農業の帳簿は、農業で動いたお金を日付順に残しておくための記録です。基本になるのは、現金の出し入れと残高を書く現金出納帳と、支払った経費を科目ごとにまとめる経費帳の2つです。
「白色申告だから帳簿はいらない」と思われていることがありますが、国税庁は、事業所得がある人は白色でも青色でも、さらに所得税の申告が必要ない人も含めて、帳簿をつけて保存する必要があると案内しています。この記事では、国税庁の「帳簿の記帳のしかた(農業所得者用)」をもとに、農家が最低限つける帳簿、1行ずつの書き方、経費科目の分け方、保存期間、よくある間違いを整理します。年末にそのまま収支内訳書や青色申告決算書へ写せる形でつけておくのが、いちばん手間の少ないやり方です。
農業の帳簿(現金出納帳・経費帳)の無料テンプレート(Excel・PDF/記入例つき)
現金出納帳・経費帳・経費科目の早見表・月別集計表の4シート入り。経費の科目を国税庁の収支内訳書(農業所得用)にそろえているので、年末の集計をそのまま申告書の下書きに写せます。
農業の帳簿とは/なぜ必要か
白色申告でも記帳と保存は義務
国税庁のタックスアンサー「白色申告者の記帳・帳簿等保存制度」によると、事業所得・不動産所得・山林所得のある人は、売上などの収入金額と、仕入れや経費について、取引の年月日、相手方の名称、金額、日々の売上・経費の金額などを帳簿に書く必要があります。一つひとつの取引ごとではなく、日々の合計金額だけをまとめて書くなど、簡易な方法でもよいとされています。
農業所得の白色申告者には、さらに次のような簡易な方法も認められています(国税庁「帳簿の記帳のしかた(農業所得者用)」)。
- 米・麦などの穀物以外の農産物は、収穫に関する事項の記載を省略できる
- 少額な現金売上は、日々の合計金額だけを一括で書ける
- 納品書控・請求書控・売買仕切書控などで内容を確認できる取引は、日々の合計金額だけを書ける
- 家事消費は、年末に種類別の合計数量と合計金額を見積もって一括で書ける
- 少額な費用は、項目ごとに日々の合計金額だけを書ける
青色申告では備える帳簿が決まっている
青色申告の記帳は、貸借対照表と損益計算書を作れる正規の簿記(一般的には複式簿記)が原則です。ただし、現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳などを備えて簡易な記帳をするだけでもよいとされています(タックスアンサーNo.2070)。農業所得者用の手引きでは、これに農産物受払帳を加えたものが標準的な簡易帳簿として示されています。
簡易な記帳の場合、青色申告特別控除は10万円です。55万円・65万円の控除を受けるには複式簿記(仕訳帳・総勘定元帳)で記帳し、貸借対照表を作る必要があります。
帳簿と書類の保存期間
| 申告 | 帳簿 | 書類(領収書・請求書・納品書など) |
|---|---|---|
| 白色申告 | 収入・経費を書いた帳簿は7年、それ以外の任意の帳簿は5年 | 5年 |
| 青色申告 | 7年 | 領収証・預金通帳などの現金預金取引等関係書類は7年(前々年分の事業所得・不動産所得の合計が300万円以下なら5年)、請求書・見積書・納品書などは5年 |
帳簿の保存期間は、その年の翌年3月15日の翌日から数えます。消費税の課税事業者が仕入税額控除のために保存する請求書などは、上の表にかかわらず7年です。
記入例
下の記入例は、ミニトマトを直売所で売っている農家の4月分の現金出納帳です(相手先・金額はすべて架空です)。
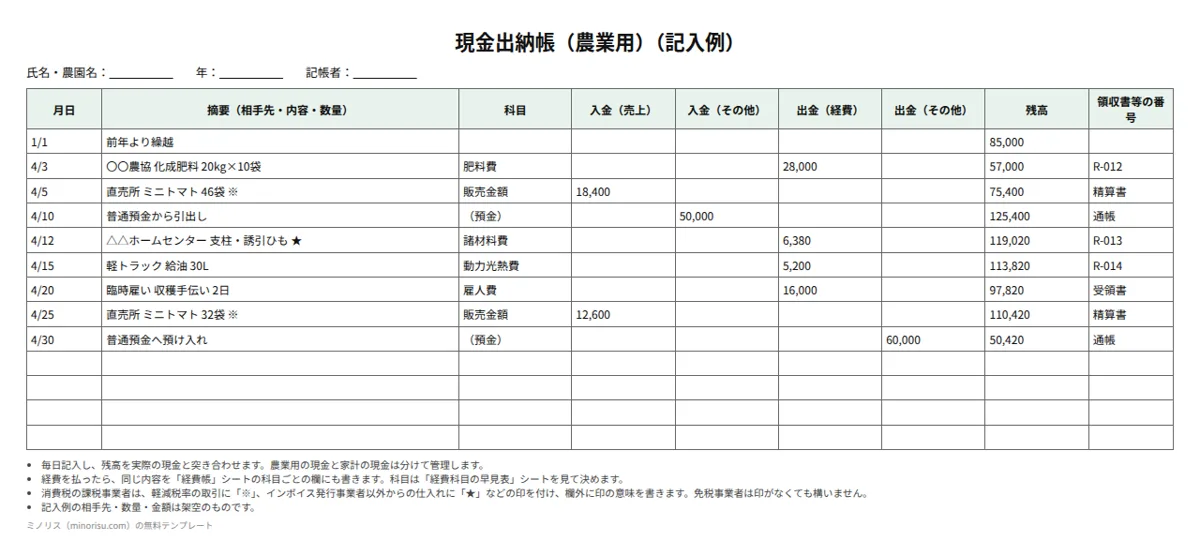
1行ずつ見ると、次のような書き方になっています。
- 1/1「前年より繰越」:前年末に手元にあった農業用の現金85,000円を残高に書く
- 4/3 化成肥料20kg×10袋:出金(経費)28,000円、科目は肥料費
- 4/5 直売所でミニトマト46袋:入金(売上)18,400円、科目は販売金額
- 4/10 普通預金から引出し:入金(その他)50,000円。売上ではないので「(預金)」と書く
- 4/15 軽トラックに給油30L:出金(経費)5,200円、科目は動力光熱費
- 4/20 臨時雇い 収穫手伝い2日:出金(経費)16,000円、科目は雇人費
- 4/30 普通預金へ預け入れ:出金(その他)60,000円。経費ではない
行ごとに「前の行の残高+入金−出金」を計算していくと、4月末の残高は50,420円になります。この数字が、財布や手提げ金庫の実際の現金と一致しているかを確かめるのが現金出納帳の役目です。
書き方(項目ごと)
現金出納帳の欄
| 欄 | 書くこと | 例 |
|---|---|---|
| 月日 | お金が動いた日 | 4/3 |
| 摘要 | 相手先・品名・数量 | 〇〇農協 化成肥料 20kg×10袋 |
| 科目 | 経費科目。預金との出し入れは「(預金)」 | 肥料費 |
| 入金(売上) | 農産物を売って受け取った現金 | 18,400 |
| 入金(その他) | 預金の引出し、家計からの補てんなど | 50,000 |
| 出金(経費) | 農業の経費として払った現金 | 28,000 |
| 出金(その他) | 預金への預け入れ、家計への支出など | 60,000 |
| 残高 | 前の行の残高+入金−出金 | 57,000 |
| 領収書等の番号 | 領収書やレシートに振った番号 | R-012 |
年の途中で帳簿を始めた場合は、最初の行の摘要に「元入金」と書き、事業用にした現金の額を残高に書きます。
経費帳の書き方
経費帳は、肥料費・農薬衛生費・動力光熱費のように科目ごとにページ(Excelならシート内の区分)を分けて、支払った順に書く帳簿です。現金出納帳との違いは、現金以外で払った経費も書くことです。口座引落しの電気代、JAの購買代金の相殺、クレジットカード払い、掛けで買った資材代は現金出納帳には出てこないので、経費帳の「現金以外」の欄に書きます。現金で払った経費は、現金出納帳と経費帳の両方に書くことになります。
経費科目の分け方
科目は、国税庁の収支内訳書(農業所得用)の科目にそろえておくと、年末にそのまま写せます。
| 科目 | 入れるもの |
|---|---|
| 雇人費 | 臨時雇い・常雇いの労賃、賄費 |
| 小作料・賃借料 | 農地の地代、賃耕料、農機具のリース・レンタル料、共同施設利用料 |
| 利子割引料 | 事業用借入金の利息(元金は入れない) |
| 租税公課 | 固定資産税、自動車税、事業税、水利費、農協の組合費など |
| 種苗費 | 種もみ、苗、種いも |
| 肥料費・飼料費 | 肥料、飼料の購入費 |
| 農具費 | 10万円未満などの少額な農具 |
| 農薬衛生費 | 農薬の購入費、共同防除費 |
| 諸材料費 | ビニール、支柱、ひも、針金など |
| 修繕費 | 農機・軽トラック・ハウスの修理代 |
| 動力光熱費 | 電気・水道・ガス、灯油・軽油・ガソリン(家事分を除く) |
| 作業用衣料費 | 作業着、地下足袋、長靴など |
| 農業共済掛金 | 水稲・果樹・園芸施設などの共済掛金 |
| 荷造運賃手数料 | 段ボール・袋などの出荷資材、運賃、JA・市場の手数料 |
| 土地改良費 | 土地改良事業の費用、客土 |
| 雑費 | どれにも当てはまらない農業の費用 |
迷ったときは、毎年同じ科目に入れることが大事です。年によって入れる科目が変わると、前年との比較ができなくなります。
月末と年末にやること
国税庁の手引きでは、月末に帳簿の記載と納品書・請求書・領収書・売買仕切書控などを照らし合わせ、各帳簿の月の合計と年初からの累計を月別総括集計表に写すやり方が示されています。月ごとに締めておくと、年末は12か月分を足すだけになります。年末には、売掛金(12月に出荷してまだ入金されていない分)、家事消費、農産物や資材の棚卸、減価償却費を加えて、収支内訳書や青色申告決算書の下書きに進みます。
気をつけること・よくある間違い
家計の現金と混ぜる
国税庁の手引きも、農業用の現金と個人の現金を分けるよう勧めています。農業用の財布や口座を分けないと、残高が合わなくなります。家計から補てんした分は「入金(その他)」、生活費に回した分は「出金(その他)」に書いて、経費や売上と混ざらないようにします。
残高を実際の現金と突き合わせない
現金出納帳は毎日つけて残高を書き、その日のうちに実際の現金と突き合わせるのが基本です。ずれに気づくのが遅れるほど、原因を探すのが大変になります。
借入金の返済を全額経費にする
経費になるのは利息だけで、元金の返済は経費ではありません。返済予定表で元金と利息を分けて書きます。
10万円以上の機械を農具費にする
取得価額が10万円以上の農機や施設は、原則として減価償却の対象です。経費帳に全額を書くのではなく、固定資産台帳や減価償却の計算表で耐用年数に応じて分けて経費にします。
掛け売りの売上を入金したときだけ書く
年内に引き渡した農産物は、代金の入金が翌年でも本年の売上です。白色申告では、納品書控などで内容を確かめられる掛売上を入金時に現金売上として書く方法も認められていますが、その場合も年末に売掛金の残高を書く必要があります。
口座引落しやカード払いの経費を書き漏らす
現金出納帳だけつけていると、口座から落ちる電気代や共済掛金、JAの購買代金の引落しが丸ごと抜けます。通帳を月に1回見返して、経費帳に写す習慣をつけてください。
レシートを捨てる、番号を振らない
帳簿の行とレシート・領収書を結びつける番号を振っておくと、税務署から聞かれたときにすぐ出せます。書類は白色でも5年の保存が必要です。
紙・Excelで続かないときは
帳簿が続かない理由の多くは、「その日の作業で疲れて、夜に書く気力が残らない」ことです。お金の帳簿は、まとめて書くほど思い出せなくなります。取引が多い人や、青色申告で55万円・65万円の控除を受けたい人は、会計ソフトに切り替えるのが現実的です。国税庁の個人事業者向けページでも、会計ソフトを使えば日々の取引を入力するだけで記帳できるとして勧めています。
当社のミノリス日誌は、農作業と栽培の記録をスマホでつける無料アプリです。最初に正直に書いておくと、ミノリス日誌には収支管理(売上・経費の記帳)の機能はなく、この記事の現金出納帳や経費帳の代わりにはなりません。お金の帳簿は、このテンプレートや会計ソフトでつけてください。
そのうえで、帳簿と並べて使うと次のような点で楽になります。
- いつ・どの圃場で・どの肥料や農薬を使ったかが作付けごとに残るので、経費帳の肥料費・農薬衛生費が何に使われたのかを後から確かめられる
- 登録農薬から選ぶだけで記録でき、使用回数や収穫前日数もその場で確認できる
- 収穫の記録が残るので、家事消費や年末の棚卸の数量を見積もる根拠になる
- 栽培履歴をCSV・Excelで出力できるので、作物ごとの経費や収量をExcelで集計できる
完全無料(初期費用・月額0円)で、登録は約1分、クレジットカードは不要です。GPSによる作業の自動記録には対応していません。
初期費用・月額0円/クレジットカード不要
よくある質問
会計ソフトとExcelのテンプレート、どちらがよいですか?
取引が多い場合や、青色申告で55万円・65万円の控除を受けたい場合は、複式簿記に対応した会計ソフトのほうが向いています。取引が少ない白色申告の人や、まず紙やExcelで始めたい人には、テンプレートで十分です。会計ソフトに入力する前の控えとして使う人もいます。
預金で払った経費はどこに書きますか?
経費帳の現金以外の欄に書きます。預金の出し入れが多い場合は、国税庁の手引きにあるように、口座ごとに預金出納帳を作って取引順に書くのが基本です。
消費税の「※」「★」の印は必要ですか?
消費税の課税事業者だけが必要です。軽減税率(8%)の取引に「※」、インボイス発行事業者以外からの仕入れに「★」などの印を付け、欄外に印の意味を書いて区別します。簡易課税制度や2割特例を使う場合、仕入れの区分経理は必要ないとされています。免税事業者であれば付けなくても構いません。
記帳のしかたを教えてもらえるところはありますか?
国税庁は、記帳の方法がわからない人向けに記帳指導を行っています。実施時期や内容は税務署によって違うので、最寄りの税務署に問い合わせてください。記帳指導を行っている指導機関を税務署で案内してもらうこともできます。
家族の財布から払った農業の経費はどうしますか?
農業の経費であれば、家計から払っても経費です。現金出納帳では、家計から補てんを受けた形で「入金(その他)」を立ててから「出金(経費)」を書くと、残高が合います。
まとめ
農業の帳簿は、白色申告でも記帳と保存が義務です。まずは現金出納帳と経費帳の2つを、国税庁の収支内訳書の科目にそろえてつけ始めてください。家計と分けること、毎日残高を実際の現金と突き合わせること、口座引落しやカード払いの経費を経費帳に書き漏らさないこと、借入金の元金や10万円以上の機械を経費帳に入れないことの4点を守れば、年末の集計はぐっと楽になります。
農業の帳簿(現金出納帳・経費帳)のテンプレートは、科目の早見表と月別集計表つきで、そのまま使い始められます。経費に入るかどうか迷うものは、税務署の記帳指導や税理士に確かめてください。
関連記事
- 圃場管理アプリ・農業アプリ無料おすすめ14選【2026年比較】
- 農業向け会計ソフト7選比較|農業所得の確定申告・請求書管理に対応するツール
- 農作業日誌の書き方とテンプレート|エクセル・ノート・無料アプリの選び方と記入例
- 農作業の時間を記録・見える化する方法|品目別の損益がわかる時間計測のはじめ方
- 肥料・飼料・燃料の価格推移【2026年最新グラフ】