トラクターやコンバイン、ビニールハウス、軽トラック、果樹の苗木は、買った年に代金を全額経費にできません。使える年数に分けて、毎年少しずつ経費にします。この計算を減価償却といい、計算の結果を資産ごとに並べた表が「減価償却費の計算表」、資産ごとの履歴を残す帳簿が「固定資産台帳」です。所得税法第49条が、減価償却資産の償却費の計算とその償却の方法を定めています。
この記事では、国税庁の「収支内訳書(農業所得用)の書き方」と「減価償却のあらまし」をもとに、計算表と台帳の各欄の書き方を説明します。耐用年数と定額法の償却率の早見表、中古の資産、一括償却、家と共用する車の扱いも取り上げました。資産の区分や耐用年数に迷う場合は、税務署か税理士に確認してください。
減価償却の計算表・固定資産台帳(農業)の無料テンプレート(Excel・PDF/記入例つき)
減価償却とは/なぜ必要か
買った年に全額を経費にできない資産がある
国税庁は、減価償却資産の取得に要した金額を、使用可能期間の全期間にわたって分割し、各年の必要経費にするものと説明しています。取得した年に全額を経費にできるのは、少額の資産などに限られます。使用可能期間にあたる年数が、財務省令の別表に定められた法定耐用年数です。
土地や骨とう品のように、時間がたっても価値が減らない資産は減価償却資産に入りません。農業では、建物、農機具、車両、ビニールハウスなどの施設、果樹、繁殖用の牛などが対象です。
償却方法は届出がなければ定額法
平成19年4月1日以後に取得した資産は、定額法や定率法などの方法で償却します。償却方法は、財務省令の別表にある資産の種類ごとに選びます。選ぶ場合は届出が必要です。新たに事業を始めたときの期限は翌年の3月15日で、所轄の税務署長へ届け出ます。届出がない資産は、法定の償却方法である定額法の計算になります。
平成10年4月1日以後に取得した建物と、平成28年4月1日以後に取得した建物附属設備と構築物は、定額法しか使えません。償却方法を変えるときは、変えたい年の3月15日までに税務署長へ申請書を出し、承認を受けます。
10万円と20万円と40万円の線引き
取得価額が10万円未満の資産と、使える期間が1年未満の資産は、使った年に全額を必要経費にします。これが少額な減価償却資産で、収支内訳書では農具費などに入れる扱いです。
取得価額が10万円以上20万円未満の資産は、一定の要件のもとで一括償却資産にできます。一括した取得価額の合計の3分の1を、使った年から3年間、毎年必要経費にする方法です。さらに、一定の要件を満たす青色申告者には、取得価額が10万円以上40万円未満の資産を、年300万円に達するまで全額その年の必要経費にできる特例があります。令和8年3月31日までに取得した資産は30万円未満が対象で、特例は令和11年3月31日までの取得分が対象です。
令和4年4月1日以後に取得して貸付けに使った資産には、少額な減価償却資産、一括償却資産、この特例のいずれも適用がありません。主要な業務として貸付けを行う場合は、この限りではありません。
記入例
下の記入例は、架空の農家が令和8年分(2026年分)の計算表を作った想定です。2024年4月に買った33馬力のトラクター、2026年3月に建てた5aのパイプハウス、2025年7月に買った中古の軽トラック、2026年5月に買った15万円の動力噴霧機の4件を載せています。
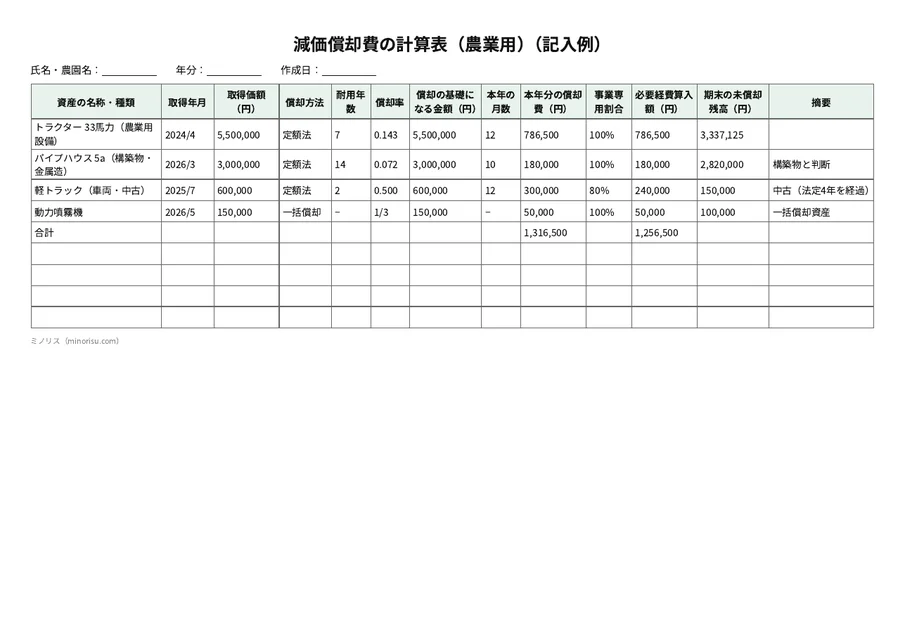
トラクターは取得価額550万円に、耐用年数7年の償却率0.143を掛けて、12か月分の786,500円です。パイプハウスは骨格が金属で構築物と判断し、耐用年数14年の償却率0.072を使います。3月に建てたので月数は10か月で、180,000円になります。中古の軽トラックは、法定耐用年数4年をすべて過ぎた資産です。4年×0.2は0.8年で2年未満のため、耐用年数は2年です。償却率は0.500で、年300,000円になります。
軽トラックは家庭でも使うため、事業専用割合を80%とし、必要経費に入れるのは240,000円です。15万円の動力噴霧機は一括償却資産にして、3分の1の50,000円を計上します。必要経費算入額の合計は1,256,500円で、この金額が収支内訳書の減価償却費のもとになります。
書き方(項目ごと)
説明は計算表の列の順に並べました。国税庁の収支内訳書の書き方にある「減価償却費の計算」欄と同じ流れです。
資産の名称・種類
資産の名前に加えて、耐用年数表のどの種類に当たるかを書きます。記入例の「トラクター 33馬力(農業用設備)」のように、馬力や面積などの規模と、設備の区分を並べておくと、あとで耐用年数を見直すときに根拠をたどれます。
同じ種類の機械が複数あるときは、購入先や型式、置き場所で区別してください。台帳に移すときにも、この名称で資産を探すことになります。
取得年月
買ってすぐに使い始めた資産は購入した年月、納品から据え付けまで時間がかかった資産は事業に使い始めた年月を書きます。ハウスや倉庫のように建築に日数がかかるものは、完成して使い始めた月が基準です。
取得年月は、その年の月数を決める根拠になります。後から日付を確かめられるよう、請求書や領収書の日付と合わせて記録します。
取得価額
取得価額には、購入代金のほかに、引取運賃、荷役費、運送保険料、購入手数料、関税など、その資産を取得するために支払った費用を足した額です。事業に使うために払った据付費なども対象です。国税庁の説明では、資産を取得するための借入金の利子は、使い始めるまでの期間の分に限って、取得価額に含めても、そのまま必要経費にしてもよいとされています。
消費税の扱いは経理方式で決まります。税込経理なら消費税を含んだ金額、税抜経理なら原則として消費税を除いた金額が取得価額です。消費税の免税事業者は税込経理の扱いになります。
償却方法
届出をしていなければ、定額法と書きます。定額法は、毎年同じ額を償却する方法です。一括償却資産に当たる資産は「一括償却」と書き、償却率の欄に「1/3」と入れます。
定率法を届け出ている場合は、資産の種類ごとに届け出た方法を書きます。定率法は計算の途中で償却保証額との比較が入るので、国税庁の書き方の説明にある算式に沿って計算してください。
耐用年数と償却率
耐用年数は、国税庁の「主な減価償却資産の耐用年数表」で調べます。農業でよく使う資産の例を挙げます。
- 農業用設備(トラクター、コンバイン、田植機など)は7年
- 木造の作業場や倉庫(一般用)は15年、木骨モルタル造は14年
- 金属造の農林業用構築物は14年、木造のものは5年
- 貨物自動車(ダンプ式以外)は5年、小型車(総排気量0.66リットル以下)は4年
- 温州みかんは28年、梨は26年、ぶどう(温室ぶどう以外)は15年、桃は15年、ブルーベリーは25年
耐用年数が決まったら、定額法の償却率表から率を引いてください。平成19年4月1日以後に取得した資産の主な率は、2年が0.500、4年が0.250、5年が0.200、7年が0.143、10年が0.100、14年が0.072、15年が0.067です。
ビニールハウスの耐用年数は、構築物に当たるかどうかで変わります。国税庁の質疑応答事例によると、構築物なら骨格が金属造で14年、木造で5年、その他で8年です。構築物に当たらない場合は器具及び備品となり、骨格が金属製で10年、その他で5年です。
償却の基礎になる金額
定額法では、取得価額をそのまま基礎にします。残存価額を引く必要はありません。平成19年4月1日以後に取得した資産は、未償却残高が1円になるまで償却します。
資本的支出をしたときは、原則としてその支出額を、新しく取得した別の減価償却資産の取得価額として扱います。機械の性能を高める改造や、耐用年数を延ばす大きな増設が当てはまり、台帳には新しい行を立てて記録してください。
本年の月数
その年に事業で使っていた月数を書きます。月の途中で取得したり譲渡したり取り壊したりした場合は、その月を1か月として数えます。4月に買った資産は、その年の月数が9か月です。
2年目以降は、年の途中で売るか捨てるかしない限り、12か月になります。記入例のトラクターも、買った2024年は9か月、2025年と2026年は12か月です。
本年分の償却費
定額法の計算式は「償却の基礎になる金額×償却率×本年の月数÷12」です。記入例のトラクターなら、5,500,000円×0.143×12÷12で786,500円になります。パイプハウスは3,000,000円×0.072×10÷12で180,000円です。
一括償却資産は、取得価額の合計の3分の1を3年間計上します。150,000円の動力噴霧機なら、毎年50,000円です。月数による按分は行いません。
事業専用割合と必要経費算入額
家族の買い物にも使う軽トラックのように、農業以外にも使う資産は、農業に使う割合を事業専用割合として書きます。国税庁の書き方の説明は、家事上の費用が混ざる経費について、使用面積や点灯時間などの適切な基準であん分して家事分を除くよう求めています。
必要経費算入額は、本年分の償却費に事業専用割合を掛けた額です。記入例の軽トラックは300,000円×80%で240,000円です。使い方の記録が残っていると、割合を税務署に説明しやすくなります。
期末の未償却残高
前年末の未償却残高から本年分の償却費を引いた額を書きます。本年中に取得した資産は、取得価額から本年分の償却費を引いた額です。この計算表では、事業専用割合を掛ける前の償却費で残高を減らしています。
記入例のトラクターは、2024年に589,875円、2025年と2026年に786,500円ずつ償却したので、期末の残高は3,337,125円です。この残高が翌年の台帳の出発点になります。
摘要と固定資産台帳
摘要には、中古で取得した旨、資産を譲渡や取り壊しした日付と事由、特別償却の特例名などを書きます。構築物と判断した理由や、一括償却資産であることもここに残しておくと、翌年の自分が読み返せて便利です。
固定資産台帳は、資産ごとに1枚つくります。買ったとき、毎年の年末、修理で価値を高めたとき、売ったり捨てたりしたときに1行ずつ書きます。欄は、取得価額、償却額、未償却残高、事業専用割合、必要経費算入額の順です。国税庁の「帳簿の記帳のしかた(農業所得者用)」にも、固定資産台帳の記載例が載っています。
気をつけること・よくある間違い
10万円以上の機械を買った年に全額を経費にする
10万円以上の機械や施設は、原則として耐用年数に分けて経費にします。買った年に全額を経費にできるのは、10万円未満の資産と使用可能期間が1年未満の資産、そして青色申告者の少額特例に当てはまる資産です。
特例を使う場合も、年300万円の上限と、一定の要件があります。税務署の説明を読み、要件を満たすか確認してから使ってください。
1年目も12か月分で計算する
年の途中で買った資産は、使い始めた月からの月数で計算します。8月に買った機械なら、その年は5か月分です。12か月分で計算すると、償却費が多すぎて、その後の年の残高とも合わなくなります。
ハウスの耐用年数を一律にする
ビニールハウスは、構築物か器具及び備品か、骨格が金属か木かで耐用年数が分かれます。全部のハウスを同じ年数で計算せず、棟ごとに構造を確かめてください。判断した理由は摘要に残すと、翌年も迷いません。
家と共用の車を全額経費にする
通勤や買い物にも使う軽トラックや、住居と一体の作業場は、農業に使う割合を掛けて必要経費を出します。割合の根拠になる走行距離や使用面積を、メモで残します。
消費税の経理方式を途中で混ぜる
税込経理なら取得価額に消費税を含め、税抜経理なら原則として含めません。同じ年の中で資産ごとに方式が違うと、取得価額の判定も償却費も食い違います。国税庁は、減価償却費の計算も、経理方式に合わせるよう説明しています。
中古資産に法定耐用年数をそのまま使う
中古で買った資産は、取得後の使用可能年数を見積もって耐用年数にできます。見積もりが難しいときは、国税庁の算式に当てはめてください。法定耐用年数をすべて過ぎた資産は「法定耐用年数×0.2」、一部を過ぎた資産は「法定耐用年数−経過年数×0.8」です。結果が2年未満なら2年とし、1年未満の端数は切り捨てます。
育成中の果樹の費用を毎年経費にする
植えたばかりで実がならない果樹の苗代や肥料代は、毎年の経費にしません。国税庁は、成熟するまでの費用を累積しておき、成熟した年から累積額を取得価額として減価償却するよう説明しています。取得価額が10万円未満なら、成熟した年の必要経費に入れます。
保存期間と申告書への転記
計算表の必要経費算入額の合計が、その年の減価償却費です。収支内訳書(農業所得用)の減価償却費の欄に、この合計を転記します。収支内訳書の「減価償却費の計算」欄には、取得価額、償却の基礎になる金額、償却率、本年中の償却期間、本年分の普通償却費、未償却残高を書く項目があるため、計算表の列をそのまま写せます。
保存期間の長さは申告の種類しだいです。青色申告の簡易帳簿で記帳する場合、国税庁の資料は固定資産台帳を帳簿の1つとして挙げ、保存期間を7年としています。白色申告では、収入金額と必要経費を記載した法定帳簿が7年、それ以外の帳簿が5年です。保存期間は、帳簿を閉鎖した日の属する年の翌年3月15日の翌日から数えます。
紙・Excelで続かないときは
機械が増えると、どの機械をいつ買ったか、年に何時間使ったかを一覧で確認したくなります。購入時の書類は引き出しに入っていても、実際にどの圃場で使ったかの記録は、別に残さなければなりません。事業専用割合を説明する場面でも、使用状況の記録が根拠です。
当社が提供しているミノリス日誌は、栽培の記録を付けるための無料アプリです。
- 持ち物台帳に機器を登録できる(NAROの安全性検査データから検索できる)
- 圃場ごとの作業記録に、使った機器を残せる
取得価額や耐用年数を入れて減価償却費を計算する機能は、ありません。固定資産台帳の作成や、収支内訳書、青色申告決算書の作成にも対応していないので、償却費の計算はこの記事のテンプレートや会計ソフトで行ってください。
よくある質問
定率法と定額法はどちらを選べばよいですか?
定率法は最初の年の償却費が大きく、定額法は毎年同じ額です。個人は、届出がなければ定額法で計算します。建物、建物附属設備、構築物、生物は定額法しか使えません。定率法を選ぶかどうかは、所得の見込みとあわせて、税務署か税理士に相談してください。
8万円の工具や15万円の機械はどう扱いますか?
10万円未満の工具は、使った年に全額を必要経費にできます。15万円の機械は10万円以上20万円未満なので、一括償却資産にして3年間で3分の1ずつ経費にする方法を選べます。40万円未満の少額特例が使えるのは、青色申告者の場合です。
年の途中で買った機械は、何か月分で計算しますか?
使い始めた月から年末までの月数です。月の途中で使い始めても、その月を1か月と数えます。4月に買った機械は、その年の月数が9か月になります。
中古の機械の耐用年数はどう決めますか?
使える年数を見積もって決められます。見積もりが難しいときは、法定耐用年数を全部過ぎていれば「法定年数×0.2」、一部を過ぎていれば「法定年数−経過年数×0.8」で計算します。2年未満なら2年、1年未満の端数は切り捨てです。
固定資産台帳は必ず必要ですか?
国税庁の「帳簿の記帳のしかた(農業所得者用)」は、固定資産台帳を簡易帳簿の1つに挙げています。白色申告でも、毎年の未償却残高を追うために、資産ごとの記録を残しておくと、売却や廃棄の年に計算しやすくなります。
補助金で買った機械は、取得価額をどう扱いますか?
国や県の補助金を受けた場合、補助金の種類や処理の方法によって、取得価額や必要経費の扱いが変わることがあります。交付要綱と税務署の案内を確認し、迷うときは税理士に相談してください。
まとめ
減価償却の計算表は、資産の名称、取得年月、取得価額、償却方法、耐用年数と償却率、本年の月数、本年分の償却費、事業専用割合、期末の未償却残高を、資産ごとに並べる表です。10万円未満の資産は全額を使った年に経費にし、10万円以上20万円未満は一括償却、それ以上は耐用年数に分けます。個人は届出がなければ定額法で、中古の資産や家と共用の車には、それぞれ国税庁の算式と割合のルールがあります。
テンプレートで計算表と台帳を作ったら、数字を収支内訳書の減価償却費に転記してください。耐用年数の区分や特例の要件は、年度ごとに変わることがあります。申告の前に、国税庁の最新の資料か税務署で確認してください。
関連記事
- 農機具台帳の書き方と記入例|点検整備記録・始業点検表の無料テンプレート
- 収支内訳書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 青色申告決算書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 農業の帳簿のつけ方|現金出納帳・経費帳の無料テンプレートと記入例
- 農業向け会計ソフト7選比較|農業所得の確定申告・請求書管理に対応するツール【2026年版】