収支内訳書(農業所得用)は、白色申告で農業所得を申告する人が、確定申告書に添えて税務署に出す書類です。1年間の販売金額・家事消費・雑収入と、肥料費や農薬衛生費などの経費を科目ごとに書き、最後に所得金額を出します。
先に結論を書くと、収支内訳書は「その場で考えて書く書類」ではなく、1年間つけてきた帳簿の年計を、決まった欄に写す書類です。帳簿の数字がそろっていれば、あとは写す場所と足し引きの順番を間違えないことだけが大事になります。この記事では、国税庁の「令和7年分 収支内訳書(農業所得用)の書き方」にそって、欄ごとの写し方と計算の順番、差し戻されやすい間違いを整理します。
収支内訳書(農業所得用)の下書きの無料テンプレート(Excel・PDF/記入例つき)
収支内訳書の欄1〜17・イ〜ラごとに、帳簿のどこから写すかを並べた転記表です。作物ごとの「収入金額の明細」シートと、専従者控除まで計算した記入例が入っています。
収支内訳書(農業所得用)とは/なぜ必要か
白色申告の人が確定申告書に添える書類
国税庁のタックスアンサー「白色申告者の記帳・帳簿等保存制度」では、白色申告者が確定申告書を出す場合、総収入金額や必要経費の内容を記載した書類(収支内訳書など)の添付が必要とされています。農業所得の人が使うのが「収支内訳書(農業所得用)」で、一般用・不動産所得用とは様式が分かれています。
青色申告の承認を受けている人は、収支内訳書ではなく「青色申告決算書(農業所得用)」を作ります。家族に払う給与の扱い(白色は専従者控除、青色は届け出た専従者給与)や、貸借対照表の有無などが違うので、自分がどちらの申告なのかを最初に確かめてください。
もとになる帳簿も、つけて保存する義務がある
「白色申告は帳簿がいらない」と思われがちですが、そうではありません。国税庁の「収支内訳書(農業所得用)の書き方」は、事業所得を生ずべき業務を行う白色申告者は、所得税の申告が必要ない人も含めて、記帳と帳簿書類の保存が必要だと説明しています。
ただし白色申告では簡易な記帳が認められていて、少額な現金売上は日々の合計金額だけを書く、米・麦など穀物以外の農産物は収穫に関する事項の記載を省略する、といった方法がとれます。保存期間は「白色申告者の決算の手引き(農業所得用)」の表で、収入金額や必要経費を記載した帳簿が7年、それ以外の任意の帳簿が5年、請求書・納品書・領収書などの書類が5年です。
様式と作り方の選択肢
様式は国税庁のホームページから令和7年分のPDFをダウンロードできます。また「確定申告書等作成コーナー」では、画面の案内にそって金額を入れると自動計算で収支内訳書と申告書が作れ、マイナンバーカードがあればe-Taxでそのまま提出できます。どちらの方法でも、入力する前に数字をそろえておく作業は同じです。この記事で紹介するテンプレートは、その「数字をそろえる」ための下書き(転記表)です。
記入例
下の記入例は、ミニトマトと水稲を作る白色申告の農家が、帳簿の年計を収支内訳書の1ページ目に写したものです(金額はすべて架空です)。
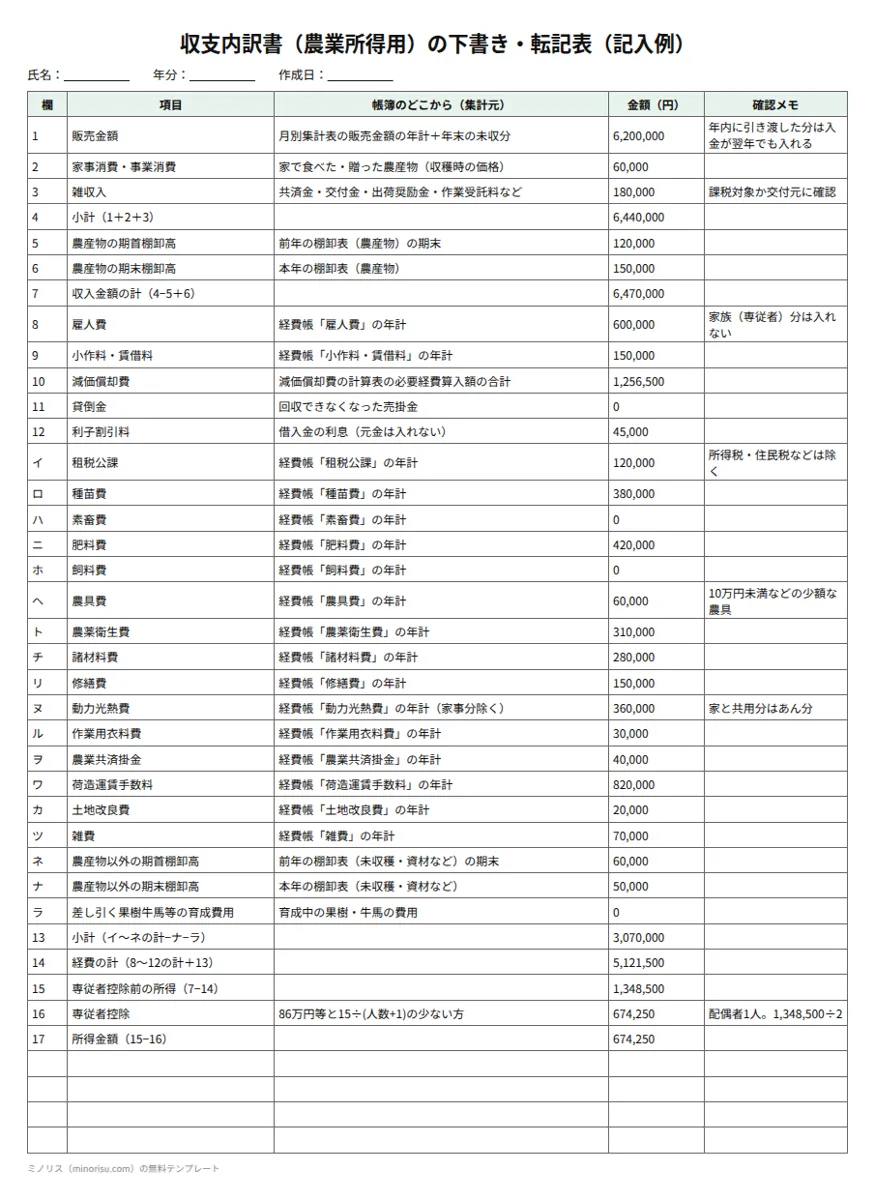
記入例の数字の流れを追うと、次のようになります。
- 販売金額6,200,000円+家事消費60,000円+雑収入180,000円=小計(4)6,440,000円
- 小計6,440,000円−農産物の期首棚卸高120,000円+期末棚卸高150,000円=収入金額の計(7)6,470,000円
- 雇人費〜利子割引料(8〜12)の計2,051,500円+その他の経費の小計(13)3,070,000円=経費の計(14)5,121,500円
- 6,470,000円−5,121,500円=専従者控除前の所得金額(15)1,348,500円
- 配偶者1人が専従者なので、1,348,500÷2=674,250円が86万円より少なく、専従者控除(16)は674,250円
- 所得金額(17)=1,348,500円−674,250円=674,250円
下書きの段階で、この順番どおりに電卓をたたいて合うかどうかを確かめておくと、作成コーナーに入れたときの自動計算の結果とも突き合わせられます。
書き方(項目ごと)
収入金額(1〜7)
| 欄 | 写すもと | 書き方のポイント |
|---|---|---|
| 1 販売金額 | 2ページ「収入金額の明細」の販売金額の合計 | 本年中に販売したものは、代金をまだ受け取っていなくても全部本年分。12月出荷・1月入金の分を忘れない |
| 2 家事消費・事業消費 | 2ページ「収入金額の明細」の家事消費等 | 家で食べた分、親せきに贈った分、雇い人に現物で渡した分などを、収穫時の生産者販売価額で計算する |
| 3 雑収入 | 2ページ「収入金額の明細」の雑収入 | 受取共済金、出荷奨励金、価格差補塡金、農作業受託料、事業分量分配金、課税対象となる助成金など |
| 5・6 農産物の棚卸高 | 前年と本年の棚卸表(収穫済みの農産物) | 5は1月1日の在庫(前年の期末と同じ額)、6は12月31日の在庫。収穫時の生産者販売価額で評価する |
| 7 収入金額の計 | 計算 | (1+2+3)−5+6 |
2ページ目の「収入金額の明細」には、米・ミニトマトのように農産物の種類ごとに作付面積、販売金額、家事消費、期首・期末の棚卸高を書きます。温室やビニールハウスで収穫したものは「特殊施設」の欄に書くと国税庁の「書き方」にあります。1ページ目の1・2・3・5・6は、この明細の合計を写すだけです。作物ごとに下書きしてから合計すると、転記ミスに気づきやすくなります。
経費(8〜12、イ〜ラ)
| 欄 | 主な中身(国税庁「書き方」の具体例) |
|---|---|
| 8 雇人費 | 常雇・臨時雇いの労賃と賄費。家族の専従者分は入れない |
| 9 小作料・賃借料 | 農地の賃借料、賃耕料、農機具の賃借料、JAなどの共同施設利用料 |
| 10 減価償却費 | 建物・農機具・車両などの償却費(2ページの減価償却費の計算から) |
| 11 貸倒金 | 回収できなくなった売掛金 |
| 12 利子割引料 | 事業用の借入金の利子。元金の返済は入れない |
| イ 租税公課 | 事業税、固定資産税、自動車税、水利費、農協の組合費など。所得税・住民税・国民健康保険税は入れない |
| ロ〜ホ 種苗費・素畜費・肥料費・飼料費 | 種もみ・苗・種いも、子牛やひな、肥料、飼料の購入費 |
| ヘ 農具費 | 少額な減価償却資産にあたる農具の購入費 |
| ト 農薬衛生費 | 農薬の購入費や共同防除費 |
| チ 諸材料費 | ビニール、むしろ、なわ、釘、針金など |
| リ 修繕費 | 農機具・農用自動車・建物・施設の修理代 |
| ヌ 動力光熱費 | 電気料、水道料、ガス代、灯油・ガソリンなどの燃料費(家事分を除く) |
| ル〜カ | 作業用衣料費、農業共済掛金、荷造運賃手数料(出荷資材・運賃・市場やJAの手数料)、土地改良費 |
| ツ 雑費 | ほかの科目に当てはまらない農業経営上の費用 |
| ネ・ナ 農産物以外の棚卸高 | 未収穫農産物、肥料・農薬などの資材、販売用の動物の期首(ネ)と期末(ナ) |
| ラ 果樹牛馬等の育成費用 | 育成中の果樹や牛馬にかかった費用。経費から差し引く |
イ〜ツは、経費帳の科目ごとの年計をそのまま写します。帳簿の科目を最初から収支内訳書の科目にそろえておくと、年末の作業がほとんど「写すだけ」になります。
計算の順番
- その他の経費の小計(13)=イ〜ツの計+ネ−ナ−ラ
- 経費の計(14)=8〜12の計+13
- 専従者控除前の所得金額(15)=7−14
- 所得金額(17)=15−16
農産物の棚卸高(5・6)と、農産物以外の棚卸高(ネ・ナ)は、足し引きが逆になる点に気をつけてください。農産物は収入側なので「期首を引いて期末を足す」、資材などは経費側なので「期首を足して期末を引く」になります。
専従者控除(16)
生計を一にする配偶者や15歳以上の親族が、その年に6か月を超える期間、農業に専ら従事していた場合、専従者1人につき次のうち少ない方の金額を必要経費にできます。
- 86万円(配偶者以外の親族は50万円)
- 専従者控除前の所得金額(15)÷(事業専従者の数+1)
たとえば15が300万円で配偶者1人なら、300万円÷2=150万円より86万円のほうが少ないので86万円です。15が100万円なら、100万円÷2=50万円が上限になります。なお、専従者控除の対象になった家族は、配偶者控除や扶養控除の対象にはなりません(国税庁タックスアンサーNo.2075)。
気をつけること・よくある間違い
年末に出荷して翌年入金する売上を落とす
販売金額は「お金が入った日」ではなく「販売した日」で数えます。12月にJAや市場へ出荷して精算が1月になる分、年末に納品して翌月払いの取引先の分は、本年の販売金額に入れます。通帳の入金だけで集計していると、ここが漏れます。
家事消費を0円にしてしまう
自家用に食べた米や野菜、親せきや知人に贈った農産物も収入金額です。数量×収穫時の生産者販売価額で計算します。白色申告では、年末に種類別の合計数量と合計金額を見積もって一括で書く方法も認められています(国税庁「帳簿の記帳のしかた(農業所得者用)」)。
棚卸高の足し引きを逆にする
上で書いたとおり、農産物(5・6)と農産物以外(ネ・ナ)で向きが逆です。前年の期末棚卸高と本年の期首棚卸高が同じ金額になっているかも確かめてください。
借入金の返済額を全部経費にする
経費になるのは利息(利子割引料)だけで、元金の返済は経費ではありません。返済予定表で元金と利息を分けてから写します。
10万円以上の機械を農具費に入れる
取得価額が10万円未満、または使用可能期間が1年未満の少額な減価償却資産は、使った年に全額を経費にできます。10万円以上の農機やハウスは、原則として減価償却費(10)で何年かに分けて経費にします。10万円以上20万円未満の資産には3年で均等に経費にする一括償却資産の特例もあります。
家と共用の費用を全額入れる
自宅と作業場で電気のメーターが同じ、軽トラックを家でも使う、といった場合は、使用面積や点灯時間などの基準で按分して、農業の分だけを経費にします。所得税・住民税・国民健康保険税・国民年金保険料は経費になりません。
補助金・交付金の書き漏れ
国や地方公共団体から受けた助成金のうち、課税対象になるものは雑収入(3)に含めます。課税対象かどうかは制度によって違うので、交付元や税務署に確かめてください。
前の年の様式や欄番号で書く
様式は年分ごとに改訂されることがあります。この記事の欄番号は令和7年分(令和2年分以降用)の様式のものです。提出する年の様式で欄の位置を確かめてから清書してください。
紙・Excelで続かないときは
収支内訳書の正確さは、年末の作業よりも、1年間の記録で決まります。お金の記録は帳簿や会計ソフトでつけるとして、つまずきやすいのは「どの作物をどれだけ作って、どれだけ収穫したか」という栽培側の記録です。2ページ目の作付面積、家事消費の数量、年末の棚卸の数量は、どれも栽培の記録がないと出せません。
当社のミノリス日誌は、この栽培側の記録をスマホでつける無料アプリです。先に正直に書いておくと、ミノリス日誌には収支管理(売上・経費の記帳)の機能はなく、収支内訳書を作る機能もありません。お金の集計は、帳簿・会計ソフト・この記事のテンプレートで行ってください。そのうえで、次のような場面で役に立ちます。
- 作付けごとに農薬・肥料・作業・収穫を記録できるので、「収入金額の明細」に書く作物ごとの作付けと収穫の実績を見返せる
- 収穫の記録が残るので、家事消費や年末に残った農産物の数量を見積もるときの根拠になる
- 栽培履歴をCSV・Excelで出力できるので、作物別の集計を表計算ソフトで行える
- 予定・実績カレンダーや写真の記録で、どの圃場で何を作っていたかを後から確かめられる
完全無料(初期費用・月額0円)で、登録は約1分、クレジットカードは不要です。GPSによる作業の自動記録には対応していません。
初期費用・月額0円/クレジットカード不要
よくある質問
収支内訳書の様式はどこで手に入りますか?
国税庁のホームページで「収支内訳書(農業所得用)」の様式と「書き方」をダウンロードできます。確定申告書等作成コーナーを使えば、様式を用意しなくても画面の案内にそって作成できます。
赤字でも収支内訳書は出す必要がありますか?
赤字で所得税の申告が必要ない場合でも、帳簿をつけて保存する義務はあります。申告をするかどうか(住民税や国民健康保険の手続きも含めて)は、税務署や市町村に確かめてください。
作物ごとの内訳は必ず書くのですか?
2ページ目の「収入金額の明細」に、農産物の種類ごとの作付面積・販売金額・家事消費・棚卸高を書く欄があります。作物ごとに下書きしておくと、1ページ目の合計が合っているかを確かめられます。
JAの精算書だけで販売金額を出してもよいですか?
JAへの出荷分は精算書が一番確かな資料ですが、直売所、庭先販売、ネット販売、飲食店への直接販売などがあれば、それぞれの売上を足します。精算書では販売代金から手数料や運賃が差し引かれていることが多いですが、国税庁の「書き方」では、出荷(荷受)機関に支払う手数料や運賃は「荷造運賃手数料」という経費の科目として示されています。手取り額だけを販売金額にして手数料も経費に入れると二重に引くことになるので、販売金額と経費のどちらで扱うかをそろえてください。迷ったらJAや税務署に確かめるのが確実です。
消費税の課税事業者の場合はどう書きますか?
税込経理か税抜経理かで、収入金額や経費に消費税分を含めるかどうかが変わります。国税庁の「書き方」によると、免税事業者は消費税相当額を含めた金額で経費を計算します。判断に迷う場合は税務署や税理士に確かめてください。
まとめ
収支内訳書(農業所得用)は、白色申告の農家が確定申告書に添える書類で、中身は1年分の帳簿の年計を決まった欄に写したものです。販売金額は販売した日で数えて年末の未収分を入れること、家事消費を忘れないこと、棚卸高の足し引きの向き、専従者控除の上限、借入金の元金や10万円以上の機械の扱いを押さえれば、大きな間違いは防げます。
まずは帳簿の年計を収支内訳書の下書き(転記表)に写して、所得金額まで電卓で合うことを確かめてから、国税庁の様式か確定申告書等作成コーナーに清書してください。個別の判断に迷うところは、税務署や税理士に確かめるのが確実です。
関連記事
- 圃場管理アプリ・農業アプリ無料おすすめ14選【2026年比較】
- 農業向け会計ソフト7選比較|農業所得の確定申告・請求書管理に対応するツール
- 農作業日誌の書き方とテンプレート|エクセル・ノート・無料アプリの選び方と記入例
- 栽培履歴(生産履歴)の書き方と提出方法
- 農作業の時間を記録・見える化する方法|品目別の損益がわかる時間計測のはじめ方