青色申告決算書(農業所得用)は、青色申告の承認を受けた農家が、確定申告書に添えて出す4ページの書類です。1ページ目が損益計算書、2〜3ページが収入・雇人費・専従者給与・減価償却などの内訳、4ページ目が貸倒引当金・特別控除の計算と貸借対照表になっています。
結論から言うと、決算書は帳簿の年計を2〜4ページの内訳表にまとめ、その合計を1ページ目の損益計算書に写すという順番で作ると迷いません。去年まで白色申告で収支内訳書を作っていた人は、経費の欄番号が変わる点と、55万円・65万円の控除には貸借対照表が必要になる点に注意が必要です。この記事では、国税庁の「令和7年分 青色申告決算書(農業所得用)の書き方」とタックスアンサーをもとに、欄ごとの写し方と差し戻されやすい間違いをまとめます。
青色申告決算書(農業所得用)の下書きの無料テンプレート(Excel・PDF/記入例つき)
損益計算書の欄1〜48ごとに、帳簿や2〜4ページの内訳表のどこから写すかを並べた転記表です。白色の収支内訳書との欄番号の対応、貸借対照表の下書き、特別控除(65万・55万・10万円)の要件チェックも付いています。
青色申告決算書(農業所得用)とは/なぜ必要か
青色申告の特典を受けるための書類
青色申告は、一定水準の記帳をして、その記帳にもとづいて正しく申告する人が、所得の計算で有利な扱いを受けられる制度です(国税庁タックスアンサーNo.2070)。農業所得の青色申告者は、確定申告書に「青色申告決算書(農業所得用)」を添えて出します。主な特典は次のとおりです。
- 青色申告特別控除(最高65万円・55万円、またはそれ以外の人は10万円)
- 届け出た範囲で、家族に払った給与(青色事業専従者給与)を必要経費にできる
- 年末の売掛金などの5.5%以下を貸倒引当金として必要経費にできる
- 赤字(純損失)を翌年以後3年間繰り越せる
特別控除の額は「帳簿のつけ方」と「出し方」で決まる
| 控除額 | 主な要件(タックスアンサーNo.2072) |
|---|---|
| 65万円 | 55万円の要件を満たしたうえで、e-Taxで申告書・決算書を期限内に送信する、または仕訳帳・総勘定元帳を優良な電子帳簿の要件を満たして保存し届出書を出す |
| 55万円 | 正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表と損益計算書を添付して、確定申告期限(翌年3月15日)までに提出する |
| 10万円 | 上のどちらにも当てはまらない青色申告者(簡易な記帳でもよい) |
還付申告でも、55万円・65万円の控除を受けるには期限内の提出が必要です。現金主義による所得計算の特例を選んでいる人は55万円・65万円の控除を受けられず、控除額は不動産所得と事業所得の黒字の合計が上限です。ここで挙げた要件は、国税庁のタックスアンサー(令和8年4月1日現在の法令等)にもとづいています。制度は税制改正で変わることがあるので、申告する年の手引きで確かめてください。
帳簿と書類の保存期間
国税庁「帳簿の記帳のしかた(農業所得者用)」によると、青色申告者は仕訳帳・総勘定元帳・現金出納帳・経費帳などの帳簿と、損益計算書・貸借対照表・棚卸表などの決算関係書類を7年保存します。領収証・預金通帳などの現金預金取引等関係書類も原則7年(前々年分の事業所得と不動産所得の合計が300万円以下なら5年)、請求書・見積書・納品書などそのほかの書類は5年です。
記入例
下の記入例は、販売金額820万円の青色申告の農家が、帳簿の年計を損益計算書の欄に写したものです(金額はすべて架空です)。右の列に、白色の収支内訳書ではどの欄になるかを書いています。
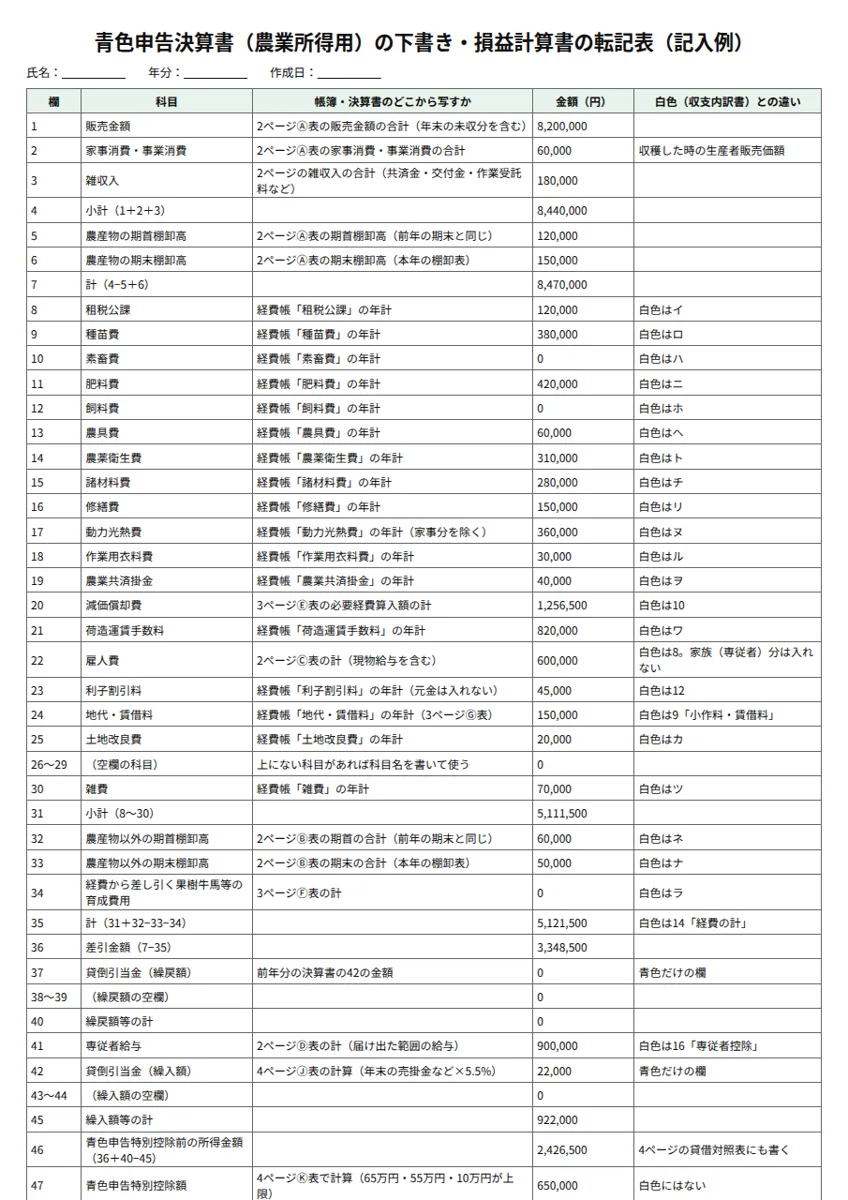
記入例の主な数字の流れは次のとおりです。
- 販売金額8,200,000円+家事消費60,000円+雑収入180,000円=小計(4)8,440,000円
- 8,440,000円−期首棚卸120,000円+期末棚卸150,000円=収入金額の計(7)8,470,000円
- 経費8〜30の小計(31)5,111,500円+農産物以外の期首棚卸60,000円−期末棚卸50,000円−育成費用0円=経費の計(35)5,121,500円
- 差引金額(36)=8,470,000円−5,121,500円=3,348,500円
- 繰入額等の計(45)=専従者給与900,000円+貸倒引当金繰入22,000円(売掛金400,000円×5.5%)=922,000円
- 青色申告特別控除前の所得金額(46)=3,348,500円+繰戻額等0円−922,000円=2,426,500円
- 特別控除650,000円を差し引いた所得金額(48)=1,776,500円
書き方(項目ごと)
作る順番
- 帳簿を締めて、科目ごとの年計を出す(決算整理:未収の売上、家事分の按分、棚卸など)
- 2ページのⒶ収入金額の内訳、Ⓑ農産物以外の棚卸高、Ⓒ雇人費、Ⓓ専従者給与を書く
- 3ページのⒺ減価償却費の計算、Ⓕ果樹・牛馬等の育成費用、Ⓖ地代・賃借料などを書く
- 1ページの損益計算書に、内訳表と経費帳の年計を写して差引金額まで計算する
- 4ページのⒿ貸倒引当金、Ⓚ青色申告特別控除額を計算し、1ページの42・47に写す
- 4ページの貸借対照表を作り、期首・期末とも左右の合計が一致するか確かめる
損益計算書(1ページ)の主な欄
| 欄 | 写すもと | 注意すること |
|---|---|---|
| 1・2 販売金額、家事消費・事業消費 | 2ページⒶ表 | 本年中に販売したものは代金が未収でも本年分。家事消費は収穫時の生産者販売価額 |
| 3 雑収入 | 2ページⒶ表 | 受取共済金、出荷奨励金、価格差補塡金、農作業受託料、事業分量分配金、課税対象の助成金など |
| 5・6 農産物の棚卸高 | 2ページⒶ表 | 5は1月1日、6は12月31日の未販売の農産物 |
| 8〜30 経費 | 経費帳の科目別の年計 | 決算整理後の金額。34の育成費用を差し引く前の金額を書く |
| 20 減価償却費 | 3ページⒺ表 | 農機・ハウス・車両などの償却費 |
| 22 雇人費 | 2ページⒸ表 | 家族(専従者)への給与は入れない |
| 32・33 農産物以外の棚卸高 | 2ページⒷ表 | 未収穫農産物、販売用動物、肥料・農薬などの資材 |
| 34 育成費用 | 3ページⒻ表 | 育成中の果樹・牛馬にかかった費用を経費から差し引く |
| 37 貸倒引当金(繰戻額) | 前年分決算書の42 | 前年に繰り入れた額を戻し入れる |
| 41 専従者給与 | 2ページⒹ表 | 届出書に書いた方法・金額の範囲内で、実際に払った額 |
| 42 貸倒引当金(繰入額) | 4ページⒿ表 | 年末の売掛金などの貸金×5.5%が限度 |
| 47 青色申告特別控除額 | 4ページⓀ表 | 46(赤字なら0)が上限 |
白色の収支内訳書との欄番号の違い
白色の収支内訳書では雇人費〜利子割引料が8〜12で、そのほかの経費がイ〜ツの記号でした。青色申告決算書では、租税公課が8、種苗費が9、肥料費が11、農薬衛生費が14、減価償却費が20、荷造運賃手数料が21、雇人費が22、利子割引料が23、地代・賃借料が24、雑費が30です。去年の収支内訳書を見ながら番号どおりに写すと、ほぼ全部の科目がずれます。番号ではなく科目名で写すようにしてください。
貸借対照表(4ページ)
| 科目 | 書くこと |
|---|---|
| 現金・預金・売掛金など | 1月1日(期首)と12月31日(期末)の残高 |
| 農産物等 | 損益計算書の5(期首)と6(期末) |
| 未収穫農産物等・肥料その他の貯蔵品 | 2ページⒷ表から写す |
| 事業主貸 | 生活費や所得税・住民税など、事業のお金から家計に出した額の年計(期末の欄に書く) |
| 事業主借 | 家計から事業に入れたお金などの年計(期末の欄に書く) |
| 元入金 | 期首の資産の総額−期首の負債の総額(様式の注記どおり) |
| 青色申告特別控除前の所得金額 | 損益計算書の46(期末の欄に書く) |
期首・期末それぞれで、左(資産)の合計と右(負債・資本)の合計が一致すれば、転記の漏れがないかの目安になります。記入例では、期首が資産8,380,000円・負債3,130,000円・元入金5,250,000円、期末は事業主貸2,725,000円と事業主借100,000円を入れて左右とも10,398,500円で一致しています。
気をつけること・よくある間違い
白色のときの欄番号のまま写す
上で書いたとおり、8番は白色では雇人費、青色では租税公課です。前年の書類を横に置いて写す人ほど間違えやすいところです。
経費の欄に育成費用を差し引いた金額を書く
国税庁の「書き方」では、8〜33の経費は34の育成費用を差し引かないところで書くとされています。育成中の果樹や牛馬の費用は、3ページⒻ表で計算して34でまとめて差し引きます。
届け出ていない家族給与を専従者給与にする
青色事業専従者給与を必要経費にするには、「青色事業専従者給与に関する届出書」を、経費にしたい年の3月15日まで(1月16日以後に新たに事業を始めた場合や新たに専従者ができた場合は2か月以内)に出しておく必要があります。届出書に書いた金額を超える分や、労務の対価として相当と認められない部分は経費になりません(タックスアンサーNo.2075)。給与を上げるときは変更届出書を出します。
55万円・65万円の控除なのに貸借対照表を付けない
55万円・65万円の控除は、正規の簿記で記帳して貸借対照表と損益計算書を添付することが要件です。貸借対照表がないと、要件を満たさないことになります。
期首の元入金を前年の数字のまま書く
元入金は毎年、本年1月1日の資産の総額から負債の総額を引いて計算し直します。前年の事業主貸・事業主借や所得は、本年の期首の元入金に吸収されるので、前年の元入金をそのまま写すと左右が合わなくなります。
申告期限を過ぎてから出す
55万円・65万円の控除は、期限(翌年3月15日)までに提出することが要件です。還付申告で期限後に出すと、10万円の控除になってしまいます。
借入金の元金や10万円以上の機械を経費に入れる
白色と同じく、借入金の返済は利息だけが利子割引料(23)で、元金は経費ではありません。取得価額10万円以上の農機やハウスは、原則として3ページⒺ表で減価償却します。
紙・Excelで続かないときは
青色申告決算書を作る作業の大半は、お金の帳簿(仕訳帳・総勘定元帳、または現金出納帳・経費帳など)で決まります。55万円・65万円の控除を狙うなら、複式簿記に対応した会計ソフトを使うのが現実的です。
そのうえで、決算書にはお金以外の記録が必要な欄があります。2ページⒶ表の作物ごとの収入、家事消費の数量、期末の農産物や未収穫農産物の棚卸、3ページⒻ表の果樹の育成費用などは、「どの作物をどの圃場で作り、いつ何を投入し、どれだけ収穫したか」という栽培の記録がないと根拠を示せません。
当社のミノリス日誌は、この栽培側の記録をスマホでつける無料アプリです。はっきり書いておくと、ミノリス日誌には収支管理(売上・経費の記帳)の機能はなく、青色申告決算書や貸借対照表を作る機能もありません。役に立つのは次のような場面です。
- 作付けごとに農薬・肥料・作業・収穫を時系列で記録でき、作物別の実績を見返せる
- 収穫の記録が、家事消費や年末棚卸の数量を見積もる根拠になる
- 栽培履歴をCSV・Excelで出力して、会計ソフトの数字と作物別に突き合わせられる
- 圃場マップや写真の記録で、育成中の果樹がどの圃場に何本あるかなどを残せる
完全無料(初期費用・月額0円)で、登録は約1分、クレジットカードは不要です。GPSによる作業の自動記録には対応していません。
初期費用・月額0円/クレジットカード不要
よくある質問
白色から青色申告に変えるには何が必要ですか?
青色申告をしようとする年の3月15日まで(その年の1月16日以後に新たに事業を始めた場合は、開始の日から2か月以内)に、「所得税の青色申告承認申請書」を税務署に出します。家族に給与を払う場合は「青色事業専従者給与に関する届出書」も必要です。
65万円控除を受けるのにe-Taxは必須ですか?
e-Taxでの送信か、仕訳帳・総勘定元帳の優良な電子帳簿による保存(届出書の提出を含む)のどちらかが必要です。紙で提出する場合は、優良な電子帳簿の要件を満たしていなければ55万円が上限になります。
2ページ・3ページの内訳表は必ず書くのですか?
1ページ目の1・2・3・5・6・20・22・32〜34・41などは、2〜3ページの内訳表の金額を写す欄です。内訳表を先に作ると、1ページ目は写すだけになります。
貸倒引当金は必ず繰り入れる必要がありますか?
貸倒引当金は青色申告者が選べる特典で、繰り入れるかどうかは任意です。繰り入れた場合は、翌年の決算書で37(繰戻額)として同じ額を収入側に戻します。
確定申告書等作成コーナーで作る場合も下書きは必要ですか?
作成コーナーは画面の案内にそって入力すると自動計算してくれますが、入れる数字そのもの(科目別の年計、棚卸高、減価償却費、専従者給与など)は自分でそろえる必要があります。下書きで左右の合計まで確かめてから入力すると、入力のやり直しが減ります。
まとめ
青色申告決算書(農業所得用)は、2〜4ページの内訳表を先に作り、その合計を1ページ目の損益計算書に写す順番で作ると迷いません。白色の収支内訳書とは欄番号が違うので科目名で写すこと、専従者給与は届け出た範囲内に限ること、55万円・65万円の控除には複式簿記と貸借対照表の添付、期限内の提出が必要なことを押さえてください。
数字をそろえる段階では、青色申告決算書の下書き(転記表・貸借対照表・特別控除の確認表)が使えます。個別の判断(助成金が課税対象か、専従者給与の額が相当かなど)は、税務署や税理士に確かめてください。
関連記事
- 圃場管理アプリ・農業アプリ無料おすすめ14選【2026年比較】
- 農業向け会計ソフト7選比較|農業所得の確定申告・請求書管理に対応するツール
- 農作業日誌の書き方とテンプレート|エクセル・ノート・無料アプリの選び方と記入例
- 農作業の時間を記録・見える化する方法|品目別の損益がわかる時間計測のはじめ方
- 日本の農業経営体数と法人化の推移