庭先で野菜を売っていると、お客様から「領収書をください」と頼まれることがあります。贈答用の果物や米を予約で売ったときも同じです。領収書は、代金を受け取ったことを証明する書類です。書き方に決まった様式はありません。
この記事では、国税庁の資料をもとに、直売用の領収書の各欄の書き方を説明します。収入印紙が要る場合と要らない場合、インボイス(適格簡易請求書)として出すときの記載事項も取り上げます。税額の計算や課税の判断には踏み込みません。迷う点は、税務署や税理士に確認してください。
領収書(直売・庭先販売)の無料テンプレート(Excel・PDF/記入例つき)
領収書をその場で作って印刷できます
8%対象と10%対象の金額を入れると消費税額まで自動で入る無料ツールを用意しました。登録は不要です。→ 領収書作成ツールを開く
領収書とは/なぜ必要か
直売で領収書を渡す場面
領収書は、お客様から代金を受け取ったときに、受け取った側が渡す書類です。農家の直売では、次のような場面で必要になります。
- 庭先・自宅の直売で、お客様から「領収書をください」と言われたとき
- 贈答用の果物や米の予約販売で、代金を受け取ったとき
- 野菜と苗・花、送料など、税率の違うものを一緒に受け取ったとき
このテンプレートは、お客様に渡す分と自分の控えを、1枚の用紙に並べています。2枚目の「領収書の発行記録」は、出した領収書を番号ごとに控えておく表です。領収書に決まった様式はありませんが、金額や但し書き、税率ごとの内訳、発行者の情報がそろっていると、お客様も自分の経理で使いやすくなります。
領収書と請求書のちがい
領収書は、代金を受け取ったときに渡します。飲食店や小売店のように、月ごとにまとめて代金をもらう相手には、先に請求書を出し、入金を確認してから領収書を渡す流れになります。請求書の書き方は、請求書(農家・野菜)の記事で説明しています。
収入印紙が要るかどうか
領収書は、印紙税法の「金銭の受取書」(第17号文書)に当たります。次のどちらかに当てはまれば、収入印紙は要りません。
- 受取金額が5万円未満であること
- 営業に関しない受取書であること
1つ目の5万円未満は、領収書の書き方で判定の金額が変わります。消費税額を区分して書いてあれば、税抜の金額で判定します。「税込」とだけ書いて消費税額を分けていなければ、税込の金額が判定の対象です。例として税抜48,000円・消費税3,840円と書いてあれば、税抜で5万円未満になります。
2つ目は、国税庁の通達に書かれた取扱いです。店舗その他これらに類する設備を持たない農業・林業・漁業に従事する人が、自分の生産物の販売について作る受取書は、営業に関しない受取書として非課税とされています。庭先や自宅で自分の農産物を売る農家は、この取扱いに当たるかどうかを確かめる対象です。
店舗を構えて販売している場合や、仕入れた品を売った代金の領収書、法人(会社)の農場が作る領収書は、当たらないことがあります。5万円以上の領収書を出すときに自分が当たるかどうかは、税務署に確かめてください。
インボイス(適格簡易請求書)として出すとき
適格請求書発行事業者の登録を受けている場合、小売業のように不特定多数の人に売る事業では、宛名などを省いた「適格簡易請求書」を交付できます。国税庁は、手書きの領収書でもよいとしています。記載事項は次の5つです。
- 適格請求書発行事業者の氏名又は名称及び登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜き又は税込み)
- 税率ごとに区分した消費税額等又は適用税率
宛名は省略でき、「上様」でもかまいません。消費税額と適用税率は、どちらか一方を書けば足ります。このテンプレートは、両方を書ける欄にしています。
登録を受けていない場合は、登録番号を書きません。その領収書は、適格簡易請求書にはなりません。直売での自分の売上が、適格簡易請求書を交付できる事業に当たるかどうかは、税務署に確かめてください。
記入例
下の記入例は、架空の山田農園の事業主(山田太郎)が、2026年7月20日に、お客様から野菜・果物の代金4,320円と、別に受け取った送料1,240円を受け取った想定で書いたものです。合計は5,560円で、お客様の宛名は「〇〇 様」としました。
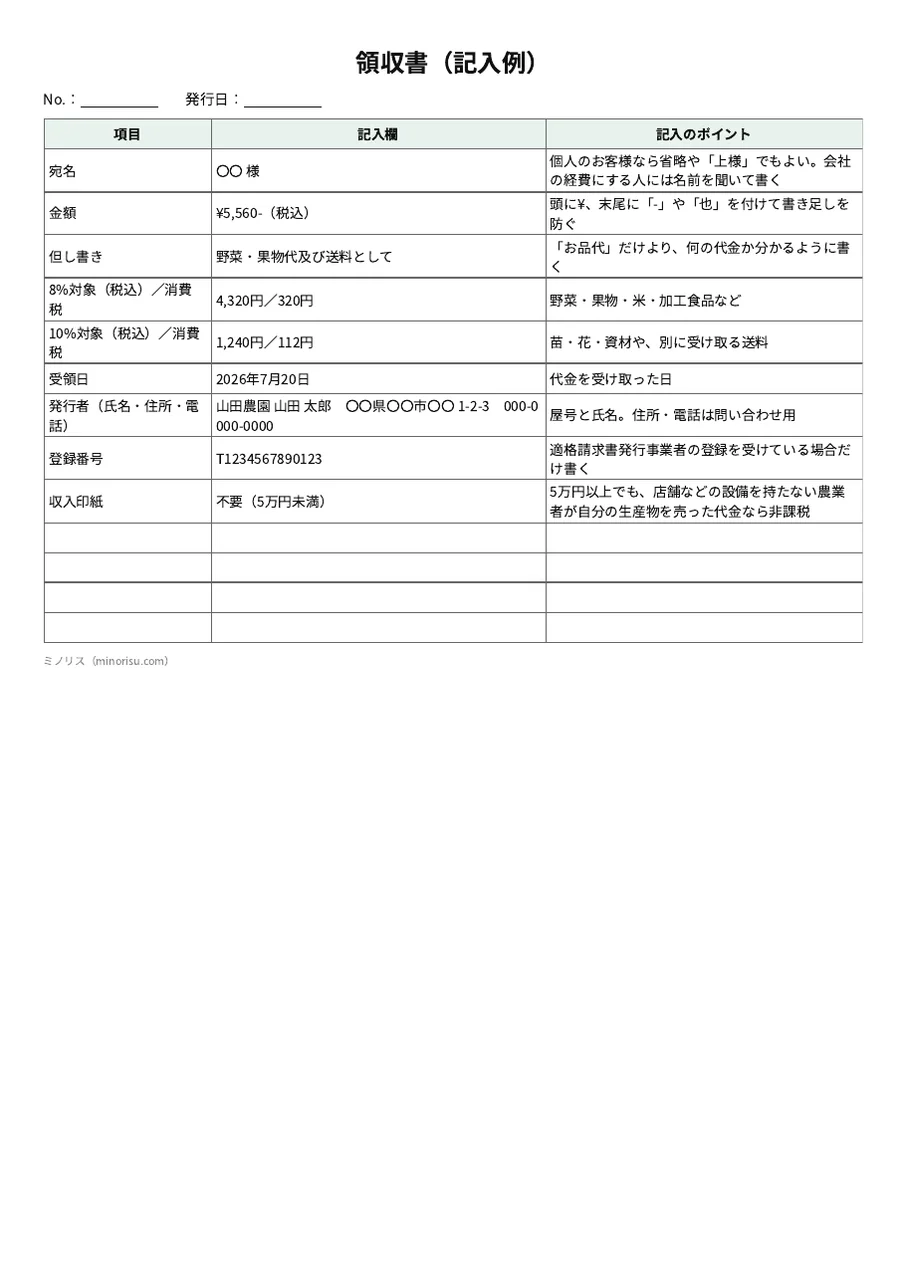
記入例の金額と登録番号、氏名、住所は、すべて架空の数字と名前です。実際に使うときは、自分の情報と実際の取引の金額に書き換えてください。
8%対象の欄には、野菜・果物の4,320円と、その消費税額320円を書きました。10%対象の欄には、送料1,240円と、その消費税額112円を書いています。10%対象の消費税額は、1,240円を110分の10にすると112.7円ほどになり、記入例では円未満を切り捨てています。収入印紙の欄は、5万円未満なので「不要」としました。
書き方(項目ごと)
領収書の上から順に、各欄の書き方を説明します。右上のNo.と発行日は、後で控えと突き合わせるときの目印になります。No.は、発行記録の番号と同じものを書いてください。
宛名
宛名には、お客様の名前を書きます。個人のお客様なら、省略や「上様」でもかまいません。会社の経費にするお客様には、名前を聞いて書きます。適格簡易請求書として出す場合も、宛名は省略できます。
金額
金額の欄は、受け取った合計(税込)を書く欄です。記入例は¥5,560-です。頭に「¥」を、末尾に「-」や「也」を付けると、後から数字を書き足されるのを防げます。
8%対象と10%対象の合計は、この金額と一致させます。記入例の合計は、4,320円と1,240円を足した5,560円です。渡す前に足し算を見直してください。
但し書き
但し書きには、何の代金かを書きます。「お品代」だけより、「野菜・果物代及び送料として」のように書くほうが、後から見て取引の内容が分かります。8%の品と10%の品が分かるように、「※野菜・果物 4,320円、送料 1,240円」と金額を添える書き方も使えます。
適格簡易請求書として出す場合は、取引内容に、軽減税率の対象品目である旨を示すことが必要です。このテンプレートでは、8%対象の欄に「※」を付けて、野菜・果物・米・加工食品などが対象であることを示しています。
8%対象と10%対象の内訳
税率ごとに、税込の合計と消費税額を書く欄です。野菜・果物・米などの食品は8%、栽培用の苗・種子や花は10%です。食品を送るために別に受け取る送料は10%の扱いです。送料込みの価格で売っている場合は、全体が食品として8%になります。
消費税額の端数は、税率ごとに1回だけ処理します。品目ごとに端数を処理すると、合計が合わなくなることがあります。どの税率に当たるか迷う品や、端数処理の方法で迷う場合は、税務署か税理士に確認してください。
受け取っていない税率の欄は、空欄か「0円」にします。野菜だけを売ったときは、10%対象の欄が空欄でも構いません。
受領日
受領日には、代金を受け取った日を書きます。記入例は2026年7月20日です。予約販売のように品物を渡す日と代金を受け取る日が違うときは、代金を受け取った日を書いてください。
発行者
発行者の欄には、屋号と氏名、住所、電話番号を書きます。記入例は「山田農園 山田 太郎」です。住所と電話番号は、お客様が問い合わせるときに使います。
登録番号
適格請求書発行事業者の登録を受けている場合だけ、「T」と13桁の数字を書きます。記入例のT1234567890123は架空の番号です。登録を受けていないのに、登録番号に似た番号を書いてはいけません。登録していない場合は、この欄を空欄にします。
収入印紙
収入印紙の欄には、要か不要かを書きます。5万円未満なら不要で、記入例も「不要(5万円未満)」としました。5万円以上でも、店舗などの設備を持たない農業者が自分の生産物を売った代金なら、非課税です。手書き用のPDFには、要か不要かを選ぶ欄と貼付欄があります。
消費税額を区分して書くか、税込とだけ書くかで、判定する金額が変わります。5万円に近い取引では、税抜の金額で判定できるように、消費税額を分けて書いておくと、判定の誤りを防げます。
発行記録の書き方
2枚目の発行記録には、番号、受領日、宛名、但し書き、8%対象、10%対象、合計、支払方法、収入印紙の要否、備考を書きます。記入例は、7月20日に〇〇様へ出した5,560円の領収書で、支払方法は現金、備考は宅配で発送としました。領収書を出したら、その場で書き足すようにすると、書き忘れを防げます。
気をつけること・よくある間違い
5万円以上なら必ず収入印紙が要ると思い込む
店舗のない農業者が自分の農産物を売った代金なら、5万円以上でも非課税です。ただし、自分がこの取扱いに当たるかどうかは、確かめてから判断してください。判断に迷う場合は、税務署に確認してください。
消費税額を分けずに書いて、5万円を超えてしまう
消費税額を区分して書けば、税抜の金額で判定されます。税抜48,000円・消費税3,840円の領収書は、税抜で5万円未満です。税込51,840円とだけ書くと、税込で5万円以上になります。
金額の頭と末尾を空けたまま渡す
金額の前後が空いていると、数字を書き足される恐れがあります。¥と「-」(または「也」)で挟んでください。
控えを残さない
控えがないと、再発行を頼まれたときや帳簿を付けるときに困ります。控えか発行記録を残してください。このテンプレートは、控えが同じ用紙に付いているので、切り離す前に控えの欄まで書き込みます。
登録していないのに、登録番号を書く
登録番号は、適格請求書発行事業者の登録を受けた人だけが書きます。登録していない人は空欄にします。登録するかどうかの判断は、税務署か税理士に確認してください。
法人の農場や店舗で売るときに、個人の農家向けの扱いをそのまま使う
収入印紙が要らないという国税庁の取扱いは、店舗などの設備を持たない農業者が、自分の生産物を売る場合の受取書が対象です。店舗を構えて販売する場合や、仕入れた品を売る場合、法人の農場が作る領収書は、当たらないことがあります。
保存と交付
領収書は2枚作り、1枚をお客様に渡して、1枚を控えとして残します。このテンプレートは、1枚の用紙にお客様用と控えが並んでいるので、書いた後に切り離します。発行記録には、番号ごとに受領日と金額を書き、後で見返せるようにしてください。
書き損じた用紙は捨てずに「書損」と書き、控えと一緒に残します。新しい番号で書き直すと、番号の抜けを説明できます。控えや発行記録の保存期間は、税務署か税理士に確認してください。
Excelは入力用、PDFは手書き用です。パソコンを使えない庭先では、PDFを印刷して書き込めば、その場で渡せます。
紙・Excelで続かないときは
直売の注文が増えると、領収書のほかに、誰からいつ注文を受けて、いくら入金があったかも把握しておく必要が出てきます。飲食店や小売店のように、月ごとにまとめて代金をもらう相手には、請求書を使います。
当社が提供しているミノリス受注は、受けた注文から請求書を発行し、入金を記録できる無料のアプリです。詳しい使い方は、ミノリス受注の請求書のマニュアルに書いてあります。
ミノリス受注には、領収書を発行する機能はありません。庭先や自宅で代金を受け取ったときの領収書は、このテンプレートのExcelやPDFで作成してください。
掛けで取引する相手は、請求書で
飲食店や小売店など、月ごとにまとめて代金をもらう相手なら、ミノリス受注で受けた注文から請求書を発行し、入金を記録できます。領収書を発行する機能はありません。無料で使えます。
よくある質問
直売所(JAなどの直売所)で売った分も、自分で領収書を出すのですか?
委託販売の直売所では、ふつうは直売所のレジがレシートを出します。自分で領収書を出すのは、庭先販売や予約品の受け渡しなど、自分が直接代金を受け取る場合です。直売所のルールは、直売所に確かめてください。
レシートと領収書は、どちらを渡せばいいですか?
国税庁は、適格簡易請求書はレシートでも手書きの領収書でもよいとしています。お客様から宛名入りを求められたときは、このテンプレートの領収書を使ってください。
書き損じたらどうすればいいですか?
書き損じた用紙は捨てずに「書損」と書き、控えと一緒に残してください。新しい番号で出し直すと、番号の抜けを後から説明できます。
5万円以上の領収書でも、収入印紙は要らないのですか?
店舗その他これらに類する設備を持たない農業者が、自分の生産物を売った代金の受取書は、営業に関しない受取書として非課税とされています。ただし、店舗を構えている場合や仕入れた品を売った場合、法人の農場が作る場合は、当たらないことがあります。5万円以上の領収書を出す前に、自分が当たるかどうかを税務署に確かめてください。
登録番号を取っていないときは、登録番号の欄をどうしますか?
登録を受けていなければ、登録番号は書きません。空欄のまま渡します。この場合の領収書は、適格簡易請求書にはなりません。
8%の野菜と10%の苗を一緒に買ってもらったとき、領収書は1枚でよいですか?
1枚で足ります。8%対象と10%対象の欄に、税率ごとの合計(税込)と消費税額を分けて書き、但し書きにも品目が分かるように書いてください。税率の判断に迷う品は、税務署か税理士に確認します。
まとめ
直売の領収書には、宛名、税込の金額、但し書き、税率ごとの内訳と消費税額、受領日、発行者、登録番号、収入印紙の要否を書きます。野菜・果物・米などの食品は8%、苗・花や別に受け取る送料は10%の扱いです。消費税額の端数は、税率ごとに1回だけ処理します。
収入印紙は、受取金額が5万円未満か、店舗のない農業者が自分の生産物を売った代金であれば要りません。自分が当たるかどうかは、税務署に確かめてください。登録を受けていなければ登録番号は書きません。テンプレートで下書きして、控えや発行記録を残しながら使ってください。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 請求書(農家・野菜)の書き方と記入例|インボイス対応の無料テンプレート(Excel・PDF)
- 産直・贈答品の注文書と顧客名簿の作り方|無料テンプレート
- 直売所の委託販売 精算書の見方と手数料の計算|記入例と無料テンプレート
- 出荷伝票の書き方と記入例|農産物の無料テンプレート(Excel・PDF)
- 納品書(スーパー・卸・飲食店向け)の書き方と記入例|無料テンプレート(Excel・PDF)
参考URL
- 消費税の軽減税率制度に関するQ&A(個別事例編)問7・問39(国税庁)
- タックスアンサー No.7105 金銭又は有価証券の受取書、領収書(国税庁)
- タックスアンサー No.7124 消費税及び地方消費税の金額が区分記載された領収書などの記載金額(国税庁)
- タックスアンサー No.7125 営業に関しない受取書(国税庁)
- 質疑応答事例 営業に関しない受取書(作成者)(国税庁)
- 印紙税法基本通達 別表第一 第17号文書の24(国税庁)
- インボイスQ&A 問24 適格簡易請求書の交付ができる事業(国税庁)
- インボイスQ&A 問58 適格簡易請求書の記載事項(国税庁)
- インボイスQ&A 問58-2 手書きの領収書による適格簡易請求書の交付(国税庁)