出荷台帳は、出荷のたびに「いつ・どこへ・何を・どれだけ・いくらで」出したかを1行ずつ書きためる一覧表です。直売所、飲食店、青果店、JAや市場など出荷先が複数になると、月末の請求や精算書との照合に台帳が欠かせません。所得税では、事業所得のある人が売上の取引年月日、相手方の名称、金額を帳簿に記録する決まりがあり、出荷台帳をその売上の記録として使えます。
この記事では、国税庁の資料と農林水産省の資料をもとに、出荷台帳の各欄の書き方、出荷先別の月次集計、軽減税率8%と標準税率10%の区分、帳簿や書類の保存期間、米を扱う場合の記録までを説明します。出荷先から様式の指定がある場合は、その様式を優先してください。税務の取扱いは個々の状況で変わるので、判断に迷うときは税務署か税理士に確認してください。
出荷台帳の無料テンプレート(Excel・PDF/記入例つき)
出荷台帳とは/なぜ必要か
出荷台帳の位置づけ
確認できた範囲では、出荷台帳という名前の帳簿の様式を定めた法令はありません。農業者が自分の都合で作る帳簿なので、欄の並びや名前は自由に決められます。出荷伝票が1回の出荷で荷物と一緒に相手へ渡す書類であるのに対し、出荷台帳は手元に残す一覧表です。
伝票の控えを台帳に1行ずつ写せば、品目別・出荷先別の売上や月ごとの請求額がすぐに出ます。JAや市場に出荷する分は精算書が記録になりますが、直接取引の分と合わせて全体の売上を見たいときは、精算書の合計を月1行で台帳に足しておくと便利です。
所得税の帳簿としての側面
国税庁の説明では、不動産所得、事業所得または山林所得のある人は、売上などの収入金額と仕入れ・経費を帳簿に記録する必要があります。売上の記載事項は、取引の年月日、売上先などの相手方の名称、金額、日々の売上金額です。1件ずつ書かず、日々の合計金額をまとめて書く簡易な方法も認められています。
出荷台帳には出荷日、出荷先、金額の欄があるので、この記載事項をそのまま満たせます。売上帳の代わりにすれば、毎日の出荷の記入がそのまま帳簿への記帳になる、という使い方です。
消費税の区分経理(軽減税率と標準税率)
野菜、果物、米などの農産物は、人の飲用や食用に供されるものとして軽減税率8%の対象です。一方、栽培用として売る植物や種子は食品にあたらず、標準税率10%になります。国税庁の個別事例のQ&Aでは、果物の苗木とその種子の販売が軽減税率の対象にならないと示されています。
国税庁の経理・申告ガイドによれば、消費税の課税事業者が軽減税率の対象となる売上げを持つ場合、売上げを税率ごとに区分して記帳することが求められています。野菜と苗の両方を売る農家は、台帳の行ごとに税率を書いておくと、あとで税率別の合計を出しやすくなります。
なお、国税庁のタックスアンサーには、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について消費税率が引き下げられると記載されています。詳しい内容は国税庁の特設サイトで確認してください。税率の欄を設けた台帳なら、税率が変わる期間の出荷を分けて集計できます。
記入例
下の記入例は、架空の農家がミニトマト、なす、野菜苗を3か所へ出荷した6月の記録です。ミニトマトは200パックを1パック180円で出して36,000円になります。なすは10kgを1kg450円で出して4,500円になります。
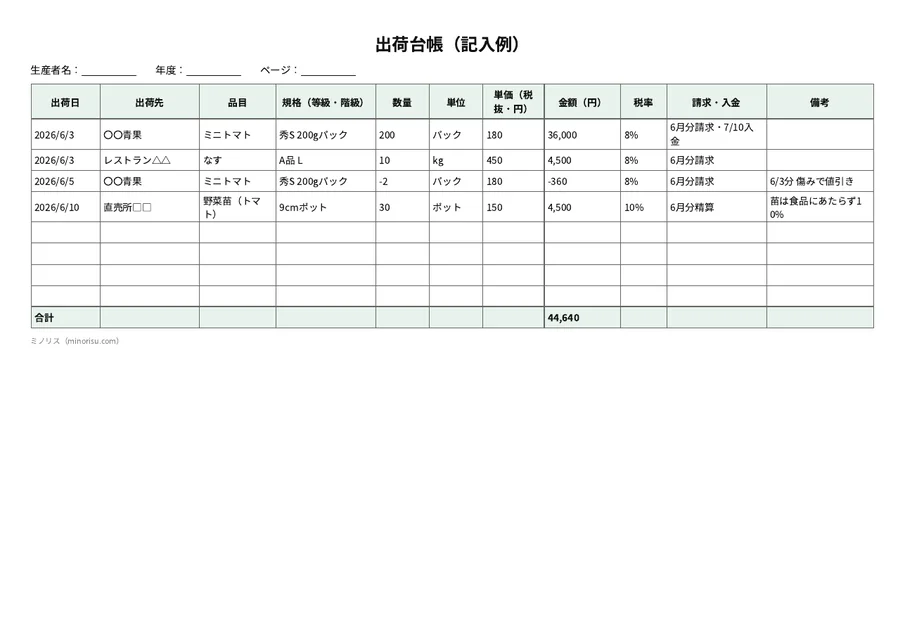
3行目のマイナスの行は、6月3日に出したミニトマトのうち2パックが傷んでいたため、値引きした分を別の行で残したものです。元の行は消さずに、数量と金額をマイナスで書き足しています。4行目の野菜苗は食品にあたらないので、税率を10%にしています。
合計は44,640円です。内訳は、8%の出荷が40,140円、10%の出荷が4,500円になります。請求・入金の欄には、請求した月と入金を確かめた日を記入しました。6月3日の〇〇青果の行は、7月10日に入金を確かめた記録です。
書き方(項目ごと)
テンプレートの欄の順に、書き方を説明します。出荷のたびに1行ずつ、出荷した日のうちに書くと記入漏れが減ります。
出荷日
「2026/6/3」のような形で、出荷した日を書いてください。納品日が出荷日と違う場合でも、台帳には自分が荷物を出した日を揃えて書くと、集計の基準がずれません。国税庁が示す売上の記載事項にも、取引の年月日が入っています。
請求書や精算書の日付と食い違うときは、備考に納品日や検収日を書き足します。
出荷先
取引先の名前を書いてください。毎回同じ表記にそろえることが大切で、「〇〇青果」と「〇〇青果㈱」が混ざると、集計では別の取引先として数えられます。
最初に出荷先の一覧を作り、その一覧から選んで書くと表記がずれません。国税庁の説明でも、売上の記載事項に売上先などの相手方の名称が入っています。
品目
出荷した作物の名前を書きます。「ミニトマト」「なす」のように、作物名の粒度はそろえてください。品種まで分けて集計したい場合は、規格の欄に品種名を入れる方法もあります。
苗や資材など作物以外を売る場合も、品目の欄に書いておいてください。税率が変わる行を見分けやすくなります。
規格(等級・階級)
等級、サイズ、荷姿を書きます。「秀S 200gパック」のように、出荷先に渡した伝票の表記と同じ書き方にすると、精算書と見比べやすくなります。
出荷先ごとに規格の呼び方が違うときは、台帳の側で1つの書き方に統一し、出荷先の呼び方は備考に書きます。
数量と単位
出荷した数を数字で書き、単位の欄に「パック」「kg」「ケース」などを書きます。数量と単位を同じ欄に入れると、Excelで合計を出せなくなるので、分けて書きます。
同じ品目でも単位が混ざらないように、1行は1つの単位にします。ケースで出してパックで精算される場合は、備考に入数を書きます。
単価(税抜・円)
1単位あたりの金額を税抜で書きます。税込の単価で書き始めると、税率ごとの集計で端数がずれるので、台帳全体で税抜にそろえます。
出荷先との間で単価が決まっていない場合は、精算書が届いてから単価を書き足します。それまでは空欄にして、備考に「単価未定」と書いておきます。
金額(円)
数量×単価を書きます。Excel版は自動で計算されます。手書き用PDFを使う場合は、電卓で計算して書き、行の最後に合計を足します。
精算書の金額と台帳の金額が合わないときは、数量の違いか単価の違いかを見比べます。数量と単価の両方を書いておくと、原因を探しやすくなります。
税率
8%か10%かを書きます。野菜や果物は8%、苗や種子は10%です。台帳の税率の欄を「8%」か「10%」の書き方にそろえると、Excel版の税率別の集計に漏れなく入ります。
消費税の免税事業者でも、税率の欄を残しておくと、課税事業者になったときに過去の記録をそのまま使えます。
請求・入金
請求した月と、入金を確かめた日を書いてください。「6月分請求・7/10入金」のように、請求の締めと入金日を1つの欄に書きます。
入金を確かめた日を書いた行は、請求済みで入金も済んだ行だとひと目でわかります。入金の欄が空いたままの行を探せば、未入金も見つけられます。
備考
返品、値引き、欠品、荷姿の変更などを書きます。「2パック傷みで値引き」のように、何がどうなったかを短く書きます。
値引きや返品は、元の行を消さずに、マイナスの行を足して残してください。元の行が残っていると、あとで経緯をたどれます。
出荷先別の月次集計
台帳は1件1行で書きため、集計は別のシートで行います。Excel版の「出荷先別 月次集計」シートには、出荷先を行に、月を列に並べます。台帳の出荷日、出荷先、金額から、出荷先と月ごとの合計が自動で計算されます。
出荷先の名前は、台帳と同じ表記で集計シートにも書きます。月の列の見出しは書き換えられるので、出荷の多い時期に合わせて「4月」「5月」のように変えてください。行が足りなくなったときは、表の途中の合計行より上に行を挿入すると、集計の範囲も一緒に広がります。
「税率別 月次集計」シートは、台帳の税率の欄から、8%と10%の売上を月ごとに分けて合計します。消費税の申告や請求書で税率ごとの金額が必要なときは、このシートを見れば足りる設計です。
気をつけること・よくある間違い
出荷先ごとに別のシートへ書く
出荷先ごとにシートを分けると、全体の売上や品目別の合計が出しにくくなります。台帳は1枚にまとめ、出荷先は列で区別します。出荷先ごとの合計が必要なときは、集計シートで出します。
金額だけを書いて数量と単価を書かない
金額だけを書いていると、精算書と合わないときに、数量が違うのか単価が違うのかがわかりません。数量、単位、単価の3つを書いておけば、食い違いの原因を行ごとに確かめられます。
入金を確かめた記録がない
請求と入金を照らし合わせる記録がないと、未入金に気づくのが遅れます。入金を確かめたら、その日付を請求・入金の欄に書いてください。月末に入金の欄が空いた行を数えれば、未入金の件数がわかります。
返品や値引きの行を消してしまう
返品や値引きがあったときに、元の行の数量や金額を書き直すと、いつ何が起きたかがたどれなくなります。マイナスの行を足して残せば、元の出荷と値引きの両方が台帳に残り、出荷先の精算書とも突き合わせられます。
出荷先の表記がそろっていない
「〇〇青果」「〇〇青果㈱」「○○青果さん」のように表記が混ざると、Excelの集計が別々の出荷先として数えます。出荷先の一覧を先に作り、台帳ではその表記をそのまま使います。
税率の書き方がばらばらになる
税率の欄に「8%」「8」「軽」などを混ぜて書くと、税率別の集計から漏れます。台帳では「8%」か「10%」の2通りだけにします。野菜と苗を同じ出荷先へ出した場合は、行を分けて、それぞれの税率を書きます。
JA・市場の出荷分を台帳に入れない
JAや市場の出荷分は精算書が記録になるので、台帳への記入は必須ではありません。ただ、直接取引の分だけで台帳をつけると、年間の売上全体が見えなくなります。精算書の合計を月に1行で書いておくと、確定申告の売上の確認にも使えます。
保存期間と米の記録
帳簿と書類の保存期間
国税庁の説明によると、事業所得のある人が保存する帳簿書類の期間は次のとおりです。収入金額や必要経費を記載した帳簿は7年、これ以外の帳簿と、業務で作成・受領した請求書、納品書、送り状、領収書などは5年になります。青色申告者の帳簿書類も、原則7年で、書類によっては5年でよいとされています。
出荷台帳を売上の帳簿として使うなら、収入金額を記載した帳簿にあたると考えて7年保存しておくのが安全です。出荷伝票の控えや送り状は、5年の書類にあたります。判断に迷うときは税務署に確認してください。
消費税の課税事業者が仕入税額控除のために保存する請求書等や、適格請求書発行事業者として交付した適格請求書の写しは、7年間の保存が必要です。保存期間は、帳簿では閉鎖の日の属する年の翌年3月15日の翌日から、書類では作成または受領の日の属する年の翌年3月15日の翌日から数えると国税庁が説明しています。
米・米加工品を出荷するとき
米トレーサビリティ法では、米・米加工品を取引したときに、その記録を作って保存する義務があります。農林水産省の説明では、対象には生産者も含まれ、紙でも電子でもかまいません。記録する項目は、品名、産地、数量、年月日、取引先名、搬出入した場所、用途を限定する場合はその用途などです。
実際の取引で取り交わす伝票類に必要な項目が書かれていれば、その伝票類を保存することで記録の義務を果たせます。帳簿でも構いません。出荷台帳で記録する場合は、備考の欄に産地を書くなど、必要な項目が揃うようにしてください。保存期間は3年が原則で、消費期限が付された商品は3か月、賞味期限が3年を超える商品は5年とされています。
トレーサビリティとGAPとのつながり
農林水産省は、食品トレーサビリティを「食品の移動を把握できること」と説明しています。各事業者が食品を取り扱った記録を作って保存しておけば、問題が起きたときに、その食品の仕入れ元と出荷先をたどれます。出荷台帳に出荷日、出荷先、品目、数量を残しておくことは、この「どこへ行ったか」の記録になります。
国際水準GAPの5分野には、農場経営管理も含まれています。GAP認証を取引先に示す手段として使う場合は、認証の運営団体が定める記録の項目に従ってください。
紙・Excelで続かないときは
出荷台帳は「売上と取引の記録」なので、ミノリス日誌で台帳そのものをつけることはできません。出荷先ごとの売上や入金の管理、請求書の発行にも対応していません。台帳にはExcelか紙を使ってください。
そのうえで、ミノリス日誌が役に立つのは、台帳の手前にある栽培・作業記録の側です。
- 作付けごとに収穫を記録しておけば、今週どれだけ採れたかから、出荷できる量を見積もれる
- 取引先から栽培履歴を求められたときに、作付けごとの記録をCSV・Excelで出力して渡せる
- 登録農薬から選ぶだけで、使用回数や収穫前日数を確認できる
- 出荷前の荷姿や品質を写真で残せる
出荷の台帳はExcel、日々の栽培記録はアプリ、という分担にすると、どちらも無理なく続けられます。
出荷の裏付けになる栽培記録を、スマホで
ミノリス日誌は完全無料(初期費用・月額0円)。農薬・肥料・作業・収穫の記録を作付けごとに残し、栽培履歴としてCSV・Excelで出力できます。
初期費用・月額0円/クレジットカード不要
よくある質問
出荷伝票との違いは何ですか?
出荷伝票は、1回の出荷で荷物と一緒に相手へ渡す書類です。出荷台帳は、自分の手元で出荷を書きためる一覧表です。伝票の控えから台帳に1行ずつ写すと、月の集計や請求がしやすくなります。
JAや市場に出荷している分も書くべきですか?
JAや市場から届く精算書が記録になるので、台帳への記入は必須ではありません。ただ、直接取引の分と合わせて全体の売上を見たい場合は、精算書の合計を月に1行で書いておくと便利です。JAや市場に指定の出荷様式がある場合は、出荷の手続きにはその様式を使ってください。
出荷台帳は何年保存すればいいですか?
出荷台帳の保存期間を定めた規定は確認できませんでした。国税庁の説明では、収入金額や必要経費を記載した帳簿は7年、請求書や納品書、送り状などの書類は5年の保存です。売上の帳簿として使う台帳は7年を目安にしてください。米・米加工品の取引記録は、米トレーサビリティ法で原則3年の保存が求められています。
軽減税率8%と10%はどう見分けますか?
人の飲用や食用に供される野菜、果物、米などの農産物は8%です。栽培用として売る苗木、苗、種子は食品にあたらないので10%になります。国税庁の個別事例のQ&Aに、果物の苗木とその種子の販売が軽減税率の対象にならないという例があります。
請求書はどう作ればよいですか?
元になるのは、月次集計の出荷先ごとの金額です。適格請求書として交付する場合は、書類作成者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価の額と適用税率などの記載が必要です。詳しくは国税庁のタックスアンサー No.6625 を確認してください。
まとめ
出荷台帳は、出荷日、出荷先、品目、規格、数量、単位、単価、金額、税率、請求・入金、備考を1件1行で書きためる一覧表です。様式を定めた法令は確認できませんが、売上の記録として使えば、国税庁が示す取引年月日、相手方の名称、金額の記載事項を満たせます。野菜と苗を両方売る場合は、行ごとに8%か10%を書いて、税率別に集計します。
売上の帳簿として使う台帳は7年、伝票や送り状などの書類は5年を目安に保存してください。米・米加工品を出荷する場合は、取引の記録を3年保存する義務があります。出荷先から様式の指定があるときはそちらを優先し、テンプレートは手元の控えや集計に使ってください。
関連記事
- 出荷伝票の書き方と記入例|農産物の無料テンプレート(Excel・PDF)
- 収穫記録表の書き方と記入例|無料テンプレート(Excel・PDF)
- 農業の帳簿のつけ方|現金出納帳・経費帳の無料テンプレートと記入例
- 青色申告決算書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 農業の受発注管理システム8選比較|産直EC・BtoB・業務効率化ツール【2026年版】