スーパーの店舗やセンター、卸、飲食店に野菜を納めるとき、先方から「納品書を付けてください」と求められる場面があります。納品書は、1回の納品ごとに、注文に対して何をどれだけ納めたかを取引先に伝える書類です。先方が検品した結果の受領数や受領印も、この書類に残せます。
この記事では、農家が取引先に出す納品書の各欄の書き方、欠品や差替えの扱い、返品・値引きの記録の残し方を説明します。根拠にしたのは、国税庁、消費者庁、公正取引委員会の資料と、生鮮取引の電子化の手引きです。税務の判断は個別の事情で変わるため、税率や登録の扱いは税理士や税務署にも確認してください。
納品書(スーパー・卸・飲食店向け)の無料テンプレート(Excel・PDF/記入例つき)
納品書(スーパー・卸・飲食店向け)とは/なぜ必要か
1回の納品ごとに、注文と実際の差を残す書類
納品書には、発注数と納品数、先方の受領数が並ぶ欄があります。注文が20ケースで、実際に納めたのが18ケースなら、その差の2ケースと理由が分かります。雨や病気で野菜の量がそろわないとき、この差を書き残しておくと、先方との話し合いが短く済むでしょう。
次のような場面で使います。
- スーパーの店舗や物流センター、卸・仲卸、飲食店に、注文を受けて野菜を納めるとき
- 注文の数がそろわず、欠品や別の規格・色への差替えが出たとき
- 月末の請求書や、先方から届く支払通知・仕入明細書と、納めた数を照らし合わせたいとき
出荷伝票・請求書・取引契約書との違い
似た書類が3つあるので、役割を分けて説明します。荷物に添えて等級やケース数を伝える伝票が、出荷伝票です。月ごとにまとめて代金を請求するときは、請求書を作ります。返品の条件や検品の方法といった取引の約束を最初に書面にするなら、取引契約書の役割です。
納品書は、この3つの間にあります。出荷伝票より金額と先方の受領の記録が多く、請求書より1回ごとの明細が細かい書類です。取引契約書は取引の条件を決める書類で、納品書は個々の納品の結果を残す書類になります。
直売所への委託販売の持ち込みには、別の納品書が向いています。このテンプレートが想定するのは、買い取りの取引先への納品です。
青果は「注文どおりに入らない」ことを前提にする
スーパーとの生鮮取引を電子データでやりとりする流通BMSの手引きでは、青果は注文どおりに入らないことや、出荷のときに産地・規格・入数が変わることが前提とされています。そのため、発注数、出荷数、欠品数、受領数を分けて扱い、産地や規格を変えた品は別の明細にする運用が示されています。
紙の納品書でも同じ分け方をすると、先方の検品や支払の照合で食い違いが起きにくい利点があるでしょう。テンプレートの列は、この考え方に合わせて作りました。
記入例
下の記入例は、架空の山田農園が、取引先の株式会社〇〇の△△店に野菜を納めた想定です。キャベツ、きゅうり、ミニトマト、野菜苗の4品目で、5行に分けて書いています。納品書番号は0611-01で、納品日は6月11日、先方の発注日は6月10日です。
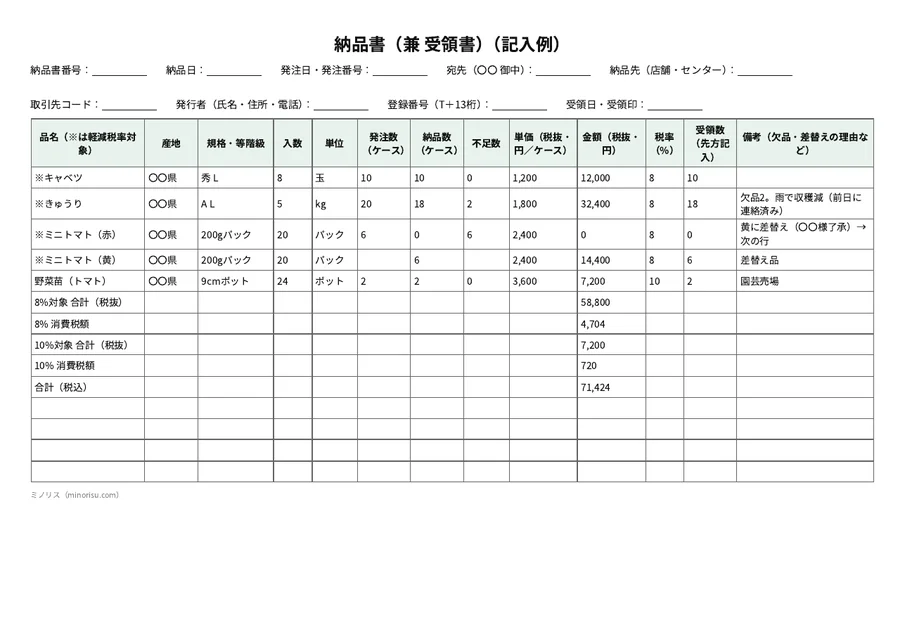
きゅうりは、発注20ケースに対して納品18ケースで、不足が2ケースです。備考に、雨で収穫が減ったことと、前日に連絡したことを書きました。ミニトマトの赤は、黄への差替えを先方が了承したので、納品数を0にして、黄を次の行に書いています。
野菜苗は税率が10%の行です。ほかの野菜は8%なので、下の合計欄が税率ごとに分かれています。記入例の人名、取引先、金額、数量はすべて架空の数字です。実際の単価や税率は、取引先との取り決めと、税理士や税務署の案内に従ってください。
書き方(項目ごと)
記入例の上から順に、各欄の書き方を説明します。Excelの不足数、金額、合計、消費税額は自動で計算されます。
納品書番号・納品日・発注日・発注番号
納品書番号は、自分で付ける通し番号です。記入例は、納品日の月日に枝番を付けた「0611-01」にしました。納品日は、実際に品物を納めた日を書きます。
発注日と発注番号には、先方の発注書や発注データにある日付と番号を書きます。記入例は6月10日と発注No.12345です。先方の支払通知や仕入明細書は、この番号で照合されることが多いので、番号は書き写す形で正確に残してください。
宛先・納品先・取引先コード
宛先には、取引先の会社名を書き、「御中」を付けます。納品先には、実際に納めた店舗やセンターの名前を書きます。記入例は、宛先が株式会社〇〇で、納品先が△△店です。
取引先コードは、先方から割り当てられた番号があれば書きます。記入例は012345です。割り当てがなければ空欄で構いません。
発行者・登録番号
発行者の欄には、自分の氏名または屋号と、住所、電話番号を書きます。登録番号は、適格請求書発行事業者の登録を受けている場合に、「T」と13桁の数字で書きます。記入例は、山田農園の架空の番号です。
登録を受けていない場合は、登録番号の欄を空欄にします。登録するかどうかや、登録の有無で取引がどう変わるかは、税務署や税理士に確認してください。
品名・産地・規格・等階級・入数・単位
品名には、品目名を書きます。軽減税率の対象になる品には、品名の前に「※」を付けます。記入例では、キャベツ、きゅうり、ミニトマトに「※」を付け、苗には付けていません。
産地は、都道府県名などを書きます。規格・等階級には、等級や階級、パックの内容量を書きます。記入例のキャベツは秀のL、きゅうりはAのLです。ミニトマトは200gパックと書きました。
入数と単位は、1ケースの中身です。記入例のキャベツは8玉、きゅうりは5kg、ミニトマトは200gパックで20、苗は9cmポットで24です。単位は、単価をつける基準と同じにそろえます。
発注数・納品数・不足数
発注数には、注文されたケース数を書きます。納品数には、実際に納めたケース数を書きます。不足数は、発注数から納品数を引いた数です。Excelでは自動で計算されます。
注文どおりに納めたキャベツは、発注10、納品10、不足0です。注文より少なかったきゅうりは、発注20、納品18、不足2になります。納品数だけを書かず、必ず発注数と並べてください。
単価・金額・税率
単価は、1ケースあたりの税抜の金額です。金額は、納品数に単価をかけた額で、Excelでは自動で計算されます。記入例のきゅうりは、1,800円に18ケースをかけて32,400円です。
税率の欄には、数字の8か10だけを書いてください。Excelでは「8%」と入力しても集計されますが、「軽減」などの文字で書くと、税率ごとの合計から漏れます。品目ごとの税率の判断は、取引先との確認と、税理士や税務署の案内に従います。
受領数・受領印・受領日
受領数は、先方が検品して受け取った数です。受領印は、受け取った人の印を押してもらう欄です。納品先が検品したときに記入してもらい、控えを1部残します。
受領数が納品数と違うときは、その場で理由を確認します。先方が数えた数を控えに残しておくと、あとでどちらの数が正しいかを確かめる手がかりになるでしょう。
備考(欠品・差替えの理由)
備考には、欠品や差替えの理由と、だれに連絡して了承を得たかを書きます。記入例は、「欠品2。雨で収穫減(前日に連絡済み)」と、「黄に差替え(〇〇様了承)」の2つです。理由が天候なら天候を、病気なら病気を、そのまま書きます。
欠品・差替え・不定貫の書き方
欠品は、発注数と納品数を両方書き、不足数と理由を残します。差替えは、元の行の納品数を0にして、差し替えた品を別の行に書きます。備考欄には、先方のだれが了承したかを書いてください。
重さで値段が決まる品は、不定貫と呼ばれます。実際に量った重さを数量に書き、単価の単位がkgあたりなのか、ケースあたりなのかをはっきりさせてください。
税率ごとの合計・消費税額・合計(税込)
最下部には、税率ごとの合計(税抜)と消費税額、全体の合計(税込)が並びます。記入例では、8%対象の合計が58,800円で、消費税額が4,704円です。10%対象の合計は7,200円で、消費税額が720円になり、税込の合計は71,424円です。
消費税額の端数は、1枚につき税率ごとに1回処理します。Excelと記入例は、切り捨てにしています。端数の処理の仕方や、納品書で扱う記載事項の範囲は、税理士や税務署に確認してください。
返品・値引きの記録(2枚目)
テンプレートの2枚目は、返品・値引きの記録表です。返品、値引き、欠品、差替えがあったら、その都度書いておきます。月末の請求や、先方の支払通知・仕入明細書と照らし合わせるときに使う記録です。
返品や値引きを求められたときは、先方の説明と、事前の取り決めに当たるかどうかも書いておきます。あとで話し合う材料になります。
気をつけること・よくある間違い
納品数だけ書いて発注数を書かない
発注数がないと、欠品があったかどうかが、あとから誰にも分からなくなります。発注数と納品数を並べて書いてください。
差替えを同じ行で書き直す
赤のミニトマトを黄に替えたのに、品名だけを書き換えると、先方の発注データと合わなくなります。元の行は納品数を0にして、差替え品を別の行にします。
受領数・受領印をもらわない
検品で数が合わなかったとき、どちらの数が正しいかを確かめる手がかりがなくなります。控えにも先方の数を残します。
苗や花にも8%を付ける
記入例では、野菜は8%、苗は10%で書いています。税率が違う品は、税率ごとに分けて合計します。品目ごとの税率が分からないときは、税理士や税務署に確認してください。
産地を書き忘れる
消費者庁の食品表示基準Q&Aによると、生鮮食品の名称と原産地は、農産物そのものや容器包装のほか、送り状や納品書等に表示すれば足りるとされています。ここでいう納品書等は、製品に添付して相手に送るものです。製品に添付されない書類は、「納品書」という名前でも当たりません。
箱に産地を書いていないときは、納品書の「産地」欄に必ず書き、品物と一緒に渡してください。
返品・値引きの理由と取り決めを残していない
公正取引委員会の「大規模小売業告示」は、一定規模以上のスーパーなど(大規模小売業者)が、納入業者に次のことをさせるのを原則として禁止しています。
- 納入業者の責めに帰すべき事由がないのに返品すること
- 購入した後に、納入業者の責めに帰すべき事由がないのに納入価格を値引きさせること
例外は、傷みなど納入業者に原因があり、相当の期間内に返品する場合や、購入前に合意した返品条件に従う場合などです。運用基準では、直ちに分かる傷みや注文違いなら、検品に通常かかる期間内に、速やかに返品する必要があるとされています。
返品や値引きを求められたら、記録表に先方の説明と、事前の取り決めとの照合を書いておいてください。取引先が告示の対象になるかどうかや、個別の行為が違反になるかどうかは、事情によって変わります。判断に迷うときは、公正取引委員会や弁護士などの専門家に相談してください。
保存と交付
納品書は、品物と一緒に取引先に渡します。控えを1部残し、受領数と受領印が入ったものを、請求書や取引先ごとの出荷の記録と一緒に保管してください。
月末に請求書をまとめて出す場合は、請求書に納品書番号を書いて、どの納品書と組になるのかが分かるようにしておきます。先方から支払通知書や仕入明細書が届いたら、数量と金額を、手元の納品書の控えと照らし合わせるとよいでしょう。
国税庁は、適格請求書は名称を問わず、請求書と納品書など、相互の関連が明確な複数の書類全体で記載事項を満たしていれば、合わせて一の適格請求書とすることができるとしています。どの書類にどの記載事項を入れるか、保存の期間と方法はどうするかは、税理士や税務署に確認してください。
紙・Excelで続かないときは
納品書は、納品のたびに1枚ずつ作ります。取引先や品目が増えると、発注数と実際の納品数を転記する手間が大きくなります。欠品や差替えが出た日は、請求書を作るときに、納品書の数を見直す作業も加わるでしょう。
当社が提供しているミノリス受注は、注文を受けて出荷し、納品書と請求書を作るための無料アプリです。
- 注文より少なく出したときも、実際に出した数量を入れて出荷できる
- その数量で、納品書と請求書が作られる
- 1つも出せなかった品は0として納品書に残り、欠品が相手に伝わる
先方の受領印をもらう運用や、先方指定の伝票への対応は、ミノリス受注の説明に含まれていません。受領印が必要な取引では、紙の控えやテンプレートを併用してください。取引先が指定する伝票や発注データがある場合は、そちらに従います。税率やインボイスの扱いは、税理士や税務署に確認してください。出荷の操作の手順は、ミノリス受注のマニュアルに載っています。
よくある質問
取引先に指定の伝票や発注データがあります。どちらを使えばよいですか?
先方指定の伝票や、発注データを使った受発注の仕組みがある場合は、そちらに従ってください。このテンプレートは、指定の様式がない取引先への納品や、自分の控えと照合用の書類として使えます。
登録していない(免税事業者の)場合も使えますか?
使えます。登録番号の欄は空欄にしてください。この場合、納品書は適格請求書になりません。取引先が仕入税額控除の経過措置を使う場合に備えて、「※」の印と税率ごとの合計は書いておくと親切です。登録するかどうかは、税務署や税理士に相談してください。
納品書に金額を書かないでほしいと言われました。
取引先の求めに合わせて、金額の欄を空けても構いません。その場合、インボイスの記載事項は請求書でそろえます。どの記載事項をどちらの書類に入れるかは、税理士や税務署に確認してください。
注文より少ない数しか出せないときは、どう書きますか?
発注数と納品数を両方書き、不足数と理由を備考に残します。記入例のきゅうりは、発注20ケースに対して納品18ケースで、備考に「欠品2。雨で収穫減(前日に連絡済み)」と書きました。連絡した日と相手の名前も添えておくと、あとで確認できます。
別の規格や色に差し替えたときは、どう書きますか?
元の行の納品数を0にして、差し替えた品を別の行に書きます。備考には、先方のだれが了承したかを書きます。同じ行の品名だけを書き直すと、先方の発注データと合わなくなります。
産地を箱に書いていません。納品書に書けば足りますか?
消費者庁の食品表示基準Q&Aによると、野菜などの生鮮食品を業者に出荷するとき、原産地は送り状や納品書等に表示しても構いません。ただし、製品に添付して相手に送る書類であることが条件です。品物と一緒に渡す納品書の「産地」欄に書いてください。
まとめ
納品書に書く項目は、発注数、納品数、不足数、単価と金額、税率、先方の受領数と受領印です。欠品は発注数と納品数を並べて理由を残し、差替えは元の行を0にして別の行に書く形です。産地を箱に書いていないときは、品物に添える納品書の産地欄に書く運用が使えます。
返品や値引きは、2枚目の記録表に、理由と事前の取り決めとの照合を書いておきます。税率やインボイスの扱い、返品の個別の可否は、税理士、税務署、公正取引委員会などに確認しながら使ってください。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 出荷伝票の書き方と記入例|農産物の無料テンプレート(Excel・PDF)
- 請求書(農家・野菜)の書き方と記入例|インボイス対応の無料テンプレート
- スーパーとの取引契約書(農産物)の書き方と記入例|無料テンプレート
- 農産物の見積書の書き方と記入例|業務用野菜の無料テンプレート
- 出荷台帳の書き方と記入例|出荷先別の月次集計つき無料テンプレート