飲食店や小売店、加工業者に野菜を直接売る農家は、月末に1か月分の取引をまとめて請求書にします。請求書の様式は法令で決まっていません。ただし、自分が適格請求書発行事業者の登録を受けていて、取引先が課税事業者なら、取引先に求められたときに適格請求書を交付する義務があります(消費税法第57条の4)。
この記事では、国税庁のインボイス制度の資料をもとに、農家の請求書に書く事項と各欄の書き方、軽減税率8%と10%が混ざるときの合計の出し方、控えの保存までを説明します。登録の有無や取引先の種類で扱いが変わるので、迷う場合は税務署か税理士に確認してください。
請求書(農家・野菜)の無料テンプレート(Excel・PDF/記入例つき)
請求書(農家・野菜)とは/なぜ必要か
様式は自由だが記載事項は決まっている
国税庁の資料によると、適格請求書の様式は法令や通達で定められておらず、必要な事項がそろっていれば名称を問わず、手書きでも適格請求書になります。請求書、納品書、領収書のどれでも構いません。
書く事項は次の6つです。
- 適格請求書発行事業者の氏名又は名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜き又は税込み)と適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名又は名称
請求書と納品書のように、互いの関連が明確な複数の書類を合わせて記載事項を満たすこともできます。1枚で全部を書く必要はありません。
登録していない農家の請求書
適格請求書を交付できるのは、登録を受けた適格請求書発行事業者だけです。登録していない農家も、適格請求書に当たらない請求書をこれまでどおり出せます。
ただし、登録していない人が適格請求書と誤認されるおそれのある書類を交付すると、1年以下の拘禁刑又は50万円以下の罰金の対象です。国税庁が例に挙げるのは、登録番号(T+13桁の数字)に似た英数字と、他人の登録番号を自分の登録番号として書いた書類です。登録していない場合は、登録番号の欄を空欄にしてください。
請求書に消費税相当額を書くこと自体は、適格請求書と誤認されるおそれがなければ、基本的に罰則の対象になりません。
JAや市場への出荷は交付義務が免除される
国税庁のQ&Aは、次の取引を適格請求書の交付義務が免除される取引としています。
- 生産者が農業協同組合などに委託して行う農林水産物の販売(無条件委託方式かつ共同計算方式で、生産者を特定せずに行うものに限る)
- 出荷者が卸売市場で行う生鮮食料品等の販売(出荷者から委託を受けた受託者が卸売の業務として行うものに限る)
無条件委託方式は、売値、出荷時期、出荷先などの条件を付けずに販売を委託することです。共同計算方式は、一定期間の対価を品目や等級などの区分ごとに平均した価格で精算することです。自分の出荷がこれに当たるかどうかは、JAや市場の担当者に確認してください。
記入例
下の記入例は、架空の山田農園が飲食店に6月分の野菜と野菜苗を納め、月末に請求する想定で書いたものです。ミニトマト、なす、きゅうりは食品なので軽減税率8%、トマトの野菜苗は10%です。
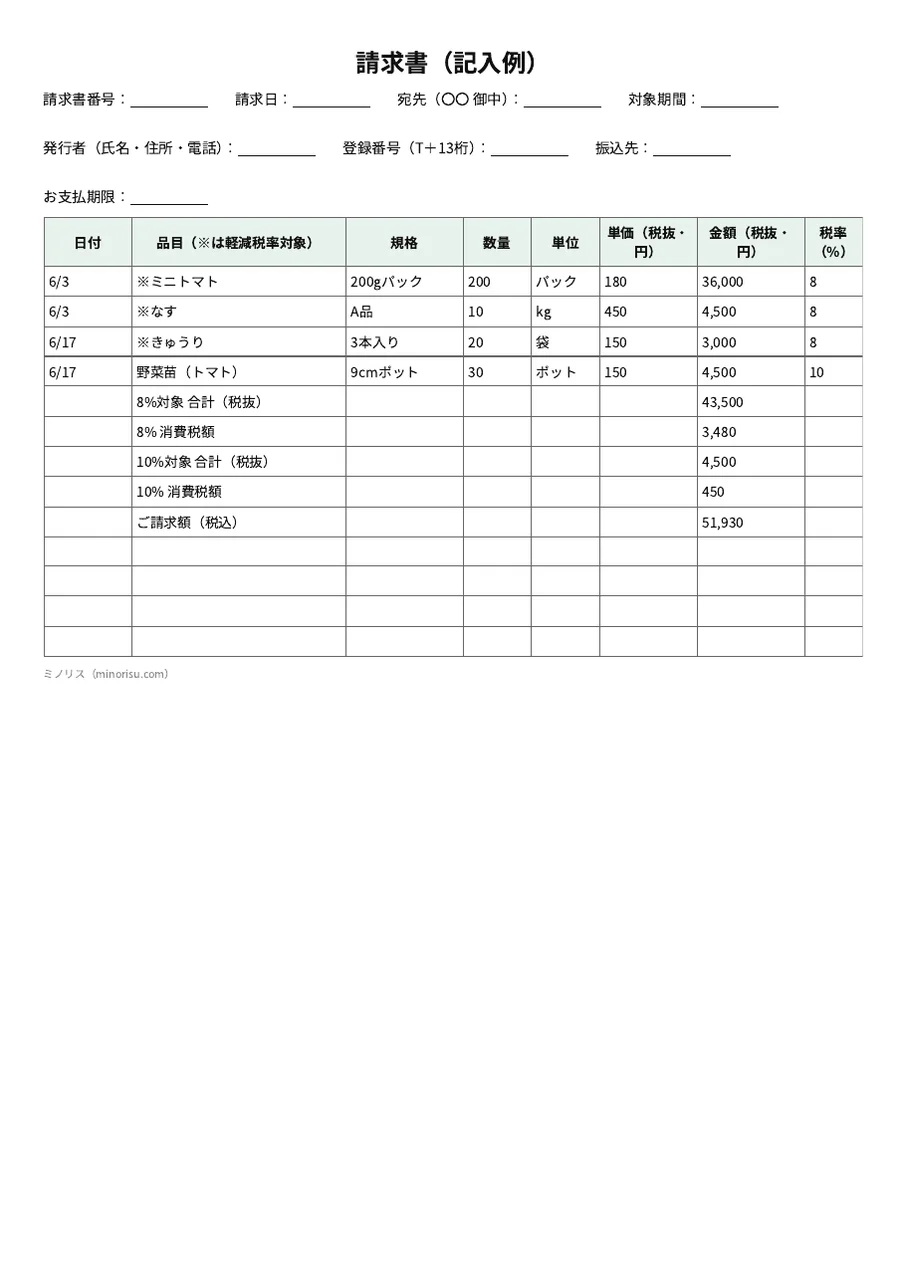
品目の前の「※」が軽減税率の対象を示します。8%対象の合計は36,000円、4,500円、3,000円を足した43,500円で、消費税額は43,500円に8%を掛けた3,480円です。10%対象は野菜苗の4,500円で、消費税額は450円です。この4つを足した51,930円が、ご請求額(税込)になります。
消費税額は、税率ごとの合計額に対して計算しています。端数が出たときの処理は、1枚の請求書につき税率ごとに1回です。記入例は切り捨てで計算しています。
書き方(項目ごと)
記入例の欄の順に、書き方を説明します。
宛先
宛先には取引先の名称を書き、法人や店舗宛てなら「御中」を付けてください。適格請求書では、書類の交付を受ける事業者の氏名又は名称が記載事項の1つです。宛先は、取引先が契約書や発注書に書いている正式な名称に合わせてください。
発行者と登録番号
自分の氏名または屋号、住所、電話番号を書きます。登録を受けている場合は、登録番号も書いてください。登録番号は「T」に13桁の数字を続けた番号です。
登録番号は国税庁の適格請求書発行事業者公表サイトで検索できます。取引先から登録番号を確認されたときは、公表サイトに載っている番号と一致しているかを見直してから書いてください。登録していない場合は、前に述べたとおり空欄のままです。
請求書番号と請求日
請求書番号は、あとで控えと照らし合わせるために付けます。「2026-06-01」のように、年月と連番を組み合わせる方法が分かりやすいでしょう。請求日には、請求書を出す日を書きます。
請求日と、取引した日は別の日です。記入例のように月末締めの月次請求なら、請求日は6月30日でも、各行の日付には実際に納品した日を書きます。
対象期間
「6月分」のように、どの期間の取引を請求するかを書きます。月の途中で締める取引先には「5月21日から6月20日分」のように期間を明記してください。締め日と支払期限は取引先ごとに違うため、請求書を作る前に取引先ごとの締め日を表にして手元に置いておくと、間違いを防げます。
日付と品目
日付には、取引した日、つまり納品した日を書きます。品目欄は、品名と規格を1行ずつ書く形です。軽減税率8%の対象品目には、品名の前に「※」を付けます。
軽減税率の対象になるのは、人の飲用または食用に供される飲食料品です。米や野菜、果実などの農産物が含まれます。国税庁のQ&Aは、果物の苗木のように栽培用として販売される植物と、その種子を「食品」に当たらないとしています。野菜苗の行は※を付けずに、10%で計算してください。
数量、単位、単価
数量と単位は、納品書や出荷伝票の記録と合わせます。単位は「パック」「kg」「袋」「ポット」のように、取引先と共通の呼び方にします。単価は税抜きの価格です。
単価が日によって変わる品目は、同じ品目でも行を分けます。1行に複数の単価を混ぜると、取引先が検収した納品書と照合できなくなります。
金額と税率
金額は、数量に単価を掛けた税抜きの金額です。記入例では、ミニトマト200パックに180円を掛けた36,000円を書いています。税率の欄には、8または10の数字を書きます。
「軽減」や「標準」といった文字で書くと、税率ごとの集計から外れかねません。このテンプレートのExcelでは、数字の8か10で入力すれば、税率ごとの合計に自動で集計されます。
税率ごとの合計と消費税額
8%対象の税抜合計と消費税額、10%対象の税抜合計と消費税額を、それぞれ別の行に書いてください。消費税額は、税率ごとの税抜合計に8%または10%を掛けて求めます。
1円未満の端数は、1枚の請求書につき税率ごとに1回だけ処理します。切り捨て、切り上げ、四捨五入のどれを選んでも構いません。記入例のように、請求書ごとに同じ方法を使うと計算が追いやすくなります。
ご請求額、振込先、支払期限
ご請求額は、8%対象の税抜合計と消費税額、10%対象の税抜合計と消費税額をすべて足した税込の金額です。振込先には、銀行名、支店名、預金の種類、口座番号、口座名義を書きます。
支払期限は、取引先との約束の日を書きます。期限を書いておくと、入金の確認を月末にまとめて行うときの目安になるでしょう。振込手数料をどちらが負担するかを書いておくと、差額の問い合わせを減らせます。
気をつけること・よくある間違い
行ごとに消費税を計算して足し合わせる
国税庁の資料は、1枚の適格請求書に載せる個々の商品ごとに消費税額を計算して端数処理し、その合計を「税率ごとに区分した消費税額等」として書くことを認めていません。税率ごとの合計額に8%または10%を掛け、1回だけ端数処理をします。
苗や種子に8%を付ける
栽培用の苗や種子は食品に当たらないため、標準税率の10%です。野菜と苗を同じ請求書に載せるときは、税率ごとに行を分けて合計します。苗の行には「※」を付けません。
登録していないのに登録番号の欄を埋める
登録を受けていない人が、登録番号に見える番号を書くと罰則の対象になります。登録が済んでいない間は欄を空にします。
値引きや返品を請求書に反映しない
適格請求書発行事業者は、返品や値引きなど売上げの対価を返還するときに、適格返還請求書を交付しなければなりません。返還額が税込1万円未満なら交付義務は免除されます。たとえば、買手が振込手数料を差し引いて支払った440円を売上値引きとして処理する場合は、適格返還請求書は不要です。
前月の値引きを当月の請求から差し引くときは、前月分の適格返還請求書と当月分の適格請求書の記載事項を、1枚の請求書にまとめて書くことができます。
誤りに気づいても作り直さない
交付した適格請求書に誤りがあったときは、修正した適格請求書を交付します。修正の方法は次の2通りです。修正点を含めてすべての事項を書き直した書類を改めて交付する方法と、当初の請求書との関連が分かる形で修正した箇所だけを書いた書類を交付する方法です。
納品書と請求書の記載がずれる
納品書と請求書を合わせて適格請求書にする場合は、書類どうしの関連が明確でなければなりません。納品書番号を請求書にも書いておくと、関連が分かります。品目や数量が食い違うと、取引先の経理が照合できず、支払いが遅れる原因になります。
控えの保存と電子データでの交付
適格請求書発行事業者は、交付した適格請求書の写しを保存しなければなりません。保存期間は、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。
写しは、書類そのもののコピーに限られません。記載事項が確認できる一覧表や明細表でも構いません。書面の代わりに電磁的記録(電子データ)で提供することもでき、その場合は提供した電子データのまま保存できます。Excelで作った請求書をPDFにして送る場合は、PDFと元のExcelのどちらも、取引先ごとのフォルダに月別で保存しておくと探しやすくなります。
紙・Excelで続かないときは
取引先が増えると、いつ何を何パック納めたかを請求書の作成時に思い出すだけでも手間がかかるものです。請求書の明細は、日々の出荷や収穫の記録と合っていないと、取引先との確認でやり取りが増えます。
当社が提供しているミノリス日誌は、圃場ごとの作付けと、作業・肥料・農薬・収穫の記録を付けるための無料アプリです。
- 圃場マップで、圃場に名前を付けて地図上に登録できる
- 圃場・作付けごとに作業・肥料・農薬・収穫を記録でき、写真も残せる
- 栽培履歴をCSV・Excelで出力できる
ミノリス日誌に請求書の作成や発行の機能はありません。取引先ごとの売上や入金の管理にも対応していません。請求書は、このテンプレートのExcelなどで作成してください。なお、受注から月ごとの請求書の発行までを扱う「ミノリス受注」は、近日公開の予定です。
借りた圃場の栽培記録をスマホで
圃場を地図に登録し、作付けごとの作業・肥料・農薬・収穫を無料で記録できます。
初期費用・月額0円/クレジットカード不要
よくある質問
登録していなくても、請求書を出せますか?
出せます。適格請求書に当たらない請求書は、登録していなくてもこれまでどおり交付できます。ただし、登録番号に似た番号や他人の登録番号を書くと、1年以下の拘禁刑又は50万円以下の罰金の対象になります。登録番号の欄は空欄にしてください。
JAや市場に出荷している分にもインボイスが要りますか?
無条件委託方式かつ共同計算方式で、生産者を特定せずに農協へ委託する販売と、出荷者が卸売市場で行う販売(受託者が卸売の業務として行うものに限る)は、交付義務が免除されます。農協や市場の指定の様式がある場合は、その様式を使ってください。
納品書に記載事項をそろえれば、請求書は要りませんか?
国税庁は、適格請求書の名称を問いません。納品書に記載事項がそろっていれば、法令上は適格請求書になります。ただし、取引先との約束や支払いの手続きで請求書が必要なことが多いので、取引先に確認してください。
消費税の端数は、切り捨てでないといけませんか?
決まっていません。切り捨て、切り上げ、四捨五入のどれでも構いません。1枚の請求書につき、税率ごとに1回だけ処理します。このテンプレートのExcelと記入例は切り捨てで計算します。
登録するかどうか迷っています。
取引先が課税事業者かどうか、売上の規模、消費税の申告の手間によって判断が変わります。国税庁の資料(令和8年5月)には、免税事業者が登録した場合の納付税額を売上税額の2割にできる2割特例があり、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象と書かれています。令和9年と令和10年は個人事業者のみ3割特例です。適用できるかどうかは、税務署か税理士に確認してください。
まとめ
農家の請求書は、登録番号、取引年月日、軽減税率の対象品目の印、税率ごとの合計額、税率ごとの消費税額、宛先の6つの事項をそろえます。野菜は8%、苗や種子は10%で、消費税額は税率ごとの合計に対して1枚につき1回だけ端数処理をします。
登録していない場合は、登録番号の欄を空欄にしてください。JAや市場への出荷は交付義務が免除される場合があります。テンプレートで下書きしたら、取引先の指定の様式や支払いの手続きを確認してから、実際の請求に使ってください。
関連記事
- 出荷伝票の書き方と記入例|農産物の無料テンプレート(Excel・PDF)
- 農業の帳簿のつけ方|現金出納帳・経費帳の無料テンプレートと記入例
- 青色申告決算書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 農業向け会計ソフト7選比較|農業所得の確定申告・請求書管理に対応するツール【2026年版】
- 農業の受発注管理システム8選比較|産直EC・BtoB・業務効率化ツール【2026年版】