収穫した米を農協に出し、直売所や知人にも分け、残りは自宅で食べる。そうしていると、倉庫にいま何kg残っているのか分からなくなります。玄米を精米すると重さが減るので、数え方はさらに難しくなります。
この記事では、農林水産省の資料と主要食糧の需給及び価格の安定に関する法律(食糧法)をもとに、米の在庫受払簿の書き方を説明する記事です。内容は、玄米と精米の分け方、精米の歩留まり、月末の照合、届出や帳簿が必要になる場面です。届出の要否は規模や取引先で変わるため、迷うときは地方農政局などの窓口にも確認してください。
米の在庫受払簿(玄米・精米)の無料テンプレート(Excel・PDF/記入例つき)
米の在庫受払簿とは/なぜ必要か
玄米と精米に分けて、入りと出を書く帳簿
在庫受払簿は、米が入った日と出た日を1行ずつ書き、残りの量を追う帳簿です。収穫・調製で入った量、出荷や販売で出た量、精米で減った量、縁故米や自家消費で出た量を、同じ表に並べます。
米は玄米と精米で重さが違います。そのため受払簿は、受入・払出・残高の欄が玄米用と精米用に分かれた形です。精米したときは、同じ行に玄米の払出と精米の受入を書きます。玄米から精米に変わった量が、そのまま記録に残ります。
受払簿が役に立つのは、次のような場面です。
- 農協への出荷、飲食店・直売所・個人への販売、縁故米、自家消費のあとに、残りが何kgかを知りたいとき
- 自分で精米して売っていて、玄米がどれだけ精米に変わったかを知りたいとき
- 年末の棚卸の数量を出したいとき
- 年間の直接販売量が、食糧法の届出の目安である20精米トンに近づいていないかを確かめたいとき
米の取引記録との違い
米を扱う書類には、似た名前のものがあります。当サイトで紹介している米トレーサビリティ法の取引記録とは、目的がまったく違います。
取引記録は、米穀事業者が米や米加工品を取引するたびに、相手方・産地・数量などを残す記録です。米トレーサビリティ法で義務になっています。見る人は取引の相手や調査に来た行政で、記録の単位は取引1件です。
受払簿は、倉庫にある米の量を追う帳簿です。記録の単位は在庫で、行き先と数量のほかに残高の欄があります。自分の管理が目的なので、年間20精米トン未満の直接販売なら任意の記録です。届出をした事業者の帳簿は、食糧法による別の義務です。
この違いから、2つは別々に残します。取引記録で「いつ誰に何kg出したか」を残し、受払簿で「そのあと何kg残ったか」を確かめる使い分けです。レストラン向けに10kg出す場面では、取引記録に1行、受払簿に1行が付きます。
届出と帳簿が必要になる場面
米の在庫の帳簿は、規模によって法律でも必要になります。次の早見表で、自分がどこに当たるかを確かめてください。
| 年間の販売・出荷の量 | 届出 | 帳簿・報告 |
|---|---|---|
| 直接販売が年間20精米トン未満 | 任意 | 受払簿は自分の在庫管理のための任意の記録 |
| 直接販売が年間20精米トン以上 | 地方農政局などへ届出(食糧法第47条) | 帳簿を備え、毎月末までに前月分を書き、3年間保存(同法第48条、施行規則第28条) |
| 販売・販売委託の合計が年間300トン以上 | 新たな届出(第9条) | 在庫量・出荷販売量・生産量などの定期報告(毎年1月・7月) |
20精米トンの数量には、自分で作った米を農協など届出をしている事業者に出す分を数えません。帳簿に書く項目は、米の種類別(うるち・もち、玄米・精米)の出荷・販売数量などです。玄米を精米に換算するときは、玄米量に0.91を掛けます。
300トン以上の新しい届出は、食糧法の改正による制度です。農林水産省の資料では、受付は令和8年10月1日に始まり、届出は令和9年4月1日までとされています。これは令和8年7月28日時点の予定です。最新の日程と対象は、農林水産省の案内で確かめてください。
記入例
下の記入例は、架空の農家が2026年産の米を受け払いした想定で書いたものです。9月25日に玄米4,200kgを自宅倉庫に収穫・調製し、10月5日に農協へ2,400kgを出荷しました。10月12日に玄米300kgを精米して273kgになり、歩留まりは91%です。
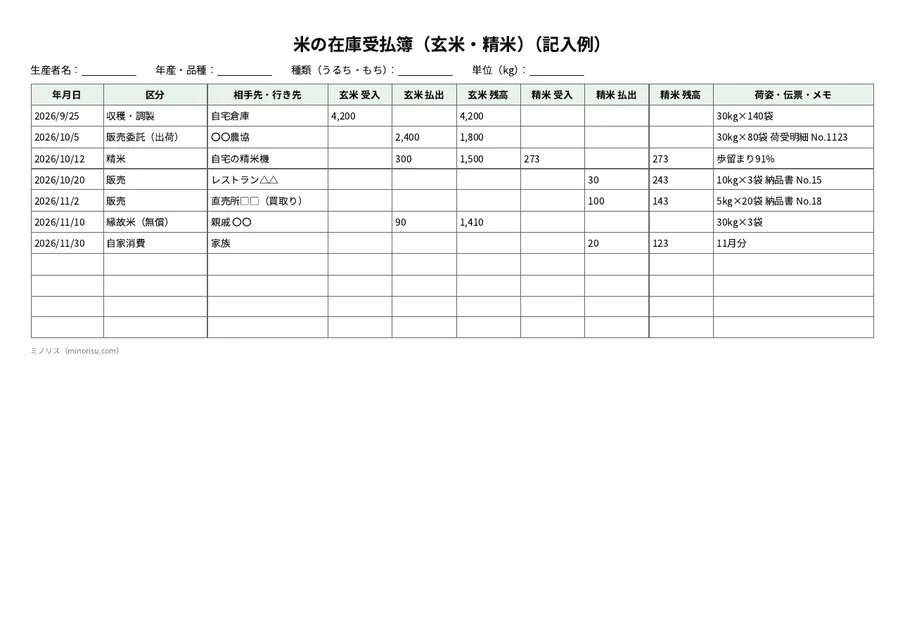
そのあと、精米をレストラン、直売所、親戚、家族へ払い出しています。玄米は、親戚への縁故米90kgを引くと、11月30日に1,410kgが残ります。精米は273kgから30kg、100kg、20kgを引き、残りは123kgです。記入例の人名・数量・取引先は架空の数字です。
1行目は収穫・調製で、玄米の受入と残高に同じ4,200を書きます。袋の数は右端のメモ欄に「30kg×140袋」と書いておくと、月末に数えるときに使えます。伝票がある取引は、荷受明細や納品書の番号もメモ欄に控えてください。
書き方(項目ごと)
年月日・区分・相手先
年月日の欄は、米を入れた日と出した日です。区分には、収穫・調製、販売、販売委託(出荷)、精米、縁故米、自家消費、廃棄などを書きます。販売と販売委託を分けておけば、農協に出した量と直接売った量を、あとで別々に合計できます。
相手先・行き先の欄は、出荷先や販売先の名前です。精米のときは「自宅の精米機」のように、精米した場所を書いてください。直売所に置く米で、買い取りか委託かが分かれる場合は、そのことも括弧書きで残します。
玄米の受入・払出・残高
玄米の受入には、玄米で入った量をkgで書きます。払出には、出荷、販売、精米、縁故米などで出た量を書きます。残高は、その行までの受入の合計から払出の合計を引いた量です。Excelのテンプレートは自動で計算します。
手書き用のPDFを使うときは、1行書くたびに残高を計算してください。前の行の残高に、受入を足して払出を引きます。計算を後回しにすると、間違いに気づくのが遅れます。
精米の受入・払出・残高
精米の欄も、玄米と同じ考え方です。精米で入った量は受入、販売や自家消費で出た量は払出に書きます。精米した行は、玄米の払出と精米の受入を同じ行に並べるのが決まりです。
記入例の10月12日の行では、玄米の払出が300、精米の受入が273です。差の27kgが、精米で減った分に当たります。この行から、その年の精米の歩留まりも計算できます。
荷姿・伝票・メモ
荷姿には、袋の数と1袋の重さを書きます。伝票番号も一緒に書いておくと、取引記録や請求書との突き合わせが楽になります。歩留まりの数字や、自家消費の対象の月など、あとで理由を思い出せない事柄も、ここに控えてください。
年産・品種・うるち/もちごとに1枚
受払簿は、年産・品種・うるち/もちごとに1枚ずつ使います。1枚に混ぜて書くと、残高が何の米の量か分からなくなる。前の年産から繰り越した在庫は、新しい年産の1行目の受入に「繰越」と書いてください。
精米の記録シートと月末の確認シート
テンプレートには「精米の記録」シートがあります。歩留まりは「精米の出来高÷玄米の量×100」で出し、Excelでは自動で計算されます。精米機や精米の度合いを変えたときは、前後の数字を見比べてください。
「月末の確認」シートでは、袋の数と1袋の重さを掛けて、実際の量を数える。それを受払簿の残高と比べ、差が出たら書き忘れた出荷や自家消費がないかを見直してください。確認は月に1回で足ります。
気をつけること・よくある間違い
玄米と精米を同じ欄で数える
精米すると、重さが1割ほど減ります。玄米と精米を同じ欄で数えると、精米した日から残高が合わなくなります。受入と払出は、必ず玄米と精米に分けて書いてください。
縁故米や自家消費を書かない
売っていない米も、倉庫から出ていきます。親戚に送った分や家で食べた分を書かないと、月末に数えた量と帳簿が合いません。自家消費は、月ごとにまとめて1行にしても構いません。
年産・品種を混ぜる
米の表示で産地・品種・産年を書くときは、その根拠となる記録が必要です。年産と品種を混ぜて書くと、表示の裏付けにできません。直売所での表示は直売所の値札・POPの書き方で説明しています。
月末に数えない
帳簿の残高と実際の袋の数を月末に比べると、書き忘れや計量の違いに早く気づけます。数えずに年末まで進めると、差が大きくなってから見つかり、原因を探すのが難しくなります。
届出の目安を年末に気づく
直接販売の量が年間20精米トンに近づいているのに、気づかないまま超える例があります。受払簿の販売の列を毎月合計しておくと、年の途中で目安との距離が分かる。玄米で売った分は、0.91を掛けて精米の量に換算してから数えてください。
取引記録と受払簿を1つで済ませようとする
米トレーサビリティ法の取引記録は、取引の相手方・産地・数量を残す義務の書類です。受払簿に相手先の欄があっても、記録の項目が足りません。取引記録は別に、取引のたびに残してください。
保存と提出
受払簿は、年産ごとに綴じて保管します。Excelのファイルは、年産と品種の名前を付けて保存し、バックアップも取ってください。紙の場合は、荷受明細や納品書をその年産の受払簿と一緒に束ねておくと、突き合わせが速くなります。
食糧法の届出をした事業者は、帳簿を最後に書いた日から3年間保存します。届出が必要な規模でなくても、同じ3年を目安に残しておくと困りません。税務の書類の保存期間は別に定めがあるので、税理士や税務署に確認してください。
受払簿そのものは、提出する書類ではありません。農林水産省や地方農政局に求められる帳簿や報告の様式は、届出の種類で決まります。求められたときは、受払簿の数字を様式に写して使ってください。
紙・Excelで続かないときは
受払簿は、倉庫に米を出し入れするたびに書くのが基本です。書き忘れが続くと、月末の照合で差が出ます。まず、出荷と販売の伝票を受け取った日に、受払簿へ写す習慣をつけると続きやすくなります。
当社が提供しているミノリス日誌は、圃場ごとの栽培記録を付けるための無料アプリです。
- 圃場マップで、圃場に名前を付けて地図上に登録できる
- 圃場・作付けごとに作業・肥料・農薬・収穫を記録でき、写真も残せる
- 収穫した量を、kgや袋などの単位つきで作付けごとに記録できる
- 栽培履歴で単位ごとの合計を見られ、栽培履歴をCSV・Excelで出力できる
品種ごとに作付けを分けておくと、品種別の収穫量も見返せます。ミノリス日誌には、米の在庫の受払、精米の歩留まり、出荷や販売の管理の機能はありません。食糧法の帳簿や届出の作成にも対応していません。在庫を追う帳簿は、このテンプレートで続けてください。
収穫量の記録は、受払簿の1行目の「収穫・調製」の数字の根拠になります。詳しい使い方はミノリス日誌の収穫記録のマニュアルをご覧ください。
圃場の栽培記録と収穫量をスマホで
圃場を地図に登録し、作付けごとの作業・肥料・農薬・収穫を無料で記録できます。収穫した量は作付けごとに残せます。
初期費用・月額0円/クレジットカード不要
よくある質問
確定申告の棚卸にも使えますか?
年末の残高は、農産物の期末棚卸の数量を考えるときの目安になります。棚卸の評価や申告の扱いは、税理士や税務署に確認してください。
精米の歩留まりはどのくらいですか?
食糧法の届出で玄米を精米に換算するときは、玄米量に0.91を掛けるとされています。実際の歩留まりは精米機や精米の度合いで変わります。「精米の記録」シートで自分の数字を確かめておくと、在庫の見込みが立てやすくなります。
米トレーサビリティ法の取引記録とは別に必要ですか?
別の書類です。米トレーサビリティ法の記録は、事業者との取引ごとに相手方・産地・数量などを残すもので、法律上の義務です。この受払簿は在庫の数量を追う帳簿で、年間20精米トン未満なら自分の管理のための任意の記録です。両方つけると、どこへ出した米か、残りがいくらかがすぐ分かります。
年間20精米トン未満なら、受払簿はつけなくてもよいのですか?
食糧法の届出は、年間20精米トン以上の直接販売が目安です。届出をしない規模なら、この受払簿をつける法律上の義務はありません。ただし、縁故米や自家消費まで含めた残りを知る手段になるので、任意でつけることをお勧めします。届出が必要か迷うときは、地方農政局などの窓口に確認してください。
農協に出す米も年間20精米トンに数えますか?
自分で作った米を、農協など届出をしている事業者に出す分は、この数量に数えません。数えるのは、飲食店・直売所・個人などへの直接販売の分です。数え方に迷うときは、農林水産省の案内を読むか、地方農政局などの窓口に確認してください。
前の年産から残っている米はどう書きますか?
年産ごとに受払簿を分け、前の年産の分はその年産の受払簿で最後まで払い出します。次の年産の受払簿を新しく起こすときは、残りがある場合に限り、1行目の受入に「繰越」と書いて数量を移します。年産が混ざると表示の根拠も崩れるので、混ぜずに書いてください。
まとめ
米の在庫受払簿は、玄米と精米に分けて、受入・払出・残高を1行ずつ書く帳簿です。精米した行では玄米の払出と精米の受入を並べ、歩留まりを残します。月末に袋の数を数えて残高と比べると、書き忘れに早く気づけます。
米トレーサビリティ法の取引記録は、取引ごとに残す義務の書類で、在庫を追う受払簿とは別です。年間20精米トン以上の直接販売では食糧法の届出と帳簿が必要になり、300トン以上では新しい届出と定期報告も加わります。テンプレートで下書きしたら、届出の要否を農林水産省の案内か地方農政局などの窓口で確かめてください。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 米トレーサビリティ法の取引記録の書き方|農家の記入例と無料テンプレート
- 収穫記録表の書き方と記入例|無料テンプレート(Excel・PDF)
- 出荷台帳の書き方と記入例|出荷先別の月次集計つき無料テンプレート
- 直売所の値札・POPの書き方と例|法令で必要な表示と無料テンプレート
- 農薬の在庫管理表(受け払い簿)の書き方と記入例|無料テンプレート