自分で作った米や野菜を家で食べる。親せきに送る。手伝いの人にまかないで出す。翌年の種もみに残す。こうした消費も、農業の収入金額に入ります。確定申告では、収支内訳書と青色申告決算書の「家事消費・事業消費」の欄に書きます。
この記事は、国税庁の手引きと所得税法の条文をもとに、家事消費・事業消費の計算表の書き方を説明する内容です。単価の決め方と、贈答・まかない・種もみ・餌の扱いの違いも取り上げます。税額の計算や課税の判断は扱いません。個別の判断は、税務署や税理士に確認してください。
家事消費・事業消費の計算表の無料テンプレート(Excel・PDF/記入例つき)
家事消費・事業消費とは/なぜ必要か
食べた分も贈った分も収入金額になる
農家は、収穫した農産物のすべてを売るわけではありません。家族が食べる分、親せきや知人に贈る分、手伝いの人のまかない、翌年の種もみ、家畜の餌などに回す分があります。これらも農業の収入金額に入ると、国税庁の手引きは説明しています。
所得税法は、棚卸資産を家事のために消費した場合は、その時の価額を事業所得の総収入金額に入れると定めています(第39条)。贈与した場合も、その時の価額が総収入金額に入ります(第40条)。米・麦などの農産物は、収穫した時に収穫価額で取得したものとみなされます(第41条)。
1回に食べる量が少なくても、1年分を合わせれば一定の金額です。計算表は、その1年分を品目ごとに見積もり、単価と数量から金額を出すための表です。
計算表で書くこと
このテンプレートは、3枚のシートでできています。「記入用」シートには、農産物ごとの用途・数量・単価・金額を書きます。金額は数量×単価の計算式で出て、合計が申告書の「家事消費・事業消費」の金額です。
「単価の計算」シートでは、出荷した農産物の手取り単価と、出荷していない農産物の単価を計算します。「用途ごとの扱い」シートは、家事消費・贈答・まかない・種もみ・餌で、収入・経費・消費税の扱いがどう違うかを一覧にした早見表です。
帳簿に書く方法は2通りある
国税庁の手引きによると、棚卸資産を家事や事業のために消費したり贈与したりしたときは、その都度、帳簿の収入欄に書くのが原則です。ただし、その都度の記載を省略して、年末に種類ごとの合計を見積もり、合計数量と合計金額を一括で書く方法も認められています。
記入例も、月日の欄に「一括」と書いています。計算表は1年分の見積もりの下書きです。金額が決まったら、帳簿と申告書に写してください。
記入例
下の記入例は、米を6,000kg出荷している農家が、年末に1年分の家事消費・事業消費をまとめた想定で書いたものです。トマトは出荷していない前提にして、市場の平均単価を参考にしました。記入例の数量・単価・金額は架空の数字です。
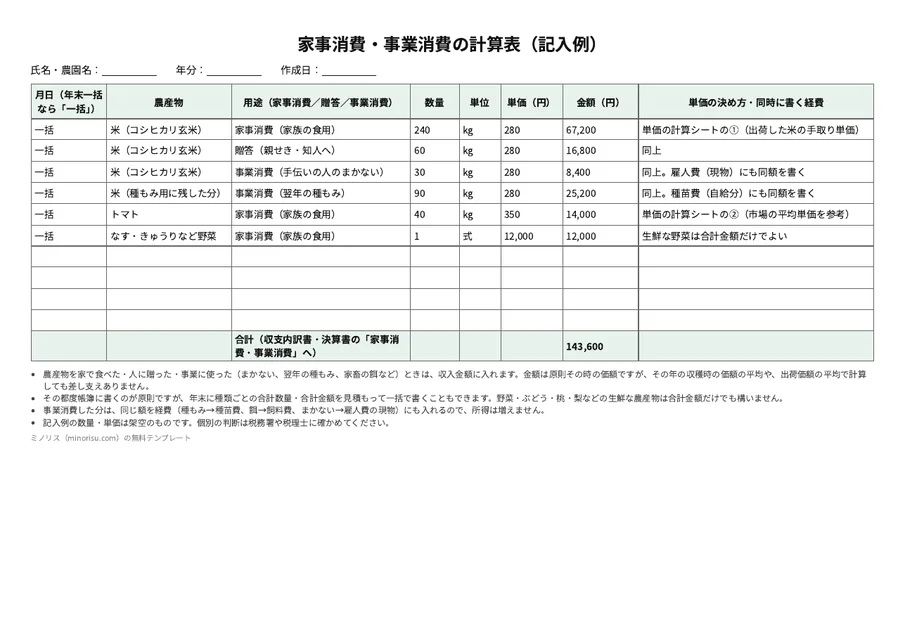
記入例は6行です。米は、家族の食用240kg、贈答60kg、手伝いの人のまかない30kg、翌年の種もみ90kgの4行に分けました。単価はどの行も280円で、金額の合計は米だけで117,600円になります。
トマトは家族の食用40kgで、単価を350円にしています。なす・きゅうりなどの野菜は、数量を書かずに「1式」として、合計金額12,000円だけを書きました。6行を合わせた合計は143,600円です。この金額を、収支内訳書や青色申告決算書の「家事消費・事業消費」の欄に写します。
書き方(項目ごと)
記入用シートの列の順に、書き方を説明します。表の記入例は、すべて架空の数字です。
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 月日 | 消費した日。年末にまとめて見積もる場合は「一括」 | 一括 |
| 農産物 | 品目・品種・荷姿 | 米(コシヒカリ玄米) |
| 用途 | 家事消費・贈答・事業消費(まかない・種もみ・餌など) | 家事消費(家族の食用) |
| 数量・単位 | 消費した量。年末一括なら1年分の見積もり | 240 kg |
| 単価 | 「単価の計算」シートで決めた単価 | 280 |
| 金額 | 数量×単価(Excelは自動計算) | 67,200 |
| 単価の決め方・同時に書く経費 | どの計算で単価を出したか。事業消費なら、同額を入れる経費の科目 | 単価の計算シートの① |
月日と農産物
消費するたびに書く場合は、その日付を入れます。年末に1年分をまとめる場合は、月日の欄に「一括」と書きます。農産物の欄は、品目と品種、荷姿を書く場所です。「米(コシヒカリ玄米)」のように書いておくと、単価の根拠になる出荷実績と結びつけやすくなります。
用途
用途は、家事消費、贈答、事業消費の3つに分けて書きます。事業消費には、手伝いの人のまかない、翌年の種もみ、家畜の餌などが入ります。用途ごとに行を分けておくと、事業消費の行から、同じ額を経費に入れる作業がしやすくなります。
数量・単位
消費した量と単位を書きます。年末にまとめる場合は、1年分の見積もりの数量です。家族の人数と1年に食べる量、贈った先と量から数えます。収穫量・出荷量・年末の在庫の記録があれば、収穫量から出荷量と在庫を引いて、家で使った量の目安を出せます。
野菜類、ぶどう、桃、梨などの生鮮な農産物は、数量を書かず、合計金額だけでも差し支えありません。記入例の「なす・きゅうりなど野菜」は、この書き方です。
単価と金額
単価は、次の章で説明する計算で決めて、記入用シートに書き写します。金額は数量に単価を掛けた額です。Excelでは数式が入っているので、数量と単価を入れると金額が出ます。手書きのPDFを使う場合は、電卓で計算して書きます。
単価の決め方・同時に書く経費
最後の欄は、どの計算で単価を出したかの記録です。記入例では「単価の計算シートの①」のように書いています。事業消費の行には、同じ額を入れる経費の科目も書いておきます。種もみなら種苗費、まかないなら雇人費の現物です。
単価の決め方
家事消費などの金額は、原則として、消費した時の価額です。ただし、その年の収穫時の価額の平均や、販売価額(市場などへの出荷価額)の平均で計算しても差し支えありません。国税庁の資料には、次の2つの計算例が載っています。
| 場合 | 計算のしかた | このテンプレートの例 |
|---|---|---|
| ①出荷している | (販売金額−出荷経費)÷出荷数量×家事消費の数量 | (1,800,000−120,000)÷6,000kg=280円/kg |
| ②出荷していない | 市場の平均価額などを参考にした単価×家事消費の数量 | 350円/kg×40kg=14,000円 |
出荷経費は、出荷のための包装費、運賃、市場やJAの手数料などです。①の単価は、収穫した時の生産者販売価額にあたります。庭先で受け取る手取りの価格のことです。
記入例の米は、①の計算で280円を出しました。販売金額180万円から出荷経費12万円を引いた168万円を、出荷数量6,000kgで割った額です。トマトは出荷していない前提なので、②の考え方で、市場の平均単価を参考に350円としました。
国税庁の資料には、数字の入った計算例もあります。出荷している場合は、販売価額200万円、出荷経費10万円、出荷数量8,000kg、家事消費数量300kgとして、(200万円−10万円)÷8,000kg×300kg=71,250円と計算します。出荷していない場合は、市場の平均単価が180円/kgで家事消費数量が300kgなら、180円×300kg=54,000円です。
どの市場の単価を参考にするかは、農家が決めます。農産物の種類や出荷先によって、参考にできる資料が違います。決め方に迷うときは、税務署や税理士に確認してください。
気をつけること・よくある間違い
家事消費を0円にする
家で食べた米や野菜、親せきに送った分も収入金額です。1回の量が少なくても、1年分を合わせると金額になります。収入金額から漏れた状態になります。
小売価格(直売所の値段)で計算する
原則は、収穫した時の生産者販売価額です。出荷している作物は、出荷経費を引いた手取りの単価が目安になります。直売所の店頭価格は、この原則の価額にあたりません。
種もみ用に残した米を収入にだけ入れる
事業消費は、経費にも同じ額を入れます。収穫した農産物を翌年の種もみや家畜の餌にした場合は、種苗費や飼料費の自給分として、収穫時の価額で経費に入れます。収入だけを入れた場合、所得が増えすぎる結果になります。
まかないや現物で渡した分は、雇人費の現物の欄に入ります。記入例の最終列にも、「雇人費(現物)にも同額を書く」「種苗費(自給分)にも同額を書く」と書きました。
年末の在庫を家事消費にする
年末に倉庫に残っている米などは、棚卸しの対象です。棚卸表の農産物の欄に書いてください。売らずに持っている分は、翌年に食べた時にその年の家事消費になります。
棚卸しの省略を家事消費と混同する
国税庁の手引きによると、専ら家事消費などに充てるための作物や、野菜類、ぶどう、桃、梨など収穫時から販売や消費までの期間が短い果実は、棚卸しを省略しても差し支えありません。省略できるのは棚卸しです。家で食べた分を収入金額に入れる作業は、省略の対象に入りません。
消費税の扱いを自分で決めてしまう
消費税の課税事業者の場合、個人事業者が棚卸資産を家事のために消費したときは、事業として対価を得て譲渡したものとみなされ(消費税法第4条第5項)、課税売上げになります。一方、収穫した農産物を種苗用や家畜の餌として事業消費した場合は、課税売上げにも課税仕入れにもなりません。免税事業者は消費税を気にしなくて構いません。
贈答やまかないの扱いは、事業者の状況によって変わることがあります。税率や課税の判断は、税務署や税理士に確かめてください。計算表の「用途ごとの扱い」シートは、早見表として使います。
保存と提出
計算表は、申告書を作るときの下書きです。税務署に出す書類ではありません。確定申告では、計算した合計額を収支内訳書または青色申告決算書の「家事消費・事業消費」の欄に書きます。2ページ目の収入金額の明細では、作物ごとに書きます。
記入例の合計143,600円は、収支内訳書の下書きや青色申告決算書の下書きの欄2に写せる額です。計算表そのものは、単価をどう決めたかを後から説明できるように、帳簿や出荷の記録と一緒に保管してください。保管の期間は、税務署や税理士に確認してください。
単価の根拠にした販売金額、出荷経費、出荷数量は、出荷伝票や出荷台帳から拾います。市場の平均価額を参考にした場合は、参考にした資料の名前と日付を、最終列に書き残しておくと便利です。
紙・Excelで続かないときは
家事消費の見積もりは、年末にまとめて悩む作業になりがちです。収穫した量と出荷した量が日ごろから記録してあれば、家で使った量の目安を出しやすくなります。
当社が提供しているミノリス日誌は、圃場ごとの栽培記録を付けるための無料アプリです。
- 圃場マップで、圃場に名前を付けて地図上に登録できる
- 圃場・作付けごとに作業・肥料・農薬・収穫を記録でき、写真も残せる
- 収穫した数量を、単位(kg・箱・袋など)つきで記録できる
- 作付けごとに、単位別の合計を確認できる
ミノリス日誌には、家事消費を計算する機能も、単価を決める機能もありません。申告書の作成にも対応していません。年末に収穫量と出荷量を見比べて、家で使った量を見積もるときの手がかりとして使えます。
1年分の収穫量を作付けごとに確かめる
収穫した数量を単位つきで記録し、作付けごとに合計を確認できます。無料で使えます。
初期費用・月額0円/クレジットカード不要
よくある質問
数量はどうやって見積もればよいですか?
家族の人数と1年に食べる量、贈った先と量などから見積もります。収穫量・出荷量・年末の在庫の記録があれば、「収穫量−出荷量−在庫」で家で使った量の目安が出ます。
収支内訳書のどこに書きますか?
合計額を、収支内訳書(青色申告決算書)の「家事消費・事業消費」の欄に書きます。2ページ目の収入金額の明細(内訳)では、作物ごとに書きます。記入例なら143,600円を収支内訳書の下書きや青色申告決算書の下書きの欄2に写します。
家族経営で、家族が食べる分も記録が必要ですか?
必要です。記帳の簡易な方法として、年末に種類ごとの合計を見積もって一括で書くことが認められているので、毎日記録しなくても構いません。
単価はどの計算で決めればよいですか?
出荷している農産物は、販売金額から出荷経費を引き、出荷数量で割った手取りの単価が目安になります。出荷していない農産物は、市場の平均価額などを参考にした単価を使います。迷うときは税務署や税理士に確認してください。
消費税の扱いはどうなりますか?
課税事業者の場合、家事のための消費は課税売上げになり、種苗用や家畜の餌としての消費は課税売上げにも課税仕入れにもなりません。免税事業者は気にしなくて構いません。贈答やまかないの扱いは、税務署や税理士に確かめてください。
年末に倉庫に残っている米は家事消費に入れますか?
入れません。年末に残っている米は棚卸しの対象で、棚卸表の農産物に書きます。翌年に食べた分が、その年の家事消費になります。
まとめ
農産物を家で食べた、人に贈った、事業に使った分も、収入金額の対象です。計算表には、農産物ごとに用途、数量、単価、金額を書き、合計を収支内訳書や青色申告決算書の「家事消費・事業消費」の欄に写します。
単価は、出荷している農産物なら、販売金額から出荷経費を引いて出荷数量で割った手取りの額が目安です。出荷していない農産物は、市場の平均価額などを参考にします。事業消費は同額を経費にも入れ、年末に残った分は棚卸しに回します。消費税や単価の決め方で迷うときは、税務署や税理士に確認してください。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 収支内訳書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 青色申告決算書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 収穫記録表の書き方と記入例|無料テンプレート(Excel・PDF)
- 農業の帳簿のつけ方|現金出納帳・経費帳の無料テンプレートと記入例
- 農業の勘定科目・経費の早見表の書き方と記入例|無料テンプレート(Excel・PDF)