肥料や農薬は迷わずに書けても、賃耕料や共同施設の利用料、収入保険の保険料になると「これは何費だろう」と手が止まります。帳簿の科目が決まらないと、年末に申告書へ写す作業が長引きます。農業の経費の科目は、国税庁の収支内訳書(農業所得用)と青色申告決算書(農業所得用)の科目にそろえるのが基本です。
この記事では、国税庁の記載の手引き、「農業の会計に関する指針」、農林水産省の収入保険のQ&Aをもとに、支出と収入の具体例ごとの科目と申告書の欄を説明します。税額の計算や課税の判断には触れません。判断に迷う支出は、税務署や税理士に確認してください。
農業の勘定科目・経費の早見表の無料テンプレート(Excel・PDF/記入例つき)
農業の勘定科目・経費の早見表とは/なぜ必要か
買ったものから科目を引くための表
勘定科目は、お金の出入りを種類ごとに分けるための名前です。農家が使う経費の科目は、国税庁の収支内訳書(農業所得用)と青色申告決算書(農業所得用)にあらかじめ並んでいます。帳簿の科目をこの名前にそろえておくと、年末に集計した金額をそのまま申告書の欄へ写せます。
早見表は、買ったものや払ったお金ごとに、どの科目になるかと、申告書のどの欄に入るかを引けるようにした一覧です。Excelのシートは2枚構成で、経費の早見表と収入の早見表に分かれています。経費の早見表の下には空欄があり、自分の農園でよく出てくる支出を書き足せます。
経費の表と収入の表の読み方
経費の早見表には、支出の例、個人の科目、収支内訳書の欄、青色決算書の欄、農業法人の勘定科目の例、注意することの6列があります。収支内訳書の列は白色申告の欄を、青色決算書の列は青色申告決算書の損益計算書の欄を表します。法人の列が空いているものは、農業特有の科目名がなく、会社ごとに決める項目です。
収入の早見表は、販売代金、交付金、共済金、価格差補塡金、作業受託料などが、個人ではどの欄、法人ではどの区分になるかを並べています。個人の欄の番号は収支内訳書も青色申告決算書も同じで、1が販売金額、2が家事消費・事業消費、3が雑収入です。
欄の番号と記号は、令和7年分の様式のものです。様式は改正されることがあるので、申告の年の記載の手引きで確かめてください。科目ごとの帳簿のつけ方は農業の帳簿のつけ方に、申告書への写し方は収支内訳書の下書きと青色申告決算書の下書きにまとめています。
個人と法人で科目の呼び名がちがう
「農業の会計に関する指針」は、農業法人が未収穫農産物や大農具のような農業特有の古い呼び名を使わず、商業簿記や工業簿記と共通の科目を使うよう示しています。製造原価の費目である材料費、労務費、製造経費は、個人の科目とほぼ対応します。個人事業の農家は、法人の列を読み飛ばせます。
早見表の見本
下の図は、経費の早見表の記入例のページです。支出の例を上から順に並べ、右に個人の科目、申告書の欄、法人の勘定科目の例、注意することが並びます。記入例のページには、人件費から資材費、保険、税、生活費まで、農家に多い支出が約30行入っています。
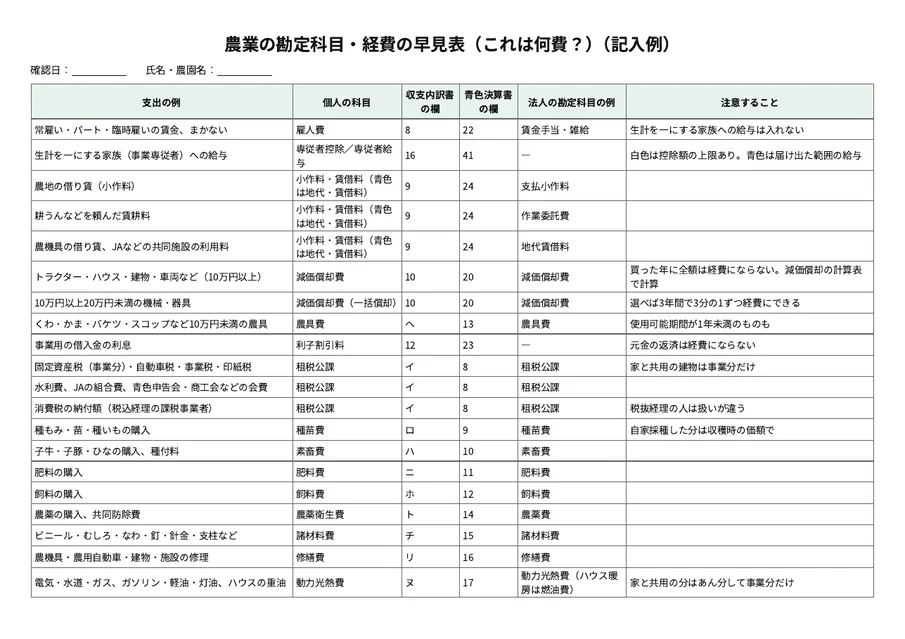
早見表の欄の番号は、すべて令和7年分の様式のものです。記入用のシートは、確認日と氏名・農園名を書く欄から始まります。行の下には空欄があるので、自分の農園に特有の支出は、科目を決めたうえで書き足しておくと次の年にも使えます。
この早見表に金額の欄はありません。金額は帳簿に書きます。早見表は、帳簿をつけるたびに科目を引くための辞書として、帳簿のそばに置いて使います。
科目ごとの使い分け
ここでは、迷いやすい支出を種類ごとに説明します。表の欄の番号は令和7年分の様式のものです。
人に払うお金
常雇い、パート、臨時雇いの賃金やまかないは、雇人費に入れます。収支内訳書では欄8、青色申告決算書では欄22です。同じ雇人費でも、白色と青色で欄の番号がちがいます。
| 支出の例 | 個人の科目 | 収支内訳書の欄 | 青色決算書の欄 | 法人の勘定科目の例 |
|---|---|---|---|---|
| 常雇い・パート・臨時雇いの賃金、まかない | 雇人費 | 8 | 22 | 賃金手当・雑給 |
| 生計を一にする家族(事業専従者)への給与 | 専従者控除/専従者給与 | 16 | 41 | なし |
生計を一にする家族への給与は、雇人費に入れません。白色申告では専従者控除、青色申告では届け出た範囲の専従者給与として扱います。白色には控除額の上限があります。家族への支払いの扱いは、税務署や税理士に確認してください。
借り賃と賃耕料
小作料・賃借料は、農地の借り賃だけの科目ではありません。耕うんを頼んだ賃耕料、農機具の借り賃、JAなどの共同施設の利用料も、この科目に入ります。青色申告決算書では、科目名が地代・賃借料になります。
| 支出の例 | 個人の科目 | 収支内訳書の欄 | 青色決算書の欄 | 法人の勘定科目の例 |
|---|---|---|---|---|
| 農地の借り賃(小作料) | 小作料・賃借料(青色は地代・賃借料) | 9 | 24 | 支払小作料 |
| 耕うんなどを頼んだ賃耕料 | 小作料・賃借料(青色は地代・賃借料) | 9 | 24 | 作業委託費 |
| 農機具の借り賃、JAなどの共同施設の利用料 | 小作料・賃借料(青色は地代・賃借料) | 9 | 24 | 地代賃借料 |
法人の勘定科目は、農地の借り賃が支払小作料、賃耕料が作業委託費、機械や施設の借り賃が地代賃借料です。個人で一つにまとまっている科目が、法人では三つに分かれます。農地の借り賃の支払いを台帳で管理したい場合は、地代(賃借料)支払台帳が使えます。
10万円で分かれる農具費と減価償却費
くわ、かま、バケツ、スコップのような10万円未満の農具は、農具費に入れます。使用可能期間が1年未満のものも農具費です。取得価額が10万円以上のトラクター、ハウス、建物、車両は、減価償却費になります。
| 支出の例 | 個人の科目 | 収支内訳書の欄 | 青色決算書の欄 | 法人の勘定科目の例 |
|---|---|---|---|---|
| トラクター・ハウス・建物・車両など(10万円以上) | 減価償却費 | 10 | 20 | 減価償却費 |
| 10万円以上20万円未満の機械・器具 | 減価償却費(一括償却) | 10 | 20 | 減価償却費 |
| くわ・かま・バケツ・スコップなど10万円未満の農具 | 農具費 | ヘ | 13 | 農具費 |
10万円以上のものは、買った年に全額が経費になるわけではありません。使える年数に分けて、毎年の分を経費にします。10万円以上20万円未満の機械や器具は、選べば3年間で3分の1ずつ経費にする一括償却も使えます。1年分の計算は減価償却の計算表で行います。
税金と会費をまとめる租税公課
租税公課には、税金だけでなく公課も入ります。事業分の固定資産税、自動車税、事業税、印紙税のほか、水利費、JAの組合費、青色申告会や商工会などの会費も租税公課です。収支内訳書では欄イ、青色申告決算書では欄8です。
| 支出の例 | 個人の科目 | 収支内訳書の欄 | 青色決算書の欄 | 法人の勘定科目の例 |
|---|---|---|---|---|
| 固定資産税(事業分)・自動車税・事業税・印紙税 | 租税公課 | イ | 8 | 租税公課 |
| 水利費、JAの組合費、青色申告会・商工会などの会費 | 租税公課 | イ | 8 | 租税公課 |
| 消費税の納付額(税込経理の課税事業者) | 租税公課 | イ | 8 | 租税公課 |
家と共用の建物の固定資産税は、事業分だけを入れます。消費税の納付額は、税込経理の課税事業者が租税公課に入れます。税抜経理の人は扱いがちがうので、税理士や税務署に確認してください。
保険の掛金と収入保険
水稲、果樹、家畜の共済掛金や、農業用資産の火災保険料は、農業共済掛金に入れます。建物更生共済のように、貯蓄にあたる部分を含む掛金は、その部分が経費になりません。
| 支出の例 | 個人の科目 | 収支内訳書の欄 | 青色決算書の欄 | 法人の勘定科目の例 |
|---|---|---|---|---|
| 水稲・果樹・家畜の共済掛金、農業用資産の火災保険料 | 農業共済掛金 | ヲ | 19 | 共済掛金 |
| 収入保険の保険料・付加保険料 | 経費になる | 確認 | 確認 | 共済掛金 |
収入保険の保険料と付加保険料は、経費になります。積立金は預け金にあたり、経費になりません。保険料を書く申告書の欄は、早見表でも「確認」としています。農林水産省の収入保険のQ&Aを見たうえで、税務署に確認してください。
家と共用の電気・水道・燃料
電気、水道、ガス、ガソリン、軽油、灯油は、動力光熱費に入れます。ハウスの重油も同じ科目で、法人の勘定科目では燃油費を使えます。家と共用の分は、使用面積や使用時間などであん分して、事業分だけを経費にします。
あん分の割合は毎年同じ方法で決めておくと、前の年と比べやすくなります。割合の決め方に迷うときは、税務署や税理士に相談してください。
借入金は利息だけが経費になる
事業用の借入金の返済は、利息だけが利子割引料として経費になります。収支内訳書では欄12、青色申告決算書では欄23です。元金の返済は経費になりません。元金と利息の内訳は、金融機関の返済予定表で確かめます。
資材・修繕・出荷にかかる費用
種苗、肥料、農薬、飼料、諸材料、修繕、作業着などの購入は、名前のとおりの科目に入ります。次の表に、収支内訳書と青色申告決算書の欄をまとめました。
| 支出の例 | 個人の科目 | 収支内訳書の欄 | 青色決算書の欄 | 法人の勘定科目の例 |
|---|---|---|---|---|
| 種もみ・苗・種いもの購入 | 種苗費 | ロ | 9 | 種苗費 |
| 子牛・子豚・ひなの購入、種付料 | 素畜費 | ハ | 10 | 素畜費 |
| 肥料の購入 | 肥料費 | ニ | 11 | 肥料費 |
| 飼料の購入 | 飼料費 | ホ | 12 | 飼料費 |
| 農薬の購入、共同防除費 | 農薬衛生費 | ト | 14 | 農薬費 |
| ビニール・むしろ・なわ・釘・針金・支柱など | 諸材料費 | チ | 15 | 諸材料費 |
| 農機具・農用自動車・建物・施設の修理 | 修繕費 | リ | 16 | 修繕費 |
| 電気・水道・ガス、ガソリン・軽油・灯油、ハウスの重油 | 動力光熱費 | ヌ | 17 | 動力光熱費(ハウス暖房は燃油費) |
| 作業着・地下たびなど | 作業用衣料費 | ル | 18 | 作業用衣料費 |
| 出荷用の箱・袋などの包装費、運賃、市場・JAの手数料 | 荷造運賃手数料 | ワ | 21 | なし |
| 土地改良事業の費用、客土の費用 | 土地改良費 | カ | 25 | 土地改良費 |
| ほかの科目に当てはまらない農業の経費 | 雑費 | ツ | 30 | なし |
種もみや苗は種苗費ですが、自家採種した分は収穫時の価額で扱います。出荷用の箱や袋の包装費、運賃、市場やJAの手数料は、荷造運賃手数料です。どの科目にも当てはまらない少額の経費だけを、雑費にします。
貸倒金と経費にならないもの
売掛金が回収できなくなったときは、貸倒金として収支内訳書の欄11に書きます。青色申告決算書には貸倒金の専用の欄がないので、書き方は税務署に確認してください。
所得税、住民税、国民健康保険税、国民年金の保険料、延滞税、罰金、交通反則金は、必要経費になりません。家族の食費や衣料費のような生活の費用も、経費になりません。青色申告では、生活費の支出は事業主貸として貸借対照表に表れます。
収入側の科目
収入の早見表では、受け取ったお金の種類ごとに、個人の欄と法人の区分を並べています。販売代金は販売金額、家で食べたり贈ったりした農産物は家事消費・事業消費、そのほかの多くは雑収入に入ります。
| 収入の例 | 個人(収支内訳書・決算書) | 法人(農業の会計に関する指針) |
|---|---|---|
| 農産物の販売代金(JA・市場・直売所・スーパーなど) | 販売金額(1) | 売上高 |
| 家で食べた・贈った・事業に使った農産物 | 家事消費・事業消費(2) | なし |
| 農作業の受託料 | 雑収入(3) | 作業受託収入(売上高) |
| 野菜・鶏卵などの価格差補塡金 | 雑収入(3) | 価格補填収入(売上高) |
| 作付面積に応じて交付される助成金・交付金 | 雑収入(3)(課税対象のもの) | 作付助成収入(営業外収益) |
| 中山間地域等直接支払交付金など、面積以外の基準の交付金 | 雑収入(3)(課税対象のもの) | 一般助成収入(営業外収益) |
| 共済金(農作物共済・家畜共済など) | 雑収入(3) | なし |
| 出荷奨励金、JAの事業分量分配金 | 雑収入(3) | なし |
| わら・もみ・牛鶏糞など副産物の販売代金 | 雑収入(3) | なし |
| 収入保険の保険金・特約補塡金 | 収入金額(保険期間の年分に見積もって入れる) | 収入保険補塡収入(特別利益) |
| 経営安定対策の補塡金(収入減少影響緩和対策など) | 税務署に確認 | 経営安定補填収入(特別利益) |
| 繁殖用・種付用の家畜の売却代金 | 税務署に確認 | 生物売却収入(売上高) |
| 消費税の還付額(税込経理の課税事業者) | 雑収入(3) | なし |
年内に引き渡した農産物は、入金が翌年でも本年分の販売金額です。家事消費・事業消費は、収穫時の生産者販売価額で計算します。作付面積に応じた交付金や中山間地域等直接支払交付金などは、課税対象かどうかを交付元に確認してください。
収入保険の保険金は、保険期間の年分に見積もって収入金額に入れます。経営安定対策の補塡金と繁殖用・種付用の家畜の売却代金は、個人の欄が早見表でも「税務署に確認」です。法人は、収入保険補塡収入と経営安定補填収入を特別利益に表示します。作業受託収入と価格補填収入は売上高、作付助成収入と一般助成収入は営業外収益です。
法人の決算書の様式は、ミノリスの農業法人の決算書にまとめています。
法人の費目の例
「農業の会計に関する指針」が示す法人の費目は、次のとおりです。耕種の材料費は種苗費、肥料費、農薬費、諸材料費で、施設園芸では燃油費を追加できます。畜産の材料費は素畜費、飼料費、敷料費、諸材料費です。
労務費には、賃金手当、雑給、賞与、法定福利費、福利厚生費、作業用衣料費が入ります。製造経費には、農具費、修繕費、動力光熱費、共済掛金、減価償却費、地代賃借料、租税公課が入ります。耕種では作業委託費、支払小作料、土地改良費も製造経費で、集落営農では圃場管理費を使います。畜産では診療衛生費、預託費、ヘルパー利用費が加わります。
気をつけること・よくある間違い
10万円以上の機械を農具費にする
取得価額が10万円以上のものは、原則として減価償却の対象です。農具費に入れると、買った年に全額を経費にしたことになります。減価償却費として、使える年数に分けて計算してください。
国民健康保険税や住民税を租税公課に入れる
租税公課に入るのは、事業税、固定資産税(事業分)、自動車税、印紙税などです。個人にかかる税金や保険料は経費になりません。所得税、住民税、国民健康保険税、国民年金の保険料、延滞税、罰金は、帳簿に書いても経費から外れます。
収入保険の積立金を経費にする
経費になるのは、保険料と付加保険料です。積立金は預け金なので、経費にしません。保険料と積立金は分けて帳簿に書いてください。
白色と青色で同じ欄番号を使う
雇人費は、収支内訳書では欄8、青色申告決算書では欄22です。農具費は、収支内訳書では記号のヘ、青色申告決算書では欄13です。白色と青色で、欄の記号も番号もちがいます。申告する書類に合わせて、列を読み分けてください。
家と共用の費用を全額経費にする
家と共用の電気、水道、燃料、建物は、事業分だけを経費にします。家事上の費用は経費になりません。共用の費用は事業分だけを経費にします。あん分の割合は、決めた方法を記録しておきます。
元金の返済を経費にする
借入金の返済のうち、経費になるのは利息だけです。元金を利子割引料に入れると、経費が過大になります。返済予定表で元金と利息を分けてから、帳簿に書いてください。
迷った支出を放置する
科目が決まらない支出は、年末まで放置せず、その場で「確認」と印を付けておきます。まとめて税務署や税理士に聞けば、1回の相談で済みます。回答は早見表の注意することの欄に書き足しておくと、翌年の同じ支出で迷いません。
保存と申告書への転記
早見表は、帳簿をつけるときと、年末に申告書へ写すときに使います。普段は支出のたびに科目を引き、帳簿の科目の列に書きます。年末には、科目ごとの合計を、早見表の欄の番号に従って申告書へ写します。
会計ソフトを使っている場合は、ソフトの科目名と申告書の科目を対応させておきます。ソフトの科目名が申告書の科目とちがうときは、農業用の科目を追加するか、科目ごとに申告書のどの欄に集計するかを決めておきます。
早見表に書き足した自分の農園の支出と、税務署や税理士に確認した回答は、毎年の帳簿といっしょに保管してください。帳簿や書類を何年残すかは、申告の種類によって異なります。保存の期間は、税務署や税理士に確認してください。
紙・Excelで続かないときは
経費の科目は、早見表で引いて帳簿に書けば決まります。一方で、売上の仕訳を会計ソフトの科目名で出す作業は、取引の数が増えると手間がかかります。
当社が提供しているミノリス受注は、請求書を発行して、売上の仕訳を会計ソフトに渡すための無料アプリです。
- 自社情報の「会計連携」で、勘定科目名と税区分名を会計ソフトと同じ名前に設定できる
- 発行した請求書から、売上仕訳のCSVを出力できる
- CSVは、マネーフォワード クラウド会計用の形式に対応している
ミノリス受注には、経費の科目を判定する機能はありません。支出の科目は、この早見表で引いて、会計ソフトや帳簿に自分で入力します。圃場の栽培記録を付けるアプリのミノリス日誌にも、経費の帳簿や仕訳の機能はありません。設定の手順は、ミノリスの自社情報のマニュアルに書いてあります。農産物の請求書の書き方は、請求書(農家・野菜)の書き方と記入例で説明しています。
よくある質問
収支内訳書にない科目を使ってもよいですか?
収支内訳書の経費の欄には、科目名を書き込める空欄(ヨ〜ソ)があります。青色申告決算書の空欄の科目は26〜29です。どの科目にも当てはまらない少額の経費は雑費にします。
会計ソフトの科目名がちがいます
会計ソフトの科目名が申告書の科目とちがう場合は、農業用の科目を追加するか、科目ごとに申告書のどの欄に集計するかを決めておいてください。年末に申告書へ写すときに迷わずにすみます。
消費税の区分も一緒に確認できますか?
この早見表は所得税の科目の表です。簡易課税を選んでいる人の事業区分は、ミノリスの簡易課税の事業区分表で確かめてください。課税の判断は税理士や税務署に確認します。
トラクターを買った年に、代金を全額経費にできますか?
取得価額が10万円以上のものは、原則として減価償却の対象です。買った年に全額が経費になるわけではありません。10万円以上20万円未満なら、3年間で3分の1ずつ経費にする一括償却も選べます。
収入保険の保険料は経費になりますか?
保険料と付加保険料は経費になります。積立金は預け金にあたるので、経費にはなりません。申告書のどの欄に書くかは、税務署に確認してください。
家族に払う給料は雇人費に入れてよいですか?
生計を一にする家族への給与は、雇人費に入れません。白色申告では専従者控除、青色申告では届け出た範囲の専従者給与として扱います。上限や届け出の条件は、税務署や税理士に確認してください。
まとめ
農業の経費の科目は、収支内訳書と青色申告決算書の科目にそろえるのが基本です。賃耕料や共同施設の利用料は小作料・賃借料、10万円未満の農具は農具費、10万円以上の機械は減価償却費に入ります。水利費やJAの組合費は租税公課で、借入金は利息だけが経費です。
収入保険の保険料や補塡金、家族への給与、課税対象の判断のように迷う項目は、早見表でも「確認」としています。税額の計算や課税の判断は、税務署や税理士に確認してください。早見表で科目を引く習慣がつけば、年末の申告書への転記の手間が減ります。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 農業の帳簿のつけ方|現金出納帳・経費帳の無料テンプレートと記入例
- 収支内訳書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 青色申告決算書(農業所得用)の書き方と記入例|下書きテンプレート無料
- 減価償却の計算表・固定資産台帳の書き方と記入例(農業)|無料テンプレート(Excel・PDF)
- 請求書(農家・野菜)の書き方と記入例|インボイス対応の無料テンプレート