農業の借入金には、日本政策金融公庫や農協、銀行からの制度資金、機械や施設のための融資、住宅ローンなどがあります。借入が2本、3本と増えると、いつ、いくら、どこへ返すのかが分かりにくくなります。そこで使うのが借入金の返済計画表(返済予定表)です。
この記事では、日本政策金融公庫と農林水産省の資料をもとに、返済計画表の項目ごとの書き方、元金均等と元利均等の違い、制度資金の返済期間の例を説明します。制度資金の要件や金利は借入の時期によって変わるので、日本政策金融公庫や市町村などの窓口に確認してください。
借入金の返済計画表(返済予定表)の無料テンプレート(Excel・PDF/記入例つき)
借入金の返済計画表とは/なぜ必要か
借入ごとの返済を1回ずつ並べる表
返済計画表は、借入金を「いつ・いくら返して・残りがいくらか」を1回ずつ並べた表です。回ごとに、返済前の残高、元金、利息、返済額、返済後の残高を書きます。金融機関から渡される返済予定表と同じ内容ですが、自分で書き写すと、返済の全体像を確認しやすくなります。
ミノリスの無料テンプレートは3つのシートの組です。1つめは借入1件ごとの返済計画表です。2つめは借入金の一覧で、制度資金、農協や銀行の借入、住宅ローンなどを1枚にまとめます。3つめは年ごとの返済額で、5年分の元金と利息の合計を、返済の元手と比べます。
どんなときに使うか
新しく借りる前に、返せるかどうかを確かめるときに使います。融資の申込みで、借入の状況と今後の償還計画を書くときの下書きにもなります。日本政策金融公庫の農林水産事業の書式には、既往の借入金の状況と、今後5年以上の年ごとの元金・利息の償還計画を書く「既往借入金の状況及び償還計画」が用意されています。
農林水産省の案内では、融資の審査で、これまでの資金繰りや既往の借入の返済状況、計画が実行された場合に返済できるか(償還見通し)が見られるとされています。審査の基準や必要な書類は、借入先によって違います。申込みの前に、借入先に確認してください。
元金均等と元利均等の違い
返済方法には、元金均等と元利均等があります。元金均等は、毎回返す元金を同じにする方法です。残高が減るにつれて利息も減るので、返済額は最初が多く、だんだん減っていきます。元利均等は、元金と利息を合わせた返済額を毎回ほぼ同じにする方法です。
| 返済方法 | 毎回の返済額 | 利息の合計 | 向いている場合 |
|---|---|---|---|
| 元金均等 | 最初が多く、だんだん減る(545,000円から505,000円) | 270,000円 | はじめの返済に余裕がある |
| 元利均等 | 毎回ほぼ同じ(約525,332円) | 約272,984円 | 毎年の返済額をそろえたい |
上の表は、ミノリスの原稿にある架空の条件(借入額450万円、年1.0%、据置1年のあと9回、年1回払い)で計算した概算です。この条件の数字は、実際の借入のものではありません。
元利均等は、はじめのうち返済額に占める利息の割合が大きく、元金の減りが遅くなります。そのため、利息の合計は元金均等より少し多くなります。どちらを選べるかは、資金と金融機関しだいです。
日本政策金融公庫の「返済シミュレーション(事業資金用)」では、借入額、返済期間、元金据置期間を入れ、元金均等と元利均等の返済方法を選んで、返済額の目安を計算できます。
農業の制度資金の返済期間の例
農林水産省の案内に載っている主な制度資金の償還期限と、そのうちの据置期間は、次のとおりです。金利は借入時の金融情勢で変わります。資金の要件や最新の条件は、日本政策金融公庫や市町村、融資機関に確認してください。
| 資金 | 償還期限(うち据置期間) |
|---|---|
| 農業近代化資金 | 資金使途に応じて7〜20年以内(2〜7年以内) |
| 農業経営基盤強化資金(スーパーL資金) | 25年以内(10年以内) |
| 経営体育成強化資金 | 25年以内(3年以内。果樹の植栽・育成は10年以内) |
| 農業改良資金(無利子) | 12年以内(3〜5年以内) |
| 青年等就農資金(無利子) | 17年以内(5年以内) |
返済期間が長い資金ほど、毎年の返済は小さくなります。そのぶん、返済期間は何年も続きます。作物の価格や収量が変わる年でも返せるかどうかを、返済計画表で確かめてください。
作る順番
最初に、借入先から受け取った契約書や返済予定表を手元に集めます。次に、借入1件ごとに返済計画表を1枚作り、回ごとの元金と利息を写します。そのあと、借入金の一覧のシートへ、すべての借入の残高と年ごとの返済額を集めてください。最後に、年ごとの返済額のシートで、5年分の返済額と返済の元手を比べます。
返済の元手より返済額が大きい年があれば、その年の資金が足りなくなるおそれがあります。新しく借りる計画があるときは、その借入も表に足して、同じように比べてみてください。足りない年が見つかったときは、借入先に早めに相談します。
記入例
下の記入例は、架空の借入について書いたものです。借入額は450万円、年利は1.0%、返済期間は10年(うち据置1年)、返済は年1回、返済方法は元金均等です。借入日は2025年12月で、返済日は毎年12月20日にしています。
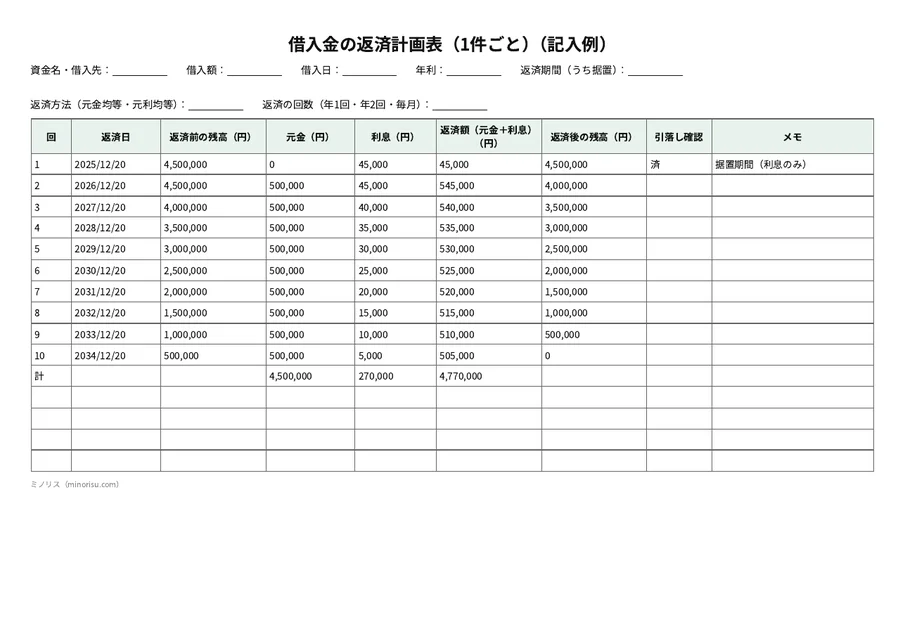
1回目は据置期間なので、利息の45,000円だけを払います。元金は0円のままで、残高は450万円です。2回目から、元金を50万円ずつ9回で返します。2回目の返済額は545,000円で、元金500,000円と利息45,000円の合計です。
利息は、返済前の残高に年利をかけた額です。残高が減るので、利息は2回目の45,000円から、10回目の5,000円まで減っていきます。10回目の返済額は505,000円で、返済後の残高は0円になります。最後の「計」の行は、元金が4,500,000円、利息が270,000円、返済額が4,770,000円です。
記入例の借入額、年利、返済日、利息の額はすべて架空の数字です。利息は1年分の概算で、実際の額は金融機関の返済予定表で確かめてください。
書き方(項目ごと)
各欄は、金融機関から受け取った契約書と返済予定表を見ながら埋めます。下の説明は、記入例の2回目の行を例にしています。
表の上の欄
表の上には、資金名と借入先、借入額、借入日、年利、返済期間(うち据置)を書きます。返済方法の欄には、元金均等か元利均等かを書きます。返済の回数の欄は、年1回、年2回、毎月のいずれかです。どの項目も、金融機関から受け取った契約書や返済予定表に書かれています。
回・返済日
回の欄には、何回目の返済かを書きます。返済日の欄には、口座から引き落とされる日を書きます。記入例の2回目は、2026年12月20日です。据置期間も1回と数えて、1回目から順に番号を付けています。
返済前の残高と返済後の残高
返済前の残高の欄には、前の回の返済後の残高を書きます。1回目には借入額を書きます。返済後の残高の欄は、返済前の残高からその回の元金を引いた額です。記入例の2回目は、4,500,000円から500,000円を引いて、4,000,000円です。
元金と利息
元金の欄には、その回に返す元金を書きます。据置期間は0円です。利息の欄には、その回の利息を書きます。金融機関の返済予定表に額が載っているときは、その額を写してください。自分で計算した概算とは、少し違うことがあります。
返済額と引落しの確認
返済額の欄には、元金と利息の合計を書きます。記入例の2回目は、500,000円と45,000円の合計で、545,000円です。引落し確認の欄には、口座から実際に引き落とされたかどうかを、済などと書きます。
メモの欄には、据置期間であることなどを書き残せます。記入例の1回目のメモは、据置期間(利息のみ)です。
毎月払いの借入では、返済1回につき1行を使います。返済の回数の欄に「毎月」と書き、行が足りなければExcelの行を増やしてください。年1回払いの記入例と同じ手順で、返済前の残高から元金を引いて、返済後の残高を求めます。
借入金の一覧と年ごとの返済額
借入金の一覧のシートには、借入ごとの資金名、借入先、残高、年ごとの返済額を並べます。住宅ローンや車のローンも、同じ家計から返すなら、一緒に書いておきます。農業の借入と家計の借入を合わせて見れば、毎年いくら出ていくのかが分かります。
年ごとの返済額のシートでは、5年分の元金と利息の合計を、返済の元手と比べます。返済の元手は、農業所得の見込みに減価償却費を足し、家計費と税金・社会保険料などを引いた額です。所得や税金の見込みの出し方は、税理士や税務署に確認してください。
気をつけること・よくある間違い
据置期間の利息を忘れる
据置期間は、元金を返さない期間です。利息は払います。記入例でも、1回目に利息の45,000円を払っています。据置が終わると元金の返済が始まり、返済額が増えます。据置の終わる時期は、表に書いておいてください。
返済額の全部を同じ扱いにする
返済額は、元金と利息の合計です。表では、元金と利息を別の欄に分けて書いてください。決算で借入金をどう扱うかは、税理士や税務署に確認します。元金は、所得から返すお金です。だから「年ごとの返済額」シートでは、返済額を返済の元手と比べます。
農業以外の借入を別に考える
住宅ローンや車のローンも、同じ家計から返すなら、返済の元手の見込みに入れておきます。農業の借入だけを見て余裕があると思っても、家計の返済を合わせると足りないことがあります。
概算の利息をそのまま使う
このテンプレートの記入例は、1年分の概算です。実際の利息は、借入日や返済日の間隔、金利の見直しによって変わります。金融機関の返済予定表で、毎回の額を確かめてください。変動金利の借入は、金利が変わるたびに表を書き直します。
保存と提出
返済計画表は、借入契約書や金融機関の返済予定表と一緒に保管します。借入を増やしたり、借換えをしたりしたときは、表を書き直して日付を残してください。引落し確認の欄は、通帳で確かめながら、返済のたびに書き込みます。
融資の申込みで提出する書類は、借入先が指定します。日本政策金融公庫の書式は、同公庫の「各種書式ダウンロード(農林水産事業)」のページからダウンロードできます。指定の様式がある場合は、この表を下書きにして、様式に写してください。借入の条件や借換えは、借入先の金融機関やJA、日本政策金融公庫に相談します。
紙・Excelで続かないときは
返済計画表は、借入が増えたときや借換えのときに書き直す表です。紙やExcelでは、書き直しが負担になることがあります。返済の元手になるのは、出荷した農産物の代金の入金です。入金が遅れると、引落しの日に口座の残高が足りなくなります。
当社が提供しているミノリス受注は、出荷した受注を請求書にまとめ、発行日、支払期限、入金日を記録できる無料のアプリです。未入金の請求書を一覧で確認できるので、売掛金が回収できているかを確かめるときに使えます。詳しくはミノリス受注の請求書の説明をご覧ください。
ミノリス受注には、返済計画表を作る機能も、借入金を管理する機能もありません。返済計画は、このテンプレートや金融機関の返済予定表で管理してください。月ごとの手元のお金を見たいときは、資金繰り表の記事も参考になります。
圃場ごとの栽培記録は、無料アプリのミノリス日誌で付けられます。ただし、ミノリス日誌にも、借入や返済を管理する機能はありません。
よくある質問
返済の元手はどう見積もりますか?
テンプレートの「年ごとの返済額」シートでは、農業所得の見込みに減価償却費を足し、家計費と税金・社会保険料などを引いた額を返済の元手とします。減価償却費は、お金が出ていかない経費です。日本政策金融公庫の収支計画例にも、農業所得、家計費、租税公課、償還財源、償還元金、差引余剰を並べる考え方があります。所得や税金の見込みの出し方は、税理士や税務署に確認してください。
毎月払いの借入にも使えますか?
使えます。返済の回数の欄に「毎月」と書き、返済1回につき1行を使ってください。行が足りないときは、Excelの行を増やせます。
返済が苦しくなりそうなときは?
月ごとの手元のお金は、資金繰り表で確かめられます。返済が難しくなりそうなときは、延滞する前に借入先の金融機関やJA、日本政策金融公庫に相談してください。
元金均等と元利均等のどちらを選べばよいですか?
資金や金融機関によって、選べる方法が決まっています。はじめの返済に余裕があれば元金均等、毎年の返済額をそろえたければ元利均等が向いています。申込みの前に、借入先に選べる方法を確認してください。
据置期間は何も払わなくてよいのですか?
据置期間に返さないのは元金です。利息は払います。記入例でも、1回目は据置期間なので、利息45,000円だけを払っています。
利息の額はこの表の計算で決まりますか?
決まりません。記入例の利息は概算です。実際の額は、金融機関が出す返済予定表に書かれています。表の利息欄には、その額を写してください。
まとめ
借入金の返済計画表には、借入ごとに、回、返済日、返済前の残高、元金、利息、返済額、返済後の残高を書きます。据置期間は元金を返さないだけで、利息は払います。元金均等では返済額がだんだん減り、元利均等では毎回ほぼ同じ額になります。
テンプレートで借入の全体を一覧にしたら、年ごとの返済額を、返済の元手と比べてください。実際の利息は金融機関の返済予定表で確かめます。制度資金の要件や条件は、日本政策金融公庫や市町村などの窓口に確認してください。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 資金繰り表(農業用)の書き方と記入例|月別に作れる無料テンプレート
- 営農計画書の書き方と記入例|無料テンプレート(Excel・PDF)と注意点
- 減価償却の計算表・固定資産台帳の書き方と記入例(農業)
- 農業経営改善計画書の書き方と記入例|認定農業者の無料テンプレート