消費税の簡易課税制度を選んでいる農家は、売上を事業区分ごとに分けて集計します。区分によって、売上にかかる消費税額に掛けるみなし仕入率が90%から40%までちがうためです。米や野菜は第2種、花や苗は第3種、作業の受託は第4種と、同じ農家でも売るものによって区分が分かれます。
この記事では、国税庁のタックスアンサーと質疑応答事例をもとに、農業の事業区分の早見表と、区分表の各欄の書き方を説明します。税額の計算や制度を選ぶかどうかの判断には踏み込みません。実際の申告の前に、税務署や税理士にも確認してください。
消費税 簡易課税の事業区分表(農業)の無料テンプレート(Excel・PDF/記入例つき)
簡易課税の事業区分表とは/なぜ必要か
みなし仕入率は事業区分で決まる
簡易課税制度では、売上にかかる消費税額に「みなし仕入率」を掛けて、仕入れにかかる消費税額を計算します。実際の仕入れの消費税額を1件ずつ集める必要がなく、売上の側だけで計算できる制度です。
みなし仕入率は、事業区分によって90%から40%までちがいます。農業の売上も、どの区分に入るかを取引ごとに分けておかないと、計算の前提がそろいません。この区分表は、売上の内容ごとに税率と事業区分を書き、区分ごとの課税売上高を集計するための表です。
事業区分とみなし仕入率
事業区分は第1種から第6種まであります。下の表に、みなし仕入率と農業でのおもな例を並べました。
| 事業区分 | みなし仕入率 | 農業でのおもな例 |
|---|---|---|
| 第1種(卸売業) | 90% | 仕入れた農産物を形を変えずに事業者に売る |
| 第2種(小売業、飲食料品の譲渡を行う農業) | 80% | 米・麦・野菜・果物・卵など食用の農産物を売る、仕入れた商品を消費者に売る |
| 第3種(飲食料品の譲渡以外の農業、製造業など) | 70% | 花・苗・種もみ・生きた家畜を売る、観光果樹園の入園料、漬物などの加工品を作って売る |
| 第4種(その他) | 60% | 他の農家の農作業を受託する、事業に使っていた機械や乳牛を売る |
| 第5種(サービス業など) | 50% | 農業では少ない |
| 第6種(不動産業) | 40% | 農業では少ない |
令和元年10月から、農業のうち軽減税率(8%)の対象になる飲食料品を売る部分は、第2種(80%)になりました。軽減税率の対象かどうかが、第2種と第3種を分ける目安になります。
簡易課税制度の位置づけ
簡易課税制度は、基準期間(個人は前々年)の課税売上高が5,000万円以下の課税事業者が、前もって「消費税簡易課税制度選択届出書」を税務署に出した場合に選べる制度です。選ぶかどうかは任意です。
適用をやめるときは、やめたい課税期間の初日の前日までに、不適用届出書を出します。原則として2年間は続けて適用する必要があるので、届出の前に税務署や税理士と相談しておくと安心です。
区分を分けない場合の扱いと75%の特例
2種類以上の事業をしていて、課税売上高を事業ごとに分けていない部分は、その中で一番低いみなし仕入率で計算します。分けて集計しておけば、区分ごとのみなし仕入率を使えます。
1種類の事業の課税売上高が全体の75%以上なら、そのみなし仕入率を全体に使う特例があります。75%に届くかどうかは、区分ごとの割合を出す集計で確かめます。
令和9年4月からの飲食料品の特例
令和8年9月15日に閣議決定された大綱には、令和9年4月1日から2年間、飲食料品の消費税率を引き下げる方針が示されています。あわせて、飲食料品を売る事業者の簡易課税の計算に特例を設けることも示されました。
国税庁は、法案が国会で成立した場合の内容として、特設サイトとQ&Aを公開しています。制度が決まったら、国税庁の案内で内容を確かめてください。このテンプレートは、現行の区分を前提にした表です。
記入例
下の記入例は、米、野菜、いちご狩り、切り花、苗、種もみ、漬物、作業受託などを手がける農家が、1年分の売上を区分ごとに分けた想定で書いたものです。売上の内容は10行あり、最下行に合計を置いています。
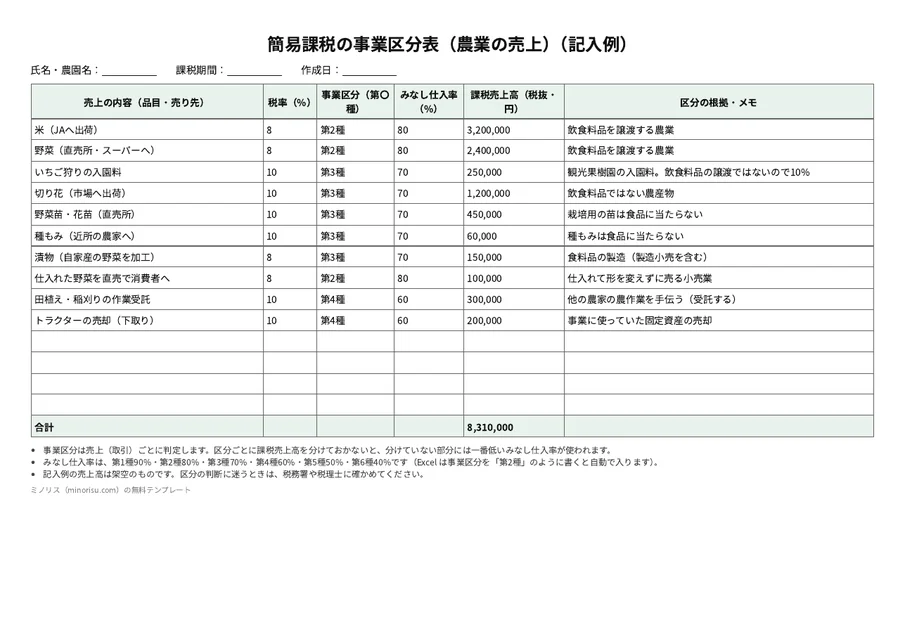
記入例の金額は架空の数字です。第2種の売上は、JAへ出荷した米が3,200,000円、直売所やスーパーへ出した野菜が2,400,000円、仕入れた野菜の直売が100,000円で、合計5,700,000円です。税率はいずれも8%で、みなし仕入率は80%と入っています。
第3種の売上は、いちご狩りの入園料が250,000円、切り花が1,200,000円、野菜苗と花苗が450,000円、種もみが60,000円、漬物が150,000円で、合計2,110,000円です。入園料、切り花、苗、種もみは税率10%、漬物は8%です。
第4種の売上は、作業の受託が300,000円、トラクターの売却が200,000円で、合計500,000円です。全体の合計は8,310,000円で、第2種の割合は約68.6%と75%に届きません。この場合は、区分ごとのみなし仕入率を使って計算します。
備考の欄には、区分の根拠を一言ずつ書いてあります。「栽培用の苗は食品に当たらない」のように、早見表のどれにあたるかを残しておけば、見返したときに判断の理由が分かります。
書き方(項目ごと)
記入用シートの欄の順に、書き方を説明します。事業区分を「第2種」のように書くと、Excelではみなし仕入率が自動で入ります。手書き用のPDFでは、早見表を見ながら自分で書いてください。
売上の内容
品目と売り先を書きます。記入例の「切り花(市場へ出荷)」や「野菜(直売所・スーパーへ)」が書き方の見本です。区分が同じものは、1行にまとめて構いません。
記入例では、自分で作った野菜の販売と、仕入れた野菜を形を変えずに売る直売を、別の行に分けています。どちらも第2種ですが、売り方がちがうので、行を分けておくと内訳が分かります。
税率
8(軽減税率)か10のどちらかを書く欄です。記入例では、飲食料品を売る部分が8で、花・苗・種もみ・観光果樹園の入園料が10でした。
税率の判断に迷うときは、国税庁の軽減税率のQ&Aで確かめるか、税務署や税理士に聞いてください。
事業区分
第1種から第6種のどれかを書きます。農業の売上は、ほとんどが第2種、第3種、第4種のどれかに入ります。判断のもとにするのは、後の「区分の早見表」です。
迷うときは、「食用の農産物かどうか」「自分で作ったものか」「作業や機械の売却か」の順に考えます。食用の農産物なら第2種、食用でない農産物や加工品なら第3種、作業の受託や機械の売却なら第4種です。
みなし仕入率
事業区分から決まる値です。Excelでは、事業区分を書くと自動で入ります。第2種なら80、第3種なら70、第4種なら60です。
手書きで使うときは、先に示した表の値を写します。事業区分とみなし仕入率の組み合わせがずれていないか、書いたあとに1行ずつ見直してください。
課税売上高
課税期間の税抜の売上高を書きます。記入例の1,200,000円のように、消費税を含めない金額です。請求書や売上帳の金額が税込のときは、税抜に直してから書きます。
税込から税抜への直し方や、端数の処理は、税務署や税理士に確かめてください。このテンプレートは、区分ごとに金額を足し合わせる表で、税額の計算は行いません。
区分の根拠・メモ
早見表のどれにあたるかを、短く書く欄です。記入例では「飲食料品ではない農産物」「他の農家の農作業を手伝う(受託する)」などを書きました。
書いておくと、翌年に同じ売上が出たときに、前の判断をそのまま使えます。国税庁の資料の該当箇所を書き添えておく方法もあります。
「区分ごとの集計」シート
第1種から第6種まで、区分ごとの課税売上高と、全体に占める割合を出すシートです。記入用シートに書いた金額が、区分ごとに足し合わされます。
割合は、75%ルールの確認に使います。記入例の第2種は約68.6%で、75%に届かないと一目で分かります。
「区分の早見表」シート
米・野菜、花、苗、種もみ、家畜、観光農園、作業受託、加工品、機械の売却などの区分と、国税庁の資料の該当箇所を並べたシートです。事業区分を決めるときに見てください。
早見表は、国税庁の質疑応答事例などで確認した区分を、農業向けに整理したものです。例にない取引は、個別に判定する必要があります。
気をつけること・よくある間違い
種もみ・苗は第3種
人が食べるもみは食品で第2種です。しかし「種もみ」として売るもみや、栽培用の苗木・種子は食品に当たらず、第3種になります。記入例でも、種もみと野菜苗・花苗は第3種で、税率は10%です。
生きた家畜と乳牛の売却
肉用牛や豚などの生きた家畜は、生きたままでは食品に当たりません。税率は10%で、事業区分は第3種です。
事業に使っていた乳牛を売る場合は、第4種になります。同じ牛でも、売るのが家畜としてか、事業用の資産としてかで区分が変わります。
観光果樹園
観光果樹園の入園料は、第3種で税率は10%です。入園料とは別に、持ち帰る果物の代金をもらう場合、その販売は税率8%になります。
入園料と果物の代金は、別の行に分けて書いてください。記入例でも、いちご狩りの入園料は第3種の10%として書いています。
農作業の受託
他の農家の田植えや稲刈りなどを手伝う事業は、第4種です。自分の田畑で作った米を売る第2種の売上とは、別の行に書きます。
加工品
自分の農産物で漬物などを作って売る場合は、製造業として第3種になります。記入例の漬物は、税率8%で第3種です。
預かった玄米を精米するなど、原材料の支給を受けて加工賃をもらう場合は、第4種です。自分の農産物を使うかどうかで、区分が変わります。
機械の売却
トラクターや軽トラックなど、事業に使っていた固定資産の売却は、本業にかかわらず第4種です。下取りに出した金額も課税売上げに入ります。記入例の最下行が、その書き方の見本です。
農業の売上を全部第3種にする
令和元年10月から、食用の農産物を売る部分は第2種(80%)です。古い資料のまま第3種で計算すると、控除できる税額が少なくなります。
花や苗まで第2種にする
第2種になるのは、軽減税率の対象になる飲食料品を売る部分だけです。花・苗・種もみは第3種です。
区分を分けずに記帳する
分けていない売上は、一番低いみなし仕入率で計算されます。帳簿や請求書の段階で、品目ごとに区分が分かるようにしておきます。
機械の下取りを忘れる
事業に使っていたトラクターなどを下取りに出した金額も課税売上げで、第4種です。売上の記録から漏れていないか、年の終わりに確かめてください。
早見表にない取引
国税庁の質疑応答事例の区分は目安です。例にない取引は、個別に判定されます。判断に迷うときは、税務署や税理士に確かめてください。
保存と確認
区分表は、課税期間が終わってから1回だけ作る方法でも使えます。ただし、年の終わりにまとめて区分を考えると、取引の内容を思い出せなくなりがちです。月ごとや取引ごとに、区分を書き込んでおく方法が向いています。
区分の根拠は、メモの欄に残しておきます。国税庁の質疑応答事例の項目名や判断の理由を一言書いておけば、税務署や税理士への相談も早く済みます。
書類の保存の期間や、申告のときの扱いは、この記事では説明しません。税務署や税理士に確かめてください。制度が変わる年は、国税庁の最新の案内も確認してください。
紙・Excelで続かないときは
売上を品目ごとに分けて記録しても、受注や請求の段階で税率が混ざっていると、あとで区分を調べ直す手間が増えます。請求書の時点で、品目ごとに税率が決まっていれば、区分表への書き写しは少なくなります。
当社が提供しているミノリス受注は、受注から請求までを記録する無料のアプリです。品目ごとに税率(8%・10%)を登録しておくと、受注の税計算に反映されます。請求書では、1か月分を税率ごとにまとめて消費税を計算します。
ミノリス受注に、事業区分を判定したり、区分ごとに売上を集計したりする機能はありません。簡易課税の区分は、このテンプレートの早見表を見ながら、税務署や税理士にも確かめて書いてください。
当社が提供しているもう1つのアプリミノリス日誌は、圃場ごとの栽培記録を付けるための無料アプリです。
- 圃場マップで、圃場に名前を付けて地図上に登録できる
- 圃場・作付けごとに作業・肥料・農薬・収穫を記録でき、写真も残せる
- 衛星画像で圃場の様子を確認できる
- 栽培履歴をCSV・Excelで出力できる
ミノリス日誌には、消費税の計算や事業区分の集計の機能はありません。収穫や出荷の記録を残しておくと、品目ごとの売上を区分表に書き写すときの確認に使えます。
よくある質問
免税事業者や一般課税(本則課税)の人も使いますか?
事業区分が必要なのは簡易課税を選んでいる課税事業者だけです。免税事業者や一般課税の人は、この区分表は使いません(税率ごとの区分は一般課税でも必要です)。
2割特例・3割特例とはちがいますか?
インボイス発行事業者の登録を受けて課税事業者になった小規模な事業者などには、「2割特例」「3割特例」と呼ばれる税額控除の経過措置があります(国税庁 タックスアンサー No.6505)。簡易課税とは別の計算方法なので、どれを使うかは税務署や税理士に確かめてください。
直売所に委託して売った野菜は何種ですか?
自分で作った食用の野菜を売っているので、第2種(飲食料品の譲渡を行う農業)です。直売所に払う手数料の消費税の扱いは、税務署や税理士に確かめてください。
1つの区分の売上が75%を超えたら、どうなりますか?
1種類の事業の課税売上高が全体の75%以上なら、そのみなし仕入率を全体に使う特例があります。このテンプレートの「区分ごとの集計」シートで、区分ごとの割合を確かめられます。特例を使えるかどうかは、税務署や税理士に確かめてください。
簡易課税はどうすれば選べますか?
基準期間(個人は前々年)の課税売上高が5,000万円以下の課税事業者が、前もって「消費税簡易課税制度選択届出書」を税務署に出すと選べます。やめるときは、やめたい課税期間の初日の前日までに不適用届出書を出します。原則2年間は続けて適用する必要があります。
売上を区分ごとに分けていないと、どうなりますか?
2種類以上の事業をしていて、課税売上高を事業ごとに分けていない部分は、その中で一番低いみなし仕入率で計算します。帳簿や請求書の段階で、品目ごとに区分が分かるようにしておくと、この扱いを避けられます。
まとめ
簡易課税の事業区分表は、売上の内容ごとに税率と事業区分を書き、区分ごとの課税売上高を集計する表です。食用の農産物は第2種、花・苗・種もみ・加工品は第3種、作業の受託や機械の売却は第4種になります。
区分を分けずに記帳すると、その中で一番低いみなし仕入率で計算されます。売上は、帳簿や請求書の段階から区分ごとに分けておいてください。令和9年4月からの飲食料品の特例は、国税庁の案内で内容を確かめてから、税務署や税理士に相談しましょう。
同じ分類の無料テンプレート
農業の帳票・書式のテンプレートは無料テンプレート全一覧に分類ごとにまとめています。
関連記事
- 農業の勘定科目・経費の早見表の書き方と記入例|無料テンプレート(Excel・PDF)
- 農業の帳簿のつけ方|現金出納帳・経費帳の無料テンプレートと記入例
- 請求書(農家・野菜)の書き方と記入例|インボイス対応の無料テンプレート(Excel・PDF)
- 出荷台帳の書き方と記入例|出荷先別の月次集計つき無料テンプレート(Excel・PDF)
- 青色申告決算書(農業所得用)の書き方と記入例|下書きテンプレート無料